
Story
Adyen财报前瞻:股价较公允价值折价40%,估值重估引关注
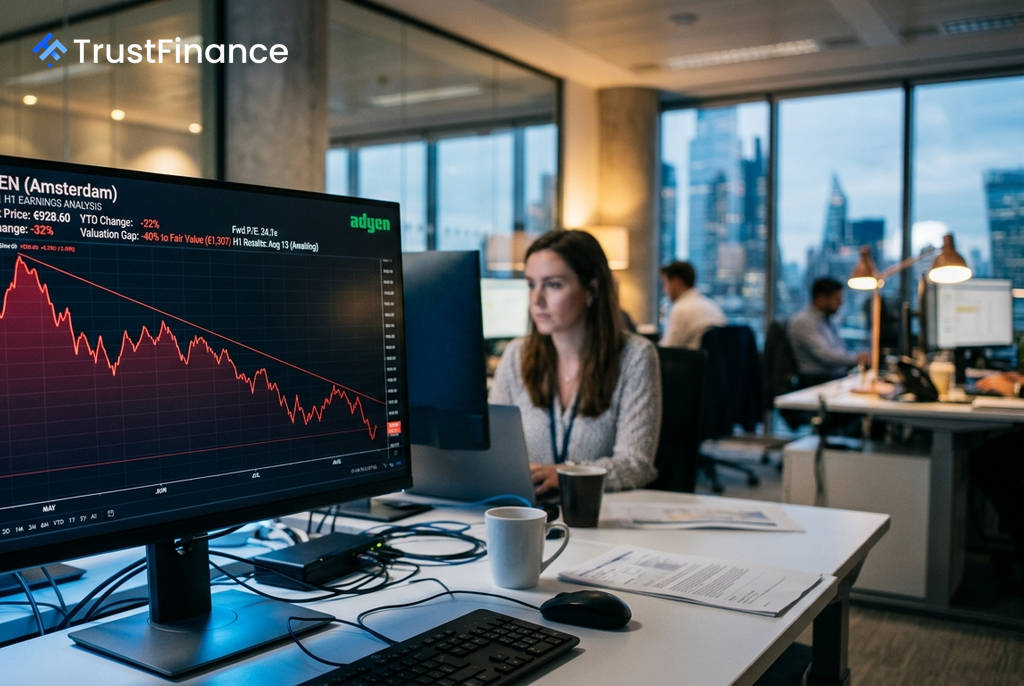
荷兰支付处理巨头Adyen (ADYEN) 的股价今年以来遭受重创,但其盈利预期基本保持稳定,表明市场担忧主要集中于估值而非业务本身。根据Investing.com援引的分析模型,在即将于本周四公布上半年业绩之际,该公司股价较其公允价值存在约40%的折价。
估值收缩与基本面
根据券商Bernstein的分析,Adyen的估值经历了剧烈的压缩。其市盈率已从上市初期的110倍降至目前的远期市盈率约24.1倍。然而,公司的核心业务指标依然强劲,EBITDA利润率高达50.4%,净利润率也达到44.7%。
尽管股价表现疲软,今年迄今已下跌32%,但Adyen的业务基本面并未出现根本性恶化。分析师预测,公司营收在未来两年将继续保持稳健增长,预计明年增长19.7%,后年增长21.8%。这表明公司增长速度虽有所放缓,但其作为“复合增长型公司”的特质并未改变。
多空观点交锋
市场对Adyen未来的看法存在明显分歧。看涨者认为,考虑到其高质量的业务和强大的盈利能力,当前的估值水平极具吸引力。他们认为,市场情绪的恶化是股价下跌的主要原因,而非公司“护城河”受到侵蚀。
 Ad
然而,看跌的观点同样不容忽视。Bernstein指出,竞争对手公布的交易量增长率(如34%和64%)远高于Adyen今年第一季度21%的增速,引发了市场对其是否正在失去市场份额的担忧。此外,新任首席财务官尚在适应阶段,以及公司可能重设业绩指引的不确定性,也给股价带来了压力。
H1财报成关键考验
即将发布的上半年财报将成为验证市场观点的关键时刻。花旗银行(Citi)在财报前表示,当前股价为“一个多年结构性增长故事提供了有吸引力的切入点”,并预计Adyen上半年按固定汇率计算的营收将增长22.3%。
这份财报将决定市场走向:若业绩强劲,将验证其股价“被严重低估”的论点,可能重新点燃投资者信心;反之,若业绩不及预期或下调指引,则可能证实市场的担忧,为其估值重估提供新的依据。Bernstein的分析模型给出的公允价值为1307欧元,较当前约928欧元的股价有40.8%的潜在上涨空间。