
Story
아디옌, 상반기 실적 발표 앞두고 주가 40% 저평가 분석
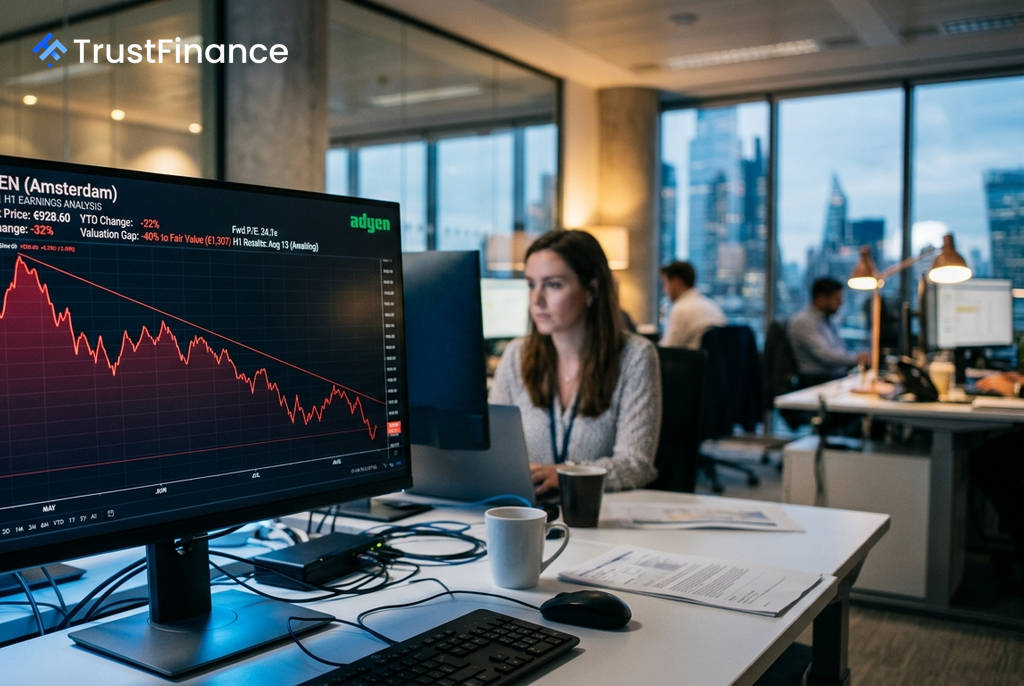
유럽의 대표적인 결제 기술 기업 아디옌(Adyen)의 주가가 공정 가치 대비 40% 이상 할인된 가격에 거래되고 있다는 분석이 나왔다. 투자 심리 악화로 주가는 크게 하락했지만, 핵심 사업의 펀더멘털은 여전히 견고하다는 평가 속에서 투자자들의 시선은 곧 발표될 상반기 실적에 쏠리고 있다.
밸류에이션 붕괴, 펀더멘털은 견고
번스타인(Bernstein) 분석가들에 따르면, 아디옌의 주가는 연초 대비 32%, 지난 1년간 38% 급락했다. 이는 기업의 실질적인 사업 악화보다는 시장이 평가하는 가치 배수(multiple)가 크게 하락한 '밸류에이션 재평가'에 기인한 것으로 분석된다. 현재 주가(€928.60 기준)는 공정 가치 모델이 제시하는 €1,307보다 40.8% 낮은 수준이다.
실제로 아디옌의 핵심 재무 지표는 여전히 우량하다. 최근 회계연도 기준 아디옌의 실적은 다음과 같다.
- EBITDA 마진율: 50.4%
- 순이익률: 44.7%
- 총이익률: 68.1%
- 자기자본이익률(ROE): 22.3%
이러한 수치는 기업의 경쟁력이나 수익성이 훼손되지 않았음을 시사한다. 분석가들은 향후 2년간 매출이 연평균 약 20%씩 성장할 것으로 전망하며, 성장세가 둔화되었을 뿐 펀더멘털이 붕괴된 것은 아니라고 평가했다.
강세론과 약세론의 충돌
 Ad
시장의 평가는 엇갈린다. 강세론자들은 아디옌이 다년간의 구조적 성장 스토리를 가진 기업이며 현재 주가가 매력적인 진입점이라고 주장한다. 씨티(Citi)는 이번 상반기 실적에서 통화 중립 기준 22.3%의 매출 성장과 49.7%의 핵심 이익 마진을 예상했다.
반면 약세론의 근거도 명확하다. 가장 큰 우려는 경쟁 심화에 따른 시장 점유율 하락 가능성이다. 경쟁사들이 30~60%대의 결제 처리량 증가율을 기록하는 동안, 아디옌의 1분기 처리량 증가율은 21%에 그쳤다. 또한 새로 부임한 최고재무책임자(CFO)를 둘러싼 불확실성과 잠재적인 실적 가이던스 하향 조정 가능성도 투자 심리를 압박하는 요인이다.
운명을 가를 상반기 실적 발표
결국 시장의 신뢰를 회복할 수 있을지는 이번 주 목요일로 예정된 상반기 실적 발표에 달려있다. 이번 실적 발표는 아디옌이 여전히 강력한 성장 동력을 갖추고 있음을 증명하거나, 혹은 시장의 우려대로 성장 둔화가 현실화되었음을 확인시켜주는 결정적인 계기가 될 전망이다.
번스타인은 이번 실적 발표가 아디옌의 성장 공식에 대한 신뢰를 재점화하거나, 혹은 밸류에이션 재평가를 정당화하는 '이례적으로 명확한(unusually binary)' 분기점이 될 것이라고 요약했다. 투자자들은 실적 발표를 통해 아디옌의 성장 궤도와 수익성에 대한 명확한 신호를 기다리고 있다.