
Story
アディエン株、上半期決算を前に40%割安との分析も
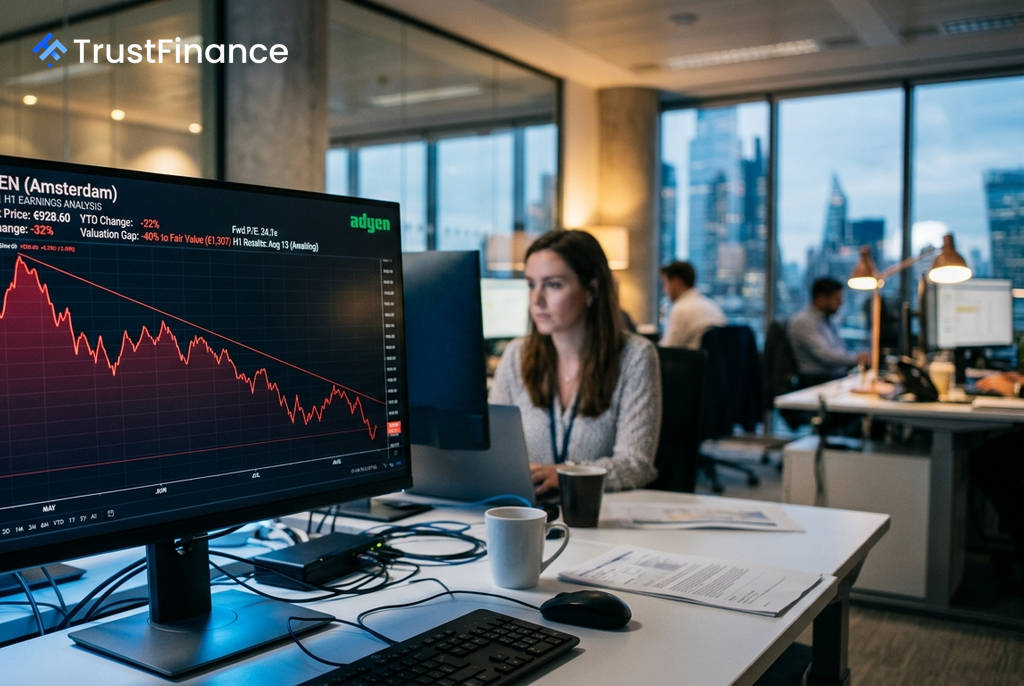
オランダの決済サービス大手アディエン(Adyen NV)の株価は、年初来で32%、過去1年間で38%下落するなど厳しい状況にある。しかし、バーンスタインのアナリストは、同社の株価は公正価値を40.8%下回る水準で取引されていると分析しており、間もなく発表される上半期決算が市場の信頼を回復できるかどうかの重要な局面を迎えている。
株価評価の急落と本質的価値
バーンスタインの分析によると、2023年8月の業績見通し修正以降、アナリストによる同社の業績予想は本質的に変わっていない。これは、事業内容そのものではなく、市場が株価評価(バリュエーション)を見直したことを意味する。
同行は、現在の株価928.60ユーロに対し、公正価値を1,307ユーロと試算。これは40%以上の上昇余地を示唆している。同社の株価収益率(PER)は、IPO後の110倍から劇的に縮小し、現在の予想PERは24.1倍となっている。これは、高い収益性を誇る成長企業としては低い水準と見なされている。
- 現在株価: 928.60ユーロ
- 公正価値(バーンスタイン試算): 1,307ユーロ
- 上昇余地: +40.8%
- 年初来騰落率: -32%
強気・弱気シナリオの対立
 Ad
強気派は、同社の堅調な事業指標を指摘する。売上高は過去4年間で着実に成長しており、アナリストは来期19.7%、再来期21.8%の増収を予測している。50.4%という高いEBITDAマージンや22.3%の自己資本利益率(ROE)も、事業の競争優位性が損なわれていないことを示唆している。
一方で、弱気派の懸念も根強い。競合他社が30%台から60%台の取扱高成長率を記録する中、アディエンの第1四半期の成長率は21%にとどまった。これが構造的なシェア喪失を意味するのか、一時的な要因によるものなのかが議論の焦点となっている。また、新CFOの就任に伴うガイダンス修正の可能性も、不透明要因として残る。
上半期決算が試金石に
市場の注目は、木曜日に予定されている上半期決算に集まっている。シティは決算発表を前に、同社株を「複数年にわたる構造的な成長ストーリーへの魅力的なエントリーポイント」と評価。上半期の売上高(為替中立ベース)が22.3%増加し、中核事業の利益率が49.7%になると予想している。
今回の決算発表は、同社株が「著しく過小評価されている」という強気派の主張を裏付けるか、あるいは市場の懸念を再確認させ、現在の低い株価評価を正当化するかの分水嶺となるだろう。