
Story
AbCellera股价激增:动能交易与基本面估值的博弈
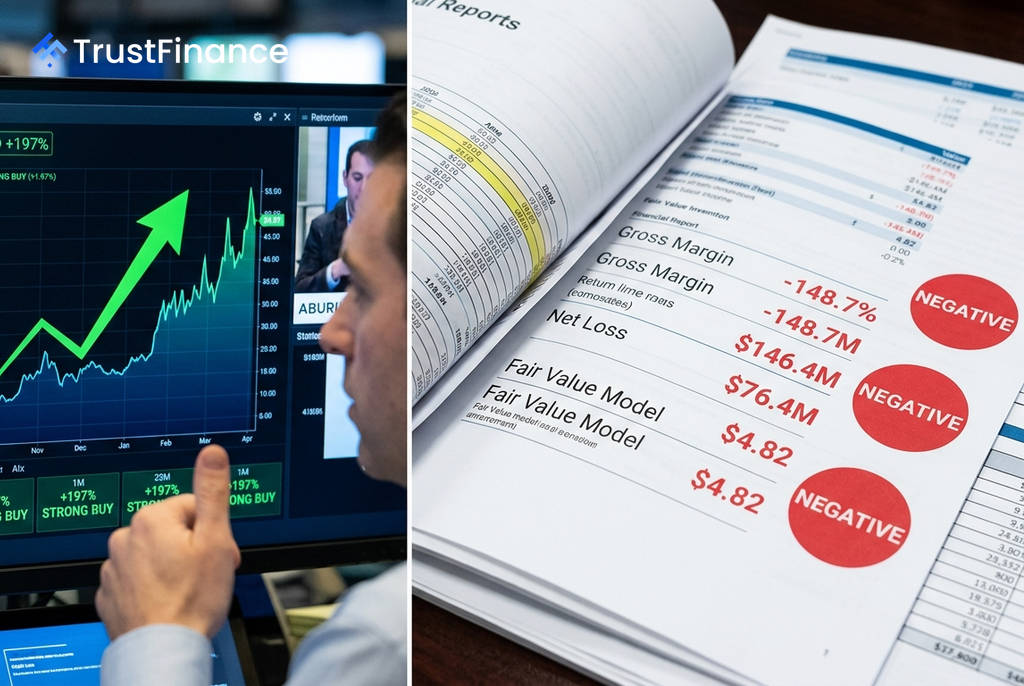
生物技术公司AbCellera Biologics (ABCL) 的股价正呈现出两种截然不同的景象。一方面,市场势头强劲,股价今年迄今已飙升197%,并获得分析师一致看好;另一方面,基本面估值模型却亮起红灯,显示其股价可能被严重高估。
动能强劲,分析师看涨
推动市场兴奋情绪的是AbCellera惊人的增长数据。根据Investing.com提供的数据,公司营收从2024年的2880万美元增至2025年的7510万美元,增幅高达160%。受此提振,该股仅在过去一周就上涨了71.5%,目前交投于10.15美元,逼近52周高点。
强劲的增长前景促使华尔街分析师纷纷上调评级。例如,BMO Capital于8月11日将其目标价上调至15美元,而Truist则给出了高达30美元的目标价。目前,所有覆盖该股的9位分析师均给予“买入”评级,市场普遍认为其仍有53.7%的上涨潜力。
估值与基本面敲响警钟
与市场的乐观情绪形成鲜明对比的是,基于基本面的公允价值模型给出的估算仅为4.82美元,这意味着当前股价被高估了52.6%。这种巨大的分歧源于公司疲软的财务状况:
- 毛利率:为 -148.7%,表明公司每产生一美元收入都在亏损。
- 盈利能力:2025年净亏损1.464亿美元,自由现金流消耗1.74亿美元。
- 远期市盈率:为 -15.1倍,显示分析师预计公司短期内难以实现盈利。
这些数据表明,市场可能正在以一家规模化商业公司的标准来为这家仍处于早期阶段的生物技术公司定价,其估值已提前计入了尚未实现的研发管线成功预期。
 Ad
技术面过热与财务安全垫
从技术指标来看,AbCellera的股价涨势已显现出“超买”信号。其日线相对强弱指数(RSI)高达80.5(通常高于70即为超买),显示短期内回调风险加剧。尽管趋势强劲,但这种抛物线式的上涨往往难以持续。
然而,多头投资者可以依赖的是公司稳健的资产负债表。AbCellera拥有约10亿美元的流动资金,流动比率为11.3倍,股权资本为8.96亿美元,而债务仅为1.356亿美元。雄厚的资本意味着公司拥有数年的运营资金,破产风险极低。此外,利好美国国内生物制造的《生物安全法案》(BIOSECURE Act)也可能为其提供政策顺风。
投资者视角
对于投资者而言,AbCellera Biologics代表了一场典型的动能交易与价值投资的抉择。相信其研发管线和合作协议能够兑现高估值的投资者可能会继续追随市场势头。但从传统估值角度看,该公司股价已严重偏离基本面。
这笔交易的风险回报完全取决于投资者的风险承受能力和投资期限。需要明确的是,这更像是一场动能驱动的交易,而非基于内在价值的投资——而在技术指标极度延伸时,市场动能随时可能发生急剧逆转。