
Story
Cổ phiếu AbCellera: Đà tăng mạnh mẽ đối mặt với các chỉ số tài chính yếu kém
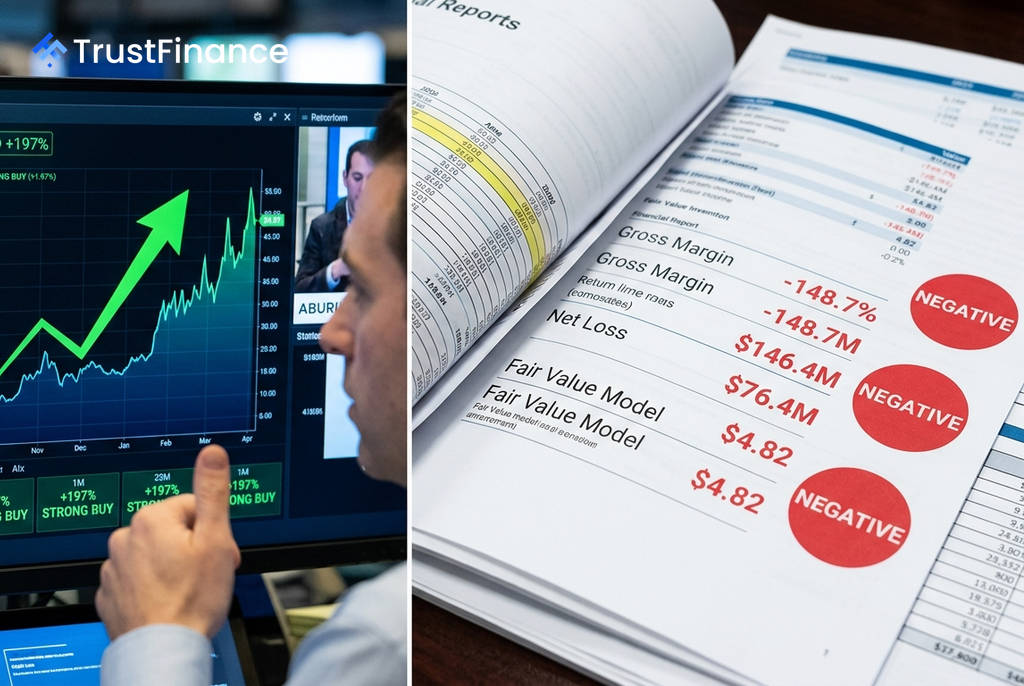
Cổ phiếu của AbCellera Biologics (ABCL) đang thể hiện một bức tranh đối lập rõ rệt: đà tăng trưởng mạnh mẽ trên thị trường chứng khoán đối nghịch với các chỉ số tài chính cơ bản yếu kém. Tình trạng này đặt ra câu hỏi cho nhà đầu tư về việc liệu mức định giá hiện tại có bền vững hay không, khi sự lạc quan của thị trường dường như đã vượt xa thực tế kinh doanh của công ty.
Đà tăng trưởng và sự lạc quan từ các nhà phân tích
Cổ phiếu AbCellera đã có một năm hoạt động đầy ấn tượng, với mức tăng +197% tính từ đầu năm và đang giao dịch gần mức cao nhất trong 52 tuần. Động lực tăng giá này được củng cố bởi sự lạc quan từ giới phân tích, với tất cả 9 chuyên gia theo dõi cổ phiếu này đều đưa ra khuyến nghị "Mua".
Sự lạc quan này phần lớn đến từ tăng trưởng doanh thu đột phá. Theo báo cáo, doanh thu của công ty đã tăng 160% từ 28,8 triệu USD năm 2024 lên 75,1 triệu USD vào năm 2025. Điều này đã thúc đẩy các công ty như BMO Capital nâng mục tiêu giá lên 15 USD và Truist đưa ra mức giá lên tới 30 USD, ngụ ý tiềm năng tăng giá hơn 53% so với mức giá 10,15 USD hiện tại.
Cảnh báo từ các chỉ số tài chính cơ bản
Trái ngược với đà tăng của cổ phiếu, các mô hình định giá dựa trên nền tảng tài chính lại đưa ra một góc nhìn thận trọng hơn. Một mô hình giá trị hợp lý cho rằng cổ phiếu này đang được định giá quá cao tới 52,6%, với giá trị thực chỉ ở mức 4,82 USD. Sự chênh lệch này xuất phát từ các yếu tố cơ bản đáng lo ngại:
 Ad
- Biên lợi nhuận gộp: Ở mức âm -148,7%, cho thấy công ty đang lỗ trên mỗi đô la doanh thu tạo ra.
- Lợi nhuận ròng: Công ty ghi nhận khoản lỗ ròng 146,4 triệu USD trong năm 2025.
- Dòng tiền: Dòng tiền tự do bị âm 174 triệu USD, cho thấy công ty đang "đốt tiền" để hoạt động.
- P/E dự phóng: Chỉ số này ở mức -15,1x, phản ánh rằng các nhà phân tích không kỳ vọng công ty sẽ có lãi trong tương lai gần.
Những con số này cho thấy thị trường dường như đang định giá AbCellera như một công ty thương mại đang trên đà mở rộng, trong khi thực tế đây vẫn là một công ty công nghệ sinh học ở giai đoạn tiền doanh thu, và thành công của các sản phẩm trong danh mục vẫn chưa được hiện thực hóa.
Tín hiệu kỹ thuật và điểm sáng từ bảng cân đối kế toán
Từ góc độ kỹ thuật, các chỉ báo cho thấy cổ phiếu đang trong vùng "quá mua". Chỉ số sức mạnh tương đối (RSI) hàng ngày đã lên tới 80,5, một mức cho thấy đà tăng có thể đã đi quá xa và dễ bị điều chỉnh. Cổ phiếu đã tăng tới 71,5% chỉ trong một tuần, một dấu hiệu của sự tăng trưởng nóng.
Tuy nhiên, điểm tựa lớn nhất cho các nhà đầu tư lạc quan là bảng cân đối kế toán vững chắc của AbCellera. Với khoảng 1 tỷ USD thanh khoản và tỷ lệ nợ trên vốn chủ sở hữu rất thấp, công ty có đủ nguồn lực tài chính để hoạt động trong nhiều năm mà không gặp rủi ro phá sản. Đây là một yếu tố quan trọng đối với một công ty công nghệ sinh học đang trong giai đoạn đầu tư và nghiên cứu.