
Story
アブセレラ株:アナリストは強気も、ファンダメンタルズとの乖離に警鐘
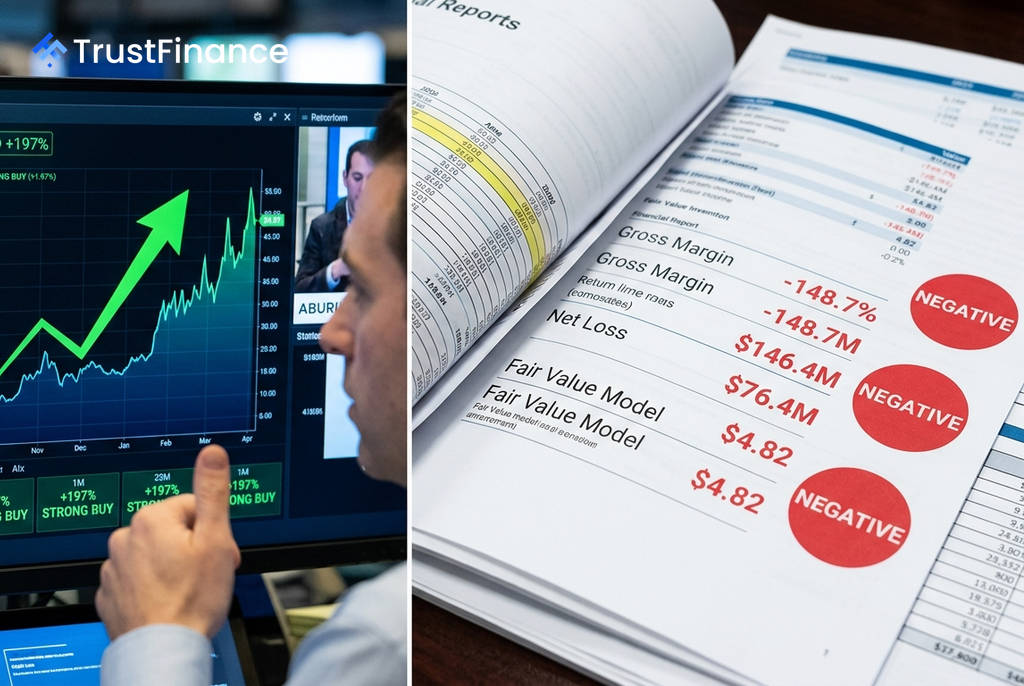
バイオテクノロジー企業アブセレラ・バイオロジクス(NASDAQ: ABCL)の株価は、市場の強いモメンタムに乗り年初来で197%という驚異的な上昇を記録しています。しかし、その急騰の裏で、펀더멘탈ズ(基礎的条件)に基づいた評価との間に大きな乖離が生じており、投資家の間で見方が分かれています。
市場の熱狂とアナリストの強気見通し
アブセレラの株価は現在10.15ドル付近で取引されており、52週高値に迫る勢いです。この急騰の引き金となったのは、2025年の売上高が前年の2,880万ドルから7,510万ドルへと160%増加したという力強い成長でした。
この業績を受け、アナリストの評価は非常に強気です。Investing.comによると、同社をカバーするアナリスト9名全員が「買い」推奨を維持。BMOキャピタルは目標株価を15ドルに、Truist証券は30ドルに引き上げており、平均して53.7%の上値余地があると見ています。
ファンダメンタルズが示す警戒信号
一方で、펀더멘탈ズ分析は全く異なる側面を映し出しています。同社の適正価値を試算するモデルでは、株価はわずか4.82ドルとされ、現在の株価は52.6%も過大評価されている可能性が示唆されています。この乖離の要因は、同社の収益構造にあります。
 Ad
- 売上総利益率: -148.7%と、売上が増えるほど損失が拡大する構造。
- 純損失: 2025年度の純損失は1億4,640万ドル。
- キャッシュフロー: 同年度のフリーキャッシュフローは1億7,400万ドルのマイナス(資金流出)。
現状のアブセレラは、まだ商業化が本格化していない研究開発段階のバイオ企業でありながら、すでに成長軌道に乗った企業のバリュエーションで評価されています。市場は、まだ実現していない将来のパイプライン成功を織り込んでいると言えます。
財務の健全性と今後の展望
ただし、強気派が指摘する安心材料もあります。それは、同社の強固な財務基盤です。流動比率は11.3倍と高く、約10億ドルの流動資産を保有。負債1億3,560万ドルに対し、自己資本は8億9,600万ドルに上り、数年間の事業継続が可能な資金力を確保しています。また、米国内のバイオ医薬品製造を後押しする「BIOSECURE法案」も追い風となる可能性があります。
結論として、アブセレラ株は典型的な「モメンタム銘柄」であり、バリュエーションは将来の触媒や提携契約への期待にかかっています。テクニカル指標である相対力指数(RSI)は80.5と買われすぎの水準にあり、急激な反落リスクも内包しています。投資家は、その高いリスク・リワード特性を十分に理解する必要があるでしょう。