
Story
Cổ phiếu Unity tăng vọt nhờ kết quả kinh doanh Quý 2 ấn tượng và làn sóng nâng hạng
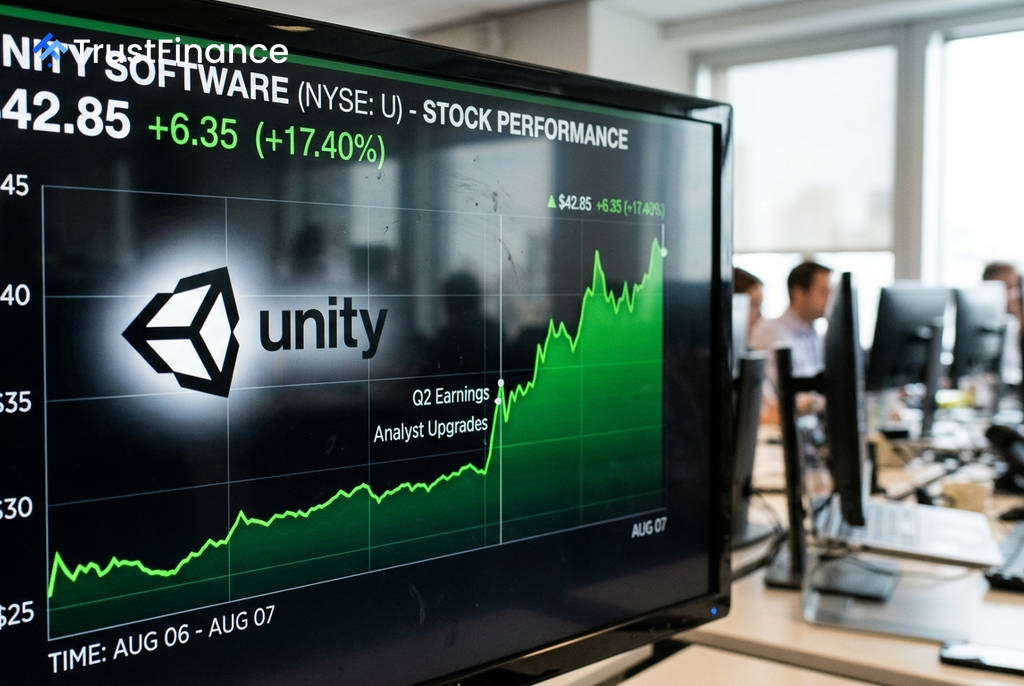
Cổ phiếu của Unity Software (NYSE: U) đã tăng vọt, nối dài đà tăng 15% từ phiên trước sau khi công ty công bố báo cáo tài chính quý hai xuất sắc. Kết quả kinh doanh vượt trội đã trở thành chất xúc tác cho một loạt nâng hạng từ các nhà phân tích hàng đầu, những người tin rằng nền tảng quảng cáo Vector của công ty là động lực tăng trưởng chính.
Kết quả kinh doanh Quý 2 vượt kỳ vọng
Unity đã báo cáo kết quả tài chính mạnh mẽ, vượt xa dự báo của Phố Wall, cho thấy sự tăng trưởng vững chắc trên các mảng kinh doanh cốt lõi. Các số liệu chính bao gồm:
- Doanh thu: Đạt 546 triệu USD, tăng 24% so với cùng kỳ năm ngoái.
- EBITDA điều chỉnh: Đạt 160 triệu USD, tương ứng với biên lợi nhuận 29% và mở rộng 800 điểm cơ bản so với cùng kỳ.
- Mảng Strategic Grow: Doanh thu tăng trưởng 63% lên 329 triệu USD, trong đó nền tảng Vector tăng 90% so với cùng kỳ năm ngoái và 23% so với quý trước.
- Mảng Strategic Create: Tăng trưởng 14% (sau khi loại trừ một khoản mục bất thường trong cùng kỳ năm trước).
Làn sóng nâng hạng từ các nhà phân tích
Kết quả ấn tượng, đặc biệt là từ nền tảng quảng cáo Vector, đã khiến nhiều tổ chức tài chính lớn phải đánh giá lại triển vọng của Unity. Deutsche Bank, BofA Securities, HSBC và Benchmark đều đã nâng khuyến nghị cho cổ phiếu lên "Mua" từ "Giữ".
 Ad
Trong đó, Deutsche Bank, BofA và Benchmark đều đặt mục tiêu giá mới là 50 USD. Nhà phân tích Omar Desspuky của BofA nhận định: "Chúng tôi nâng hạng Unity lên Mua... vì hiện tại chúng tôi nhận thấy một lộ trình tăng trưởng của Vector bền vững cho đến cuối năm 2027. Chúng tôi xem quý đột phá của Unity Ads là một bước ngoặt."
Triển vọng và những rủi ro tiềm ẩn
Đồng tình với quan điểm tích cực, nhà phân tích Ben Black của Deutsche Bank cho rằng Vector đã bước vào giai đoạn đầu của một chu kỳ tăng trưởng bền vững. Ông so sánh hiệu suất của Vector với nền tảng AXON 2 của AppLovin, chỉ ra sự cộng hưởng từ việc cải tiến sản phẩm, dữ liệu tốt hơn và chi tiêu của nhà quảng cáo cao hơn.
Tuy nhiên, vẫn có những quan điểm thận trọng. Nhà phân tích Stephen Ju của UBS vẫn giữ khuyến nghị "Trung lập" dù đã nâng mục tiêu giá lên 48 USD từ 32 USD. Ông cảnh báo rằng khi yếu tố xúc tác từ Vector đã được phản ánh vào giá, sự chú ý của nhà đầu tư có thể chuyển sang các rủi ro dài hạn như sự cạnh tranh từ AI và những gián đoạn tiềm tàng từ việc chuyển đổi các nhà phát triển game sang công cụ Unity 7 vào năm 2027.