
Story
유니티, 2분기 호실적에 월가 호평 잇따라… 주가 급등
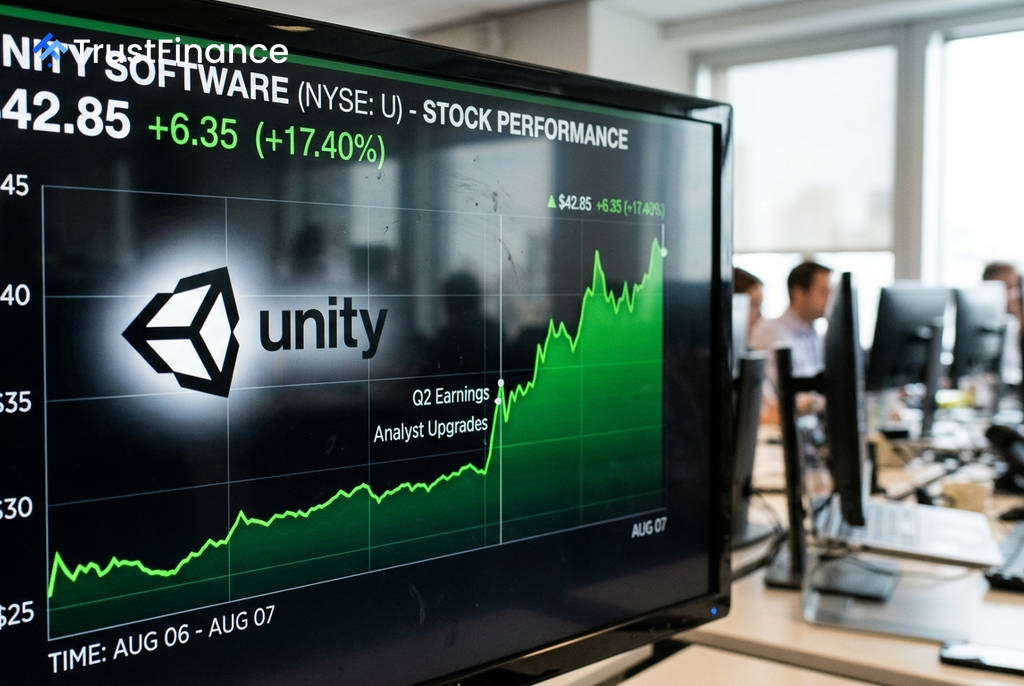
유니티 소프트웨어(NYSE: U)의 주가가 시장 예상을 크게 웃도는 2분기 실적 발표에 힘입어 급등했습니다. 목요일 15% 폭등에 이어 금요일 개장 전 거래에서도 5% 추가 상승했으며, 이는 월가 애널리스트들의 긍정적인 평가가 연이어 나온 데 따른 것입니다.
월가의 잇따른 '매수' 추천
깜짝 실적 발표 이후, 다수의 주요 투자은행들이 유니티에 대한 투자 등급을 상향 조정했습니다. 도이체방크, BofA 증권, HSBC, 벤치마크는 모두 투자의견을 '보유'에서 '매수'로 올렸습니다.
- 도이체방크: 목표 주가를 31달러에서 50달러로 상향
- BofA 증권: 목표 주가를 30달러에서 50달러로 상향
- 벤치마크: 목표 주가를 50달러로 신규 제시
BofA 증권의 오마르 데스푸키 애널리스트는 "유니티 광고 사업의 경이적인 분기 실적을 변곡점으로 본다"며, "이제 벡터(Vector) 플랫폼의 성장세가 2027년 말까지 지속 가능할 것으로 예상되어 투자의견을 '매수'로 상향한다"고 밝혔습니다. 도이체방크의 벤 블랙 애널리스트 역시 "벡터가 지속적인 성장 주기의 초기 단계에 진입했다는 견해를 입증했다"고 평가했습니다.
'벡터'가 이끈 어닝 서프라이즈
 Ad
이번 애널리스트들의 긍정적 전망은 유니티의 광고 플랫폼 '벡터'의 뛰어난 성과에 집중되어 있습니다. 유니티의 2분기 실적은 월가의 예상을 크게 상회했습니다.
- 총매출: 5억 4,600만 달러 (전년 동기 대비 24% 증가)
- 조정 EBITDA: 1억 6,000만 달러 (마진율 29%, 전년 동기 대비 800bp 확대)
- 전략적 성장 부문 매출: 3억 2,900만 달러 (전년 동기 대비 63% 증가)
- 이 중 벡터 플랫폼 매출은 전년 동기 대비 90% 급증했습니다.
중립적 시각과 잠재적 리스크
반면, UBS는 투자의견 '중립'을 유지하면서도 목표 주가는 32달러에서 48달러로 상향했습니다. 스티븐 주 애널리스트는 런타임 데이터 통합이 예상보다 빠르게 진행된 점과 슈퍼소닉(Supersonic) 플랫폼 종료에 따른 마진 개선 효과를 긍정적으로 평가했습니다.
하지만 그는 "벡터라는 촉매제가 주가에 반영됨에 따라 투자자들의 관심이 장기적인 AI 대체 리스크와 2027년 예정된 유니티 7 엔진 전환에 따른 잠재적 혼란으로 다시 옮겨갈 수 있다"고 지적하며 신중한 입장을 보였습니다.