
Story
Unity Softwareの株価が急騰、好決算とアナリストの格上げ相次ぐ
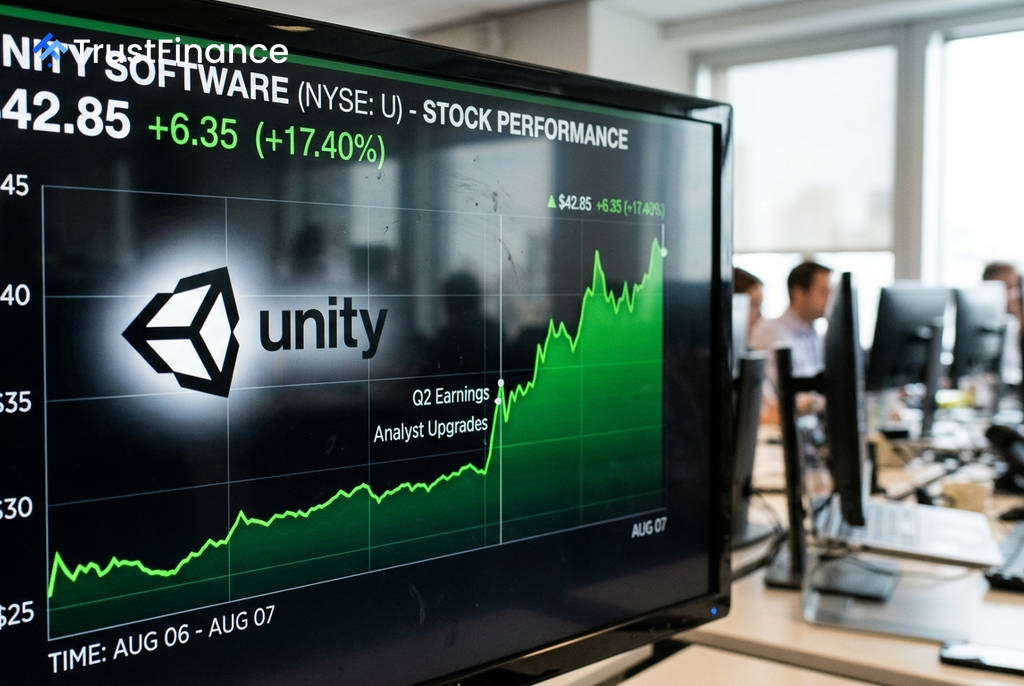
ゲームエンジン開発大手のUnity Software(NYSE: U)の株価が、市場予想を大幅に上回る第2四半期決算の発表をきっかけに急騰した。木曜日に15%の上昇を記録した後、金曜日のプレマーケット取引でもさらに5%上昇し、好調な業績とアナリストからの相次ぐ高評価が株価を押し上げている。
広告事業が牽引した好決算
同社が発表した第2四半期決算は、ウォール街の予想を大きく上回る内容だった。主要な業績は以下の通り。
- 売上高: 5億4600万ドル(前年同期比24%増)
- 調整後EBITDA: 1億6000万ドル(利益率は29%で、前年同期比800ベーシスポイント改善)
特に成長を牽引したのは、広告プラットフォーム「Vector」を含む戦略的成長(Strategic Grow)部門で、売上高は前年同期比63%増の3億2900万ドルに達した。Vector単体でも前年同期比で90%、前四半期比で23%という驚異的な成長を遂げている。
アナリスト各社が投資判断を「買い」に引き上げ
 Ad
この力強い決算を受け、複数の大手証券会社がUnityの投資判断を相次いで引き上げた。特に広告プラットフォームVectorの持続的な成長サイクルへの期待が、評価見直しの中心的な理由となっている。
- ドイツ銀行: 投資判断を「中立」から「買い」に引き上げ、目標株価を31ドルから50ドルに修正。
- BofAセキュリティーズ: 「中立」から「買い」に引き上げ、目標株価を30ドルから50ドルに修正。
- HSBC: 「中立」から「買い」に引き上げ。
- ベンチマーク: 「中立」から「買い」に引き上げ、目標株価を50ドルに設定。
BofAのアナリスト、オマール・デスピュキー氏は「Vectorの成長軌道は2027年末まで持続可能」との見方を示し、今回の決算を「転換点」と評価。ドイツ銀行のアナリスト、ベン・ブラック氏も「Vectorが持続的な成長サイクルの初期段階に入ったことを証明した」とコメントした。
今後の見通しと潜在的リスク
一方で、慎重な見方も存在する。UBSのアナリスト、スティーブン・ジュー氏は、投資判断を「中立」に据え置いたものの、目標株価は32ドルから48ドルへと引き上げた。同氏は、Vectorの好調さが株価に織り込まれるにつれて、投資家の関心が長期的なAIによる代替リスクや、2027年に予定されている次期エンジン「Unity 7」への移行に伴う潜在的な混乱へと移る可能性を指摘している。