
Story
Snowflake và MongoDB trước thềm báo cáo tài chính: Cổ phiếu nào hấp dẫn hơn về rủi ro/lợi nhuận?
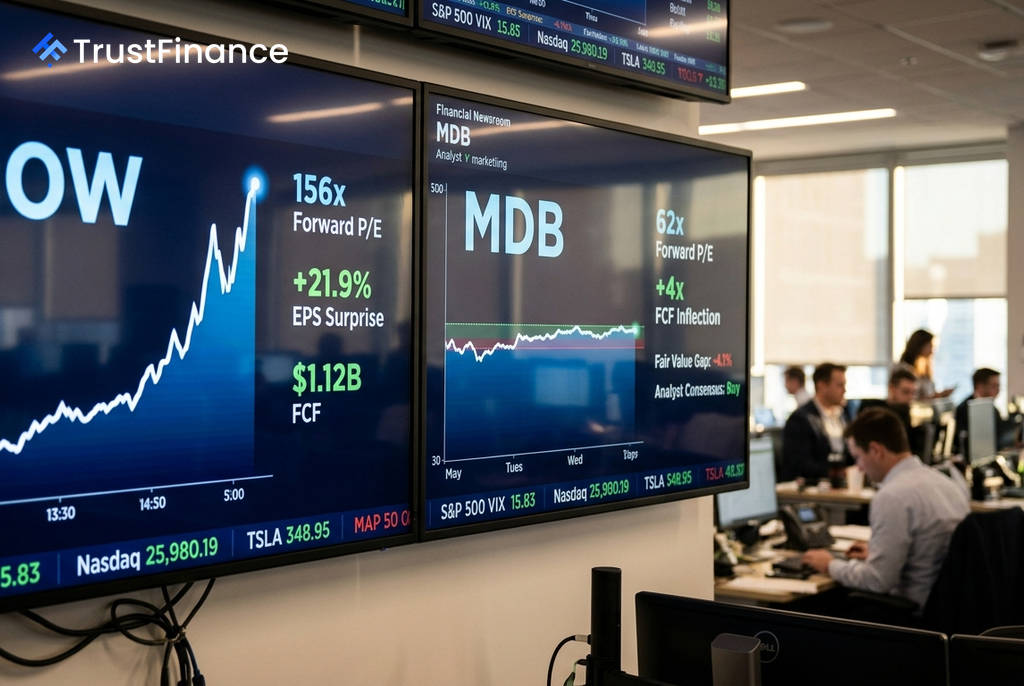
Hai gã khổng lồ trong lĩnh vực dữ liệu đám mây, Snowflake (SNOW) và MongoDB (MDB), sẽ lần lượt công bố báo cáo tài chính trong tuần này, thu hút sự chú ý của giới đầu tư. Mặc dù cả hai đều có lịch sử vượt kỳ vọng, một phân tích sâu hơn về định giá và các chỉ số tài chính cho thấy MongoDB đang có một vị thế thuận lợi hơn về mặt rủi ro/lợi nhuận trước thềm sự kiện quan trọng này.
Bối cảnh báo cáo tài chính
Cả hai công ty đều bước vào kỳ báo cáo với động lực tích cực, nhưng thị trường đã cho thấy việc vượt dự báo là chưa đủ để đảm bảo đà tăng của cổ phiếu. Theo dữ liệu từ Investing.com, cả hai đều có chuỗi 4 quý liên tiếp vượt ước tính lợi nhuận trên mỗi cổ phiếu (EPS).
Tuy nhiên, phản ứng của thị trường lại không nhất quán. Chẳng hạn, cổ phiếu MongoDB từng giảm mạnh 23,1% sau khi công bố kết quả kinh doanh quý 4 vượt trội. Điều này cho thấy với các cổ phiếu tăng trưởng có định giá cao, kỳ vọng của nhà đầu tư không chỉ dừng lại ở việc "vượt dự báo" mà phải là "vượt xa dự báo" và đi kèm với việc nâng triển vọng kinh doanh.
Chênh lệch lớn về định giá
Sự khác biệt rõ rệt nhất giữa hai cổ phiếu nằm ở các chỉ số định giá. Snowflake đang giao dịch ở mức rất cao, trong khi MongoDB có vẻ hợp lý hơn nhiều, tạo ra một vùng đệm an toàn hơn nếu kết quả kinh doanh không như kỳ vọng.
- P/E dự phóng (Forward P/E): Snowflake có hệ số P/E lên tới 156,3x, trong khi của MongoDB chỉ là 61,7x.
- Chênh lệch so với giá trị hợp lý: Theo phân tích của Investing.com, giá cổ phiếu SNOW đang cao hơn 21,9% so với giá trị hợp lý, ngược lại MDB chỉ cách giá trị hợp lý -4,1%.
- EV/Doanh thu: Tỷ lệ của Snowflake (~22x) cao gần gấp đôi so với MongoDB (~11,5x).
Những con số này cho thấy cổ phiếu Snowflake đã phản ánh quá nhiều kỳ vọng tích cực, khiến rủi ro điều chỉnh trở nên lớn hơn.
 Ad
Câu chuyện về dòng tiền tự do
Một yếu tố cơ bản quan trọng làm nổi bật MongoDB là bước ngoặt về dòng tiền tự do (FCF). Trong năm tài chính vừa qua, FCF của công ty đã tăng vọt gấp 4 lần, từ 121 triệu USD lên 500 triệu USD. Đây không phải là sự cải thiện từ từ mà là một bước nhảy vọt, cho thấy đòn bẩy hoạt động hiệu quả và một sự thay đổi cấu trúc có thể định giá lại cổ phiếu.
Trong khi đó, FCF của Snowflake cũng tăng trưởng ổn định nhưng không tạo ra sự đột phá tương tự. Về mặt cạnh tranh, Snowflake đang phải đối mặt với áp lực từ đối thủ Databricks, công ty vừa được định giá 190 tỷ USD. Ngược lại, nền tảng Atlas của MongoDB được dự báo sẽ tiếp tục tăng trưởng mạnh mẽ, tạo ra một động lực riêng cho công ty.
Đánh giá rủi ro/lợi nhuận
Xét về tổng thể, dù Snowflake hiện là một doanh nghiệp lớn hơn với tốc độ tăng trưởng doanh thu cao hơn (31,1% so với 23,6%), cổ phiếu này đang được định giá cho sự hoàn hảo. Với việc giá cổ phiếu đã tăng 87% trong ba tháng, bất kỳ kết quả nào dù tốt nhưng không đủ đột phá cũng có thể gây ra một đợt bán tháo.
Ngược lại, MongoDB bước vào kỳ báo cáo với một vị thế cân bằng hơn: định giá rẻ hơn, rủi ro giảm giá thấp hơn và một câu chuyện tăng trưởng dòng tiền hấp dẫn. Do đó, trong bối cảnh cụ thể của đợt công bố kết quả kinh doanh này, MongoDB mang lại một tỷ lệ rủi ro/lợi nhuận hấp dẫn hơn cho các nhà đầu tư.