
Story
SnowflakeとMongoDB、決算を前に投資妙味があるのはどちらか
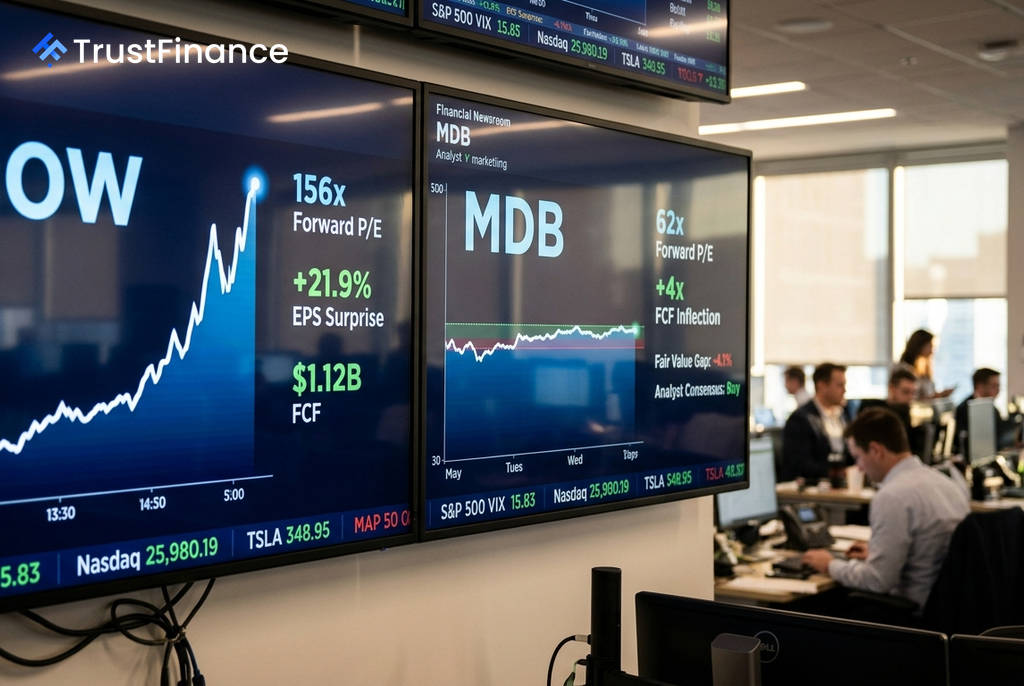
クラウドデータプラットフォームを手掛けるSnowflakeとMongoDBは、今週相次いで四半期決算を発表する。両社ともに過去4四半期連続でアナリスト予想を上回る実績を持つが、現在の株価水準やバリュエーションには大きな隔たりがあり、決算を前にした投資家にとってのリスク・リワードは対照的だ。
決算概要と市場の期待
両社は今週、立て続けに決算発表を予定している。市場コンセンサス予想は以下の通り。
- MongoDB (MDB): 9月1日市場引け後に発表。1株当たり利益(EPS)予想は1.61ドル、売上高予想は7億3500万ドル。
- Snowflake (SNOW): 9月2日市場引け後に発表。EPS予想は0.45ドル、売上高予想は14億8000万ドル。
両社は過去4四半期連続でEPS予想を上回っているが、好決算が必ずしも株価上昇につながるとは限らない。過去には、MongoDBが大幅な増益を達成したにもかかわらず、株価が23%下落した例もある。これは、高いバリュエーションで取引される銘柄では、単に予想を上回るだけでなく、市場の期待を大幅に超える内容と強力なガイダンスが求められることを示唆している。
バリュエーションとファンダメンタルズの比較
 Ad
両社の最大の違いはバリュエーションと財務状況にある。Snowflakeは極めて高い期待が織り込まれている一方、MongoDBはより現実的な水準にある。
- バリュエーション: Snowflakeの予想株価収益率(PER)は156倍に達するのに対し、MongoDBは62倍と、相対的に割安感がある。企業価値と売上高の比率(EV/Revenue)でも、Snowflakeの約22倍に対し、MongoDBは約11.5倍となっている。
- フリーキャッシュフロー(FCF): MongoDBはFCFが前会計年度の1億2100万ドルから5億ドルへと約4倍に急増し、事業の収益性が構造的に変化する「転換点」を迎えている可能性を示している。一方、SnowflakeのFCFも着実に増加しているが、MongoDBほどの急激な変化は見られない。
- 株価の勢い: Snowflakeの株価は過去3ヶ月で87%も急騰し、52週高値圏で推移している。これは好材料が相当程度、株価に織り込み済みであることを意味する。対照的にMongoDBは直近で調整局面に入っており、過熱感は和らいでいる。
リスク・リワード分析
現状を分析すると、決算発表というイベントに対してはMongoDBの方がよりバランスの取れたリスク・リワードを提供していると見られる。Snowflakeは、その高い成長率(売上高成長率31%)と事業規模で優れた企業であることは間違いないが、株価はすでに「完璧」を織り込んでいる状態だ。決算内容が市場の非常に高い期待にわずかでも届けば、大きな売り圧力に直面するリスクがある。
一方でMongoDBは、バリュエーションが比較的低く、フェアバリューからの乖離も-4.1%と小さい(Snowflakeは-21.9%)。FCFの急拡大という強力なファンダメンタルズの変化がありながら、株価は過熱していないため、ポジティブな決算内容に対しては上昇余地が大きく、ネガティブな場合の下値リスクは比較的小さいと考えられる。