
Story
Palantir Công Bố Kết Quả Kinh Doanh Quý 2: Tăng Trưởng Mạnh Đối Mặt Với Định Giá Cao
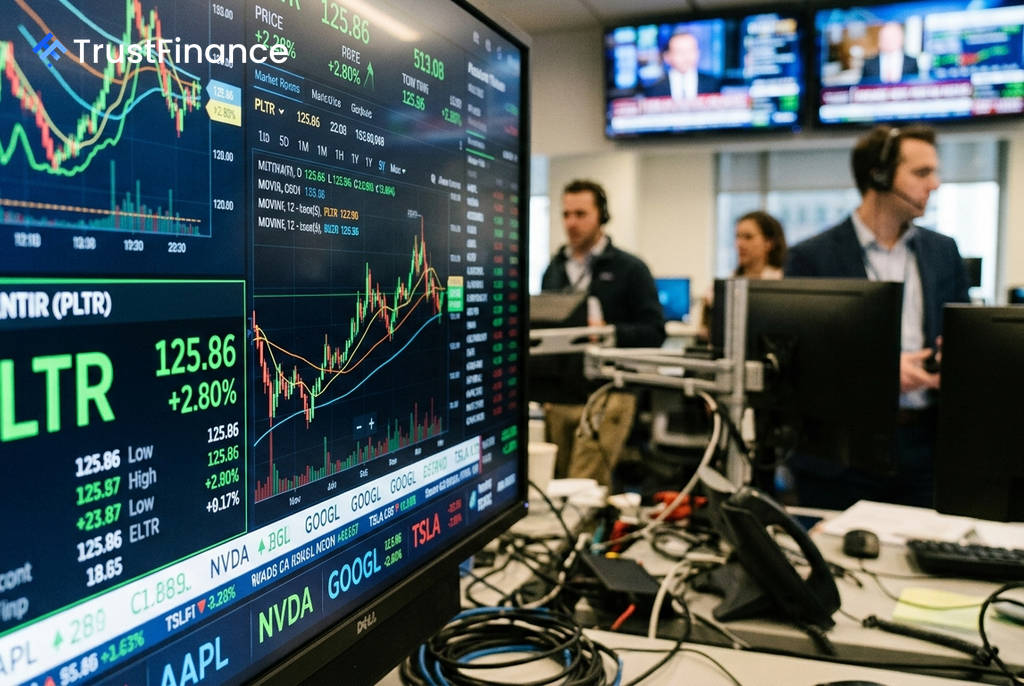
Công ty phân tích dữ liệu Palantir (NYSE: PLTR) sẽ công bố báo cáo kết quả kinh doanh quý 2 sau khi thị trường đóng cửa, trong bối cảnh giới đầu tư đang cân nhắc giữa tiềm năng tăng trưởng mạnh mẽ và mức định giá cổ phiếu vẫn còn rất cao.
Cổ phiếu PLTR hiện đang giao dịch quanh mức 125,86 USD, đã giảm 30,6% so với mức đỉnh trong năm là 207,52 USD, nhưng vẫn duy trì tỷ lệ P/E (giá trên lợi nhuận) hơn 130 lần, cho thấy kỳ vọng của thị trường là rất lớn. Ước tính đồng thuận của Phố Wall dự báo doanh thu đạt 1,81 tỷ USD (tăng 81% so với cùng kỳ) và lợi nhuận trên mỗi cổ phiếu (EPS) là 0,34 USD.
Luận điểm của phe giá lên
Những nhà đầu tư lạc quan tin rằng Palantir sẽ tiếp tục đà tăng trưởng ấn tượng, dựa trên nhiều yếu tố then chốt:
- Tăng trưởng mảng thương mại tại Mỹ: Đây được xem là động lực chính. Doanh thu mảng thương mại tại Mỹ trong Quý 1 đã tăng 121% so với cùng kỳ. Oppenheimer dự báo tốc độ này có thể tăng lên hơn 135% trong Quý 2, cho thấy nền tảng trí tuệ nhân tạo (AIP) của công ty đang được đón nhận mạnh mẽ.
- Hợp đồng chính phủ ổn định: Palantir có một chuỗi hợp đồng vững chắc với các cơ quan chính phủ. Oppenheimer kỳ vọng doanh thu từ mảng này sẽ tăng khoảng 85% trong Quý 2, nhờ vào chi tiêu quốc phòng gia tăng ở Trung Đông và các hợp đồng trong nước.
- Kỳ vọng nâng dự báo: Chất xúc tác thực sự cho giá cổ phiếu không chỉ là việc vượt qua ước tính quý, mà là việc nâng dự báo cả năm. Các nhà đầu tư kỳ vọng công ty sẽ nâng mục tiêu doanh thu năm 2026 từ mức 7,18–7,20 tỷ USD hiện tại lên một con số cao hơn đáng kể.
Rủi ro từ phe giá xuống
 Ad
Tuy nhiên, vẫn có những lo ngại đáng kể có thể gây áp lực lên cổ phiếu, ngay cả khi kết quả kinh doanh tốt.
- Phản ứng tiêu cực của thị trường: Trong hai quý gần nhất, cổ phiếu Palantir đều giảm giá (lần lượt là -5,66% và -4,85%) sau khi công bố kết quả kinh doanh vượt kỳ vọng. Điều này cho thấy thị trường đang yêu cầu một kịch bản "vượt kỳ vọng và nâng dự báo" (beat and raise) như một điều kiện tối thiểu.
- Định giá không có chỗ cho sai sót: Ngay cả sau khi đã điều chỉnh, cổ phiếu vẫn đang giao dịch ở mức gấp 50–90 lần doanh thu dự phóng. Jefferies duy trì khuyến nghị "Kém khả quan" với giá mục tiêu 70 USD, cho rằng mức định giá này đòi hỏi sự thực thi hoàn hảo liên tục.
- Dấu hiệu cạnh tranh và rào cản quốc tế: Theo Cleveland Research, dữ liệu từ các đối tác thương mại trong Quý 2 cho thấy kết quả chỉ ở mức ngang hoặc dưới kế hoạch do cạnh tranh gia tăng. Ngoài ra, các rào cản pháp lý tại Anh đối với các hợp đồng lớn cũng là một yếu tố bất lợi cho câu chuyện mở rộng toàn cầu.
Các yếu tố quyết định
Thị trường quyền chọn đang dự báo một biến động giá khoảng ±9,6% sau khi báo cáo được công bố. Với việc cổ phiếu đã giảm giá sau hai lần báo cáo vượt kỳ vọng gần nhất, gánh nặng chứng minh lần này hoàn toàn nằm ở việc công ty có đưa ra một dự báo kinh doanh lạc quan cho phần còn lại của năm hay không, chứ không chỉ đơn thuần là các con số của Quý 2.