
Story
UBS Nâng hạng Cổ phiếu Jabil lên 'Mua' nhờ Triển vọng Tăng trưởng từ AI
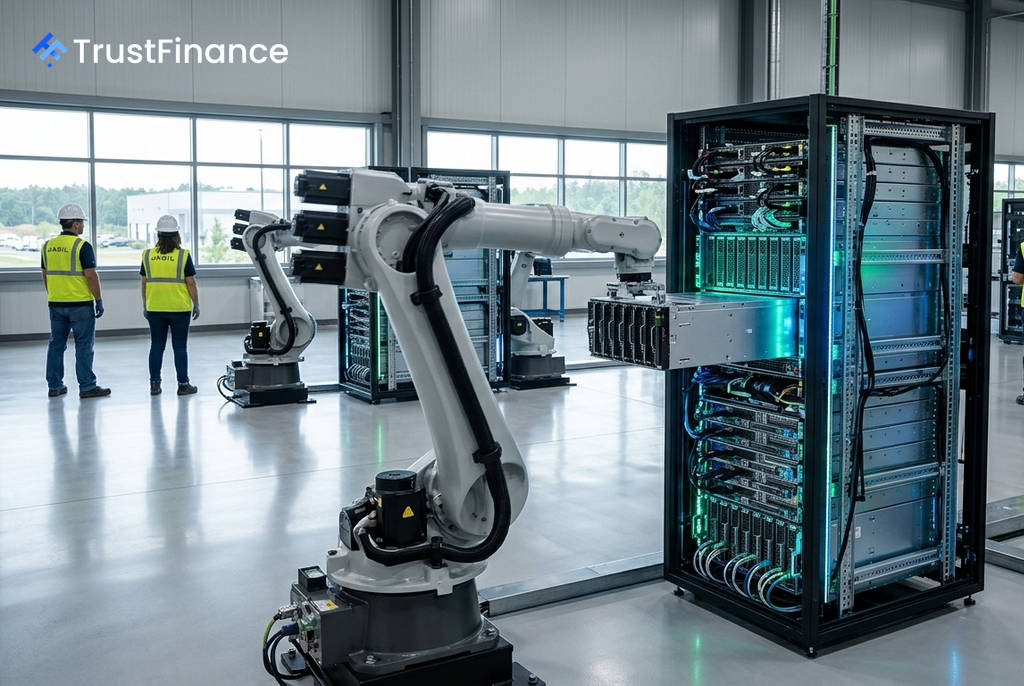
Ngân hàng UBS vừa nâng khuyến nghị đối với cổ phiếu của Jabil (mã: JBL) từ "Trung lập" lên "Mua", trích dẫn nhu cầu mạnh mẽ được thúc đẩy bởi trí tuệ nhân tạo (AI) và cơ cấu kinh doanh ngày càng đa dạng. UBS giữ nguyên giá mục tiêu ở mức 430 USD, tương đương tiềm năng tăng giá khoảng 28% so với mức hiện tại.
Động lực tăng trưởng từ nhu cầu AI
Theo phân tích của UBS, động lực chính đằng sau việc nâng hạng là triển vọng tăng trưởng ấn tượng từ mảng kinh doanh liên quan đến AI. Ngân hàng dự báo doanh thu từ AI của Jabil sẽ tăng trưởng ít nhất 50% trong năm tài chính 2027, đạt khoảng 20,3 tỷ USD.
Triển vọng này được hỗ trợ bởi việc Jabil mở rộng công suất tại các nhà máy ở Memphis và North Carolina, cùng với nhu cầu ngày càng tăng từ các nhà cung cấp dịch vụ đám mây siêu quy mô lớn như Amazon, Meta và Google. UBS ước tính Amazon và Meta sẽ đóng góp thêm khoảng 1 tỷ USD doanh thu cho mỗi công ty, trong khi một khách hàng siêu quy mô thứ ba, được cho là Google, sẽ tạo thêm một cú hích tăng trưởng vào cuối năm tài chính 2027.
Nâng dự báo lợi nhuận và doanh thu
Sau khi thực hiện các kiểm tra chuỗi cung ứng cho thấy nhu cầu đang mạnh hơn, UBS đã điều chỉnh tăng các ước tính tài chính cho Jabil. Ngân hàng cũng kỳ vọng biên lợi nhuận hoạt động sẽ cải thiện lên khoảng 6% vào năm tài chính 2027 từ mức ước tính 5,8% trong năm tài chính 2026, nhờ các khoản đầu tư vào tự động hóa và robot.
 Ad
Các thay đổi chính trong dự báo của UBS bao gồm:
- Ước tính doanh thu năm 2027 và 2028: Tăng khoảng 6%.
- Ước tính EPS (lợi nhuận trên mỗi cổ phiếu) năm 2027: Tăng 6% lên 16,78 USD (từ 15,89 USD).
- Ước tính EPS năm 2028: Tăng 10% lên 20,24 USD (từ 18,34 USD).
Bối cảnh và định giá
Mặc dù giữ nguyên giá mục tiêu 430 USD, UBS đã hạ hệ số định giá của Jabil xuống còn khoảng 22 lần thu nhập dự phóng, so với mức 25 lần trước đó. Ngân hàng giải thích động thái này là để phản ánh chi phí vốn cao hơn và sự sụt giảm định giá chung trên diện rộng đối với các cổ phiếu cơ sở hạ tầng AI.
Tuy nhiên, UBS cho rằng mức định giá hiện tại của Jabil chưa phản ánh đầy đủ triển vọng tăng trưởng của công ty. Ngân hàng cũng chỉ ra các yếu tố tăng trưởng bổ sung từ việc mua lại công ty Hanley, nhu cầu mạnh mẽ hơn đối với cơ sở hạ tầng trung tâm dữ liệu và nhu cầu ngày càng tăng trong lĩnh vực chăm sóc sức khỏe khi cơ sở ở Croatia đi vào hoạt động.