
Story
UBS Naikkan Peringkat Saham Jabil Menjadi 'Beli' Berkat Prospek Pertumbuhan AI
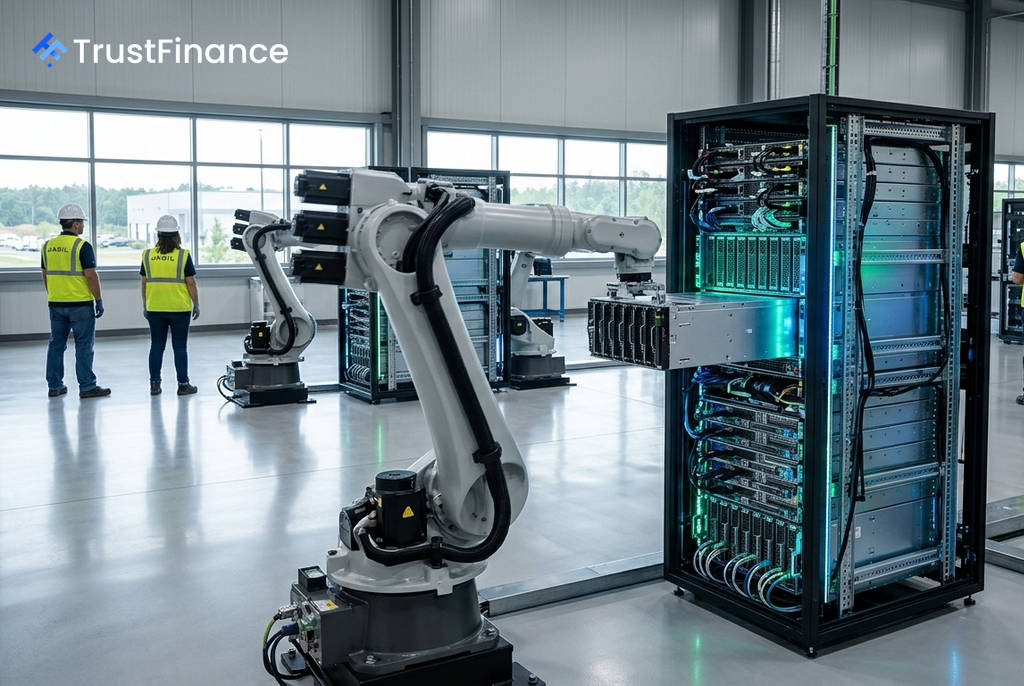
UBS menaikkan peringkat saham produsen manufaktur Jabil (JBL) menjadi 'Beli' dari 'Netral', dengan alasan meningkatnya permintaan yang didorong oleh kecerdasan buatan (AI) dan bauran bisnis yang semakin terdiversifikasi. Dalam laporannya, bank investasi tersebut mempertahankan target harga pada $430 per saham, yang menyiratkan potensi kenaikan sekitar 28%.
Proyeksi Pertumbuhan Didorong AI
Optimisme UBS berpusat pada sektor AI, di mana bank tersebut memproyeksikan pendapatan terkait AI Jabil akan tumbuh setidaknya 50% pada tahun fiskal 2027 hingga mencapai sekitar $20,3 miliar. Pertumbuhan ini diperkirakan akan didukung oleh ekspansi kapasitas di fasilitas Memphis dan North Carolina, serta permintaan yang meningkat dari para *hyperscaler* utama termasuk Amazon, Meta, dan Google.
Menurut analisis UBS, Amazon dan Meta diperkirakan masing-masing akan memberikan kontribusi pendapatan tambahan sekitar $1 miliar. Selain itu, *hyperscaler* ketiga, yang diyakini UBS adalah Google, diharapkan dapat menjadi pendorong pertumbuhan tambahan pada akhir tahun fiskal 2027.
Revisi Estimasi dan Valuasi
Seiring dengan peningkatan peringkat, UBS juga merevisi naik estimasi pendapatan dan laba per saham (EPS) untuk Jabil. Pemeriksaan rantai pasokan yang dilakukan bank tersebut mengindikasikan permintaan yang lebih kuat dari perkiraan sebelumnya.
 Ad
- Estimasi EPS FY2027: Dinaikkan sebesar 6% menjadi $16,78 dari $15,89.
- Estimasi EPS FY2028: Dinaikkan sebesar 10% menjadi $20,24 dari $18,34.
- Estimasi Pendapatan FY2027 & FY2028: Dinaikkan sekitar 6%.
UBS mempertahankan target harga $430 meskipun menurunkan kelipatan valuasi menjadi sekitar 22 kali dari 25 kali. Penyesuaian ini dilakukan untuk memperhitungkan biaya modal yang lebih tinggi dan penurunan valuasi yang lebih luas di antara saham-saham infrastruktur AI.
Diversifikasi dan Peningkatan Margin
Selain AI, UBS melihat potensi pertumbuhan tambahan dari akuisisi Hanley dan permintaan yang lebih kuat untuk infrastruktur pusat data. Jabil juga diposisikan untuk mendapatkan keuntungan dari meningkatnya permintaan di sektor kesehatan seiring dengan beroperasinya fasilitas baru di Kroasia.
Investasi perusahaan dalam otomatisasi dan robotika diharapkan dapat meningkatkan profil pertumbuhan dan margin. UBS memproyeksikan margin operasi akan naik menjadi sekitar 6% pada tahun fiskal 2027, dari perkiraan 5,8% pada tahun fiskal 2026. Bank tersebut berpendapat bahwa valuasi saham saat ini belum sepenuhnya mencerminkan prospek pertumbuhan perusahaan.