
Story
UBS, AI 성장성 기반으로 자빌(Jabil) '매수' 상향…목표가 430달러 유지
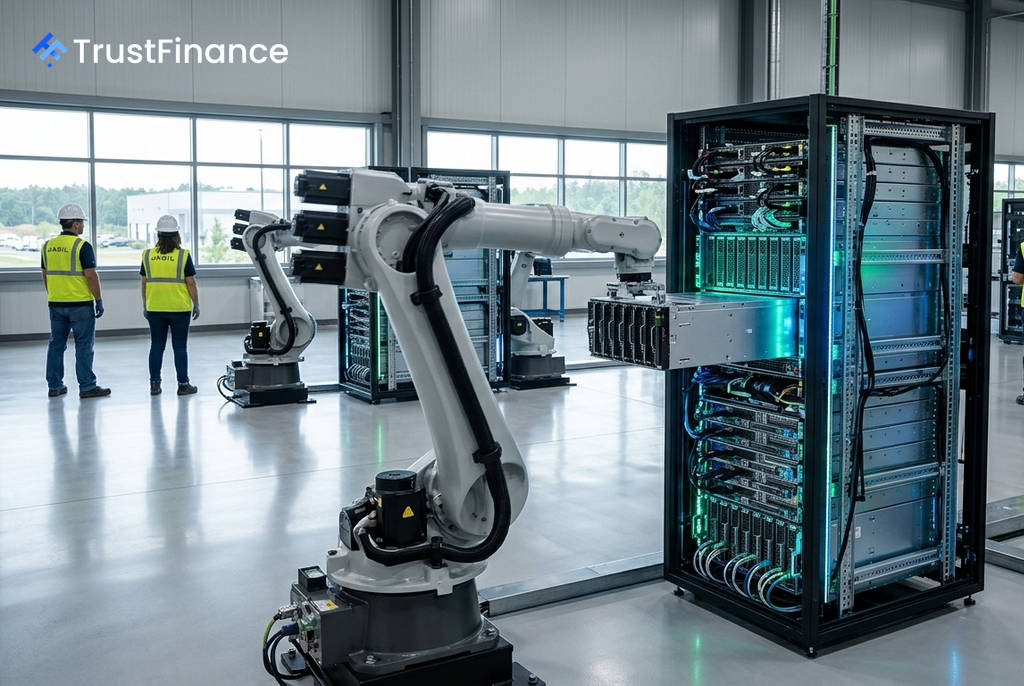
투자은행 UBS가 인공지능(AI) 관련 수요 강세와 사업 포트폴리오 다각화를 근거로 전자제품 제조 서비스 기업 자빌(Jabil, JBL)에 대한 투자의견을 '중립'에서 '매수'로 상향 조정했다. UBS는 목표주가를 430달러로 유지하며 약 28%의 상승 여력이 있다고 평가했으나, 향후 실적 전망은 더욱 긍정적으로 수정했다.
AI 수요 기반 투자의견 상향
UBS는 자빌의 등급 상향 주요 근거로 AI 기반 수요의 강력한 성장세를 꼽았다. 보고서에 따르면, 자빌의 AI 관련 매출은 2027 회계연도에 최소 50% 성장하여 약 203억 달러에 이를 것으로 전망된다.
이는 멤피스와 노스캐롤라이나의 생산 능력 확장과 더불어 아마존, 메타, 구글 등 주요 하이퍼스케일러 고객사들의 수요 증가에 힘입은 결과로 분석된다. UBS는 또한 핸리(Hanley) 인수와 데이터센터 인프라 수요 강화도 추가적인 성장 동력이 될 것으로 내다봤다.
실적 전망치 상향 조정
UBS는 공급망 점검 결과 수요가 예상보다 강하다고 판단하고, 자빌의 향후 실적 전망치를 상향 조정했다. 2027 및 2028 회계연도 매출 전망치는 각각 약 6%씩 높였으며, 주당순이익(EPS) 전망치는 다음과 같이 수정했다.
 Ad
- 2027 회계연도 EPS: 기존 15.89달러에서 16.78달러로 6% 상향
- 2028 회계연도 EPS: 기존 18.34달러에서 20.24달러로 10% 상향
UBS는 아마존과 메타가 각각 약 10억 달러의 증분 매출에 기여할 것으로 예상했으며, 구글로 추정되는 세 번째 하이퍼스케일러 고객사가 2027 회계연도 후반에 추가 성장 동력을 제공할 것으로 기대했다.
성장 동력과 밸류에이션 분석
UBS는 AI 외에도 다양한 성장 동력을 제시했다. 크로아티아 신규 시설 가동에 따른 헬스케어 부문 수요 증가와 자동화 및 로보틱스 분야 투자가 자빌의 성장성과 마진 프로필을 개선할 것으로 분석했다. 이에 따라 영업이익률은 2026 회계연도 예상치인 5.8%에서 2027 회계연도에는 약 6%까지 상승할 것으로 전망했다.
UBS는 현재 주가가 자사의 성장 전망을 완전히 반영하지 못하고 있다고 평가했다. 다만, 목표주가를 상향하지 않은 이유에 대해서는 높아진 자본 비용과 AI 인프라 주식 전반의 밸류에이션 하락(de-rating)을 고려해 평가 배수를 기존 25배에서 약 22배로 낮췄다고 설명했다.