
Story
Cổ phiếu Instacart (CART): Nền tảng cơ bản vững chắc đối mặt với tín hiệu kỹ thuật trái chiều
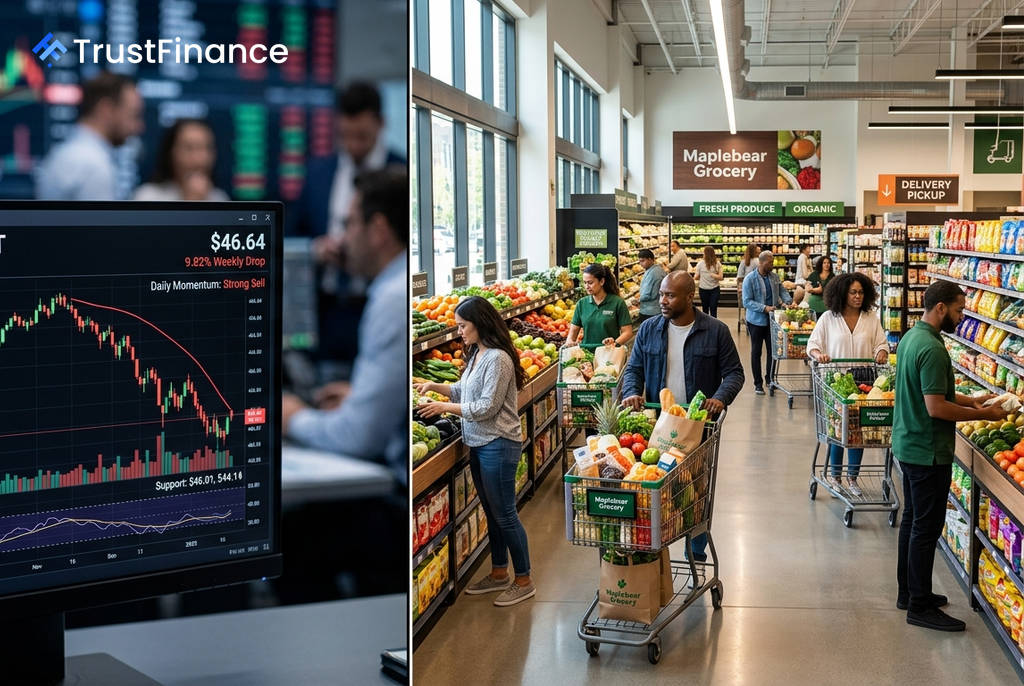
Cổ phiếu của Maplebear (Instacart), mã chứng khoán CART, đang cho thấy một bức tranh đầu tư phức tạp, khi nền tảng cơ bản vững chắc đối lập với các tín hiệu kỹ thuật suy yếu trong ngắn hạn. Cổ phiếu đã đóng cửa ở mức $46,64 vào ngày 9 tháng 9, ghi nhận mức giảm 9,82% trong tuần, tạo ra sự phân vân cho các nhà đầu tư về thời điểm tham gia thị trường.
Tín hiệu kỹ thuật trái chiều
Phân tích kỹ thuật cho thấy một sự giằng co rõ rệt giữa các khung thời gian khác nhau. Trong khi các chỉ báo động lượng hàng ngày đang ở mức "Bán Mạnh", xu hướng hàng tuần và hàng tháng vẫn duy trì tín hiệu tích cực, cho thấy xu hướng tăng dài hạn chưa bị phá vỡ.
- Khung ngày: Tín hiệu "Bán Mạnh" với chỉ số RSI ở mức 39,97, cho thấy áp lực bán đang hiện hữu nhưng chưa đến mức quá bán cực đoan.
- Khung tuần: Tín hiệu "Mua" với RSI ở mức 53,39 và chỉ báo MACD dương, cho thấy xu hướng tăng rộng hơn vẫn còn nguyên vẹn.
- Khung tháng: Tín hiệu "Mua Mạnh" với RSI ở mức 56,37, khẳng định sức mạnh của xu hướng dài hạn.
Các ngưỡng quan trọng cần theo dõi bao gồm ngưỡng hỗ trợ tại $46,01 và sâu hơn là $44,14. Việc giữ vững trên mốc $46 sẽ giúp ổn định tình hình. Ngược lại, nếu cổ phiếu mất mốc $44,14, đợt điều chỉnh có thể trở nên nghiêm trọng hơn.
Nền tảng cơ bản vững chắc
Trái ngược với biến động giá ngắn hạn, sức khỏe tài chính của Instacart vẫn rất khả quan. Công ty đã cho thấy sự tăng trưởng doanh thu ấn tượng từ 1,83 tỷ USD năm 2021 lên 3,74 tỷ USD vào năm 2025. Dữ liệu tính đến ngày 30 tháng 6 năm 2026 cũng rất tích cực:
 Ad
- Biên lợi nhuận gộp: 72,6%
- Biên lợi nhuận ròng: 12,0%
- Dòng tiền tự do có đòn bẩy: 1,18 tỷ USD
Báo cáo quý gần nhất cũng vượt kỳ vọng của thị trường, với EPS đạt $0,45 so với dự báo là $0,31 (vượt 45,16%). Ban lãnh đạo cũng nhấn mạnh sự tăng trưởng 14% về Tổng giá trị hàng hóa (GTV) và 16% về doanh thu quảng cáo.
Rủi ro và triển vọng
Rủi ro chính đối với Instacart không nằm ở sự sụp đổ của các yếu tố cơ bản, mà là "rủi ro kỳ vọng". Ước tính EPS đồng thuận đã giảm 2,43% trong 30 ngày qua. Thêm vào đó, sự cạnh tranh và vị thế dẫn đầu có phần suy yếu đã được Rosenblatt đề cập khi đưa ra khuyến nghị "Trung lập" với giá mục tiêu $55.
Nhìn chung, luận điểm đầu tư mạnh mẽ nhất cho CART là sự kết hợp giữa tăng trưởng dài hạn và khả năng tạo ra dòng tiền. Tuy nhiên, động lượng giảm giá trong ngắn hạn là một trở ngại đáng kể. Một cách tiếp cận thận trọng sẽ là chờ đợi sự xác nhận ổn định tại các vùng hỗ trợ quan trọng thay vì bắt đáy khi cổ phiếu đang trong xu hướng giảm.