
Story
インスタカート株:ファンダメンタルズは堅調も、テクニカルは短期的な下落圧力示唆
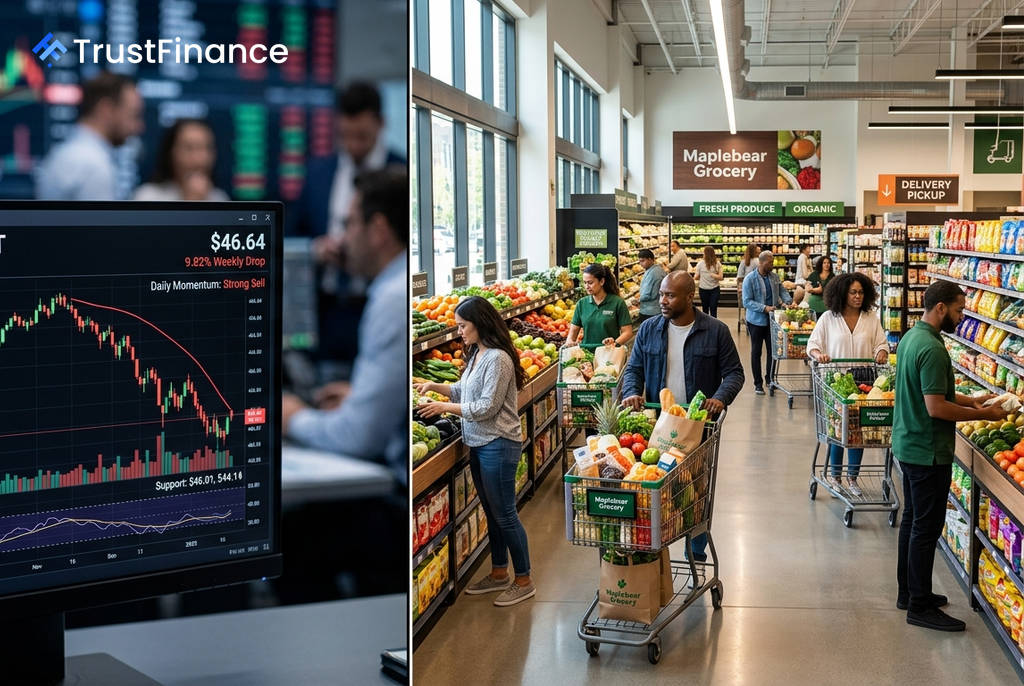
食料品配達大手インスタカート(銘柄コード: CART)の株価は、9月9日の終値で46.64ドルとなり、週間で9.82%下落した。堅調なファンダメンタルズや複数の公正価値モデルが21.9%の上昇余地を示唆する一方で、短期的なテクニカル指標は売り圧力が続いていることを示しており、強弱材料が混在する展開となっている。
テクニカル分析は強弱混在
現在のテクニカル指標は、時間軸によって異なるシグナルを発している。
- 日足ベース: RSIが39.97、ADXが29.03と「強い売り」シグナルが点灯しており、短期的な売り圧力が続いていることを示唆している。
- 週足・月足ベース: 週足では「買い」、月足では「強い買い」シグナルが継続しており、中長期的な上昇トレンドは崩れていない。
この状況は、短期的な調整局面と長期的な成長期待との間で綱引き状態にあることを意味する。目先の重要なサポート水準は46.01ドル、次いで44.14ドルとみられる。この水準を割り込むと、調整がより深刻化する可能性がある。一方、レジスタンスは49.86ドル、次いで51.73ドルが意識される。
成長と収益性が支えるファンダメンタルズ
 Ad
テクニカル面での懸念とは対照的に、同社のファンダメンタルズは堅調だ。2026年6月30日時点の最新の四半期決算では、1株当たり利益(EPS)が市場予想0.31ドルに対し0.45ドルとなり、45.16%のポジティブサプライズを記録した。売上高も10.4億ドルに達した。
決算発表では、流通取引総額(GTV)が14%増、広告収入が16%増となったことも明らかにされた。また、72.6%の高い売上総利益率(グロスマージン)、12.0%の純利益率、11.8億ドルのレバレッジド・フリーキャッシュフローなど、収益性とキャッシュ創出能力の高さも示されている。バリュエーション面では、実績PERが22.9倍、予想PERが10.5倍となっており、割高感は限定的だ。
競争激化と期待値のリスク
投資家が注意すべき主なリスクは、ファンダメンタルズの悪化よりも、市場の期待値との乖離だ。過去30日間でコンセンサスEPS予想が2.43%引き下げられており、期待値が若干低下している。また、競争環境の激化も懸念材料の一つだ。
Rosenblatt証券は最近、同社のカバレッジを「中立」で開始し、目標株価を55ドルに設定。その理由として、競争の激化や市場におけるリーダー的地位の軟化を挙げている。短期的なモメンタムの悪化と、こうした外部環境の変化が、今後の株価の重しとなる可能性がある。