
Story
Saham Instacart (CART): Asas Kewangan Kukuh, Petunjuk Teknikal Bercampur
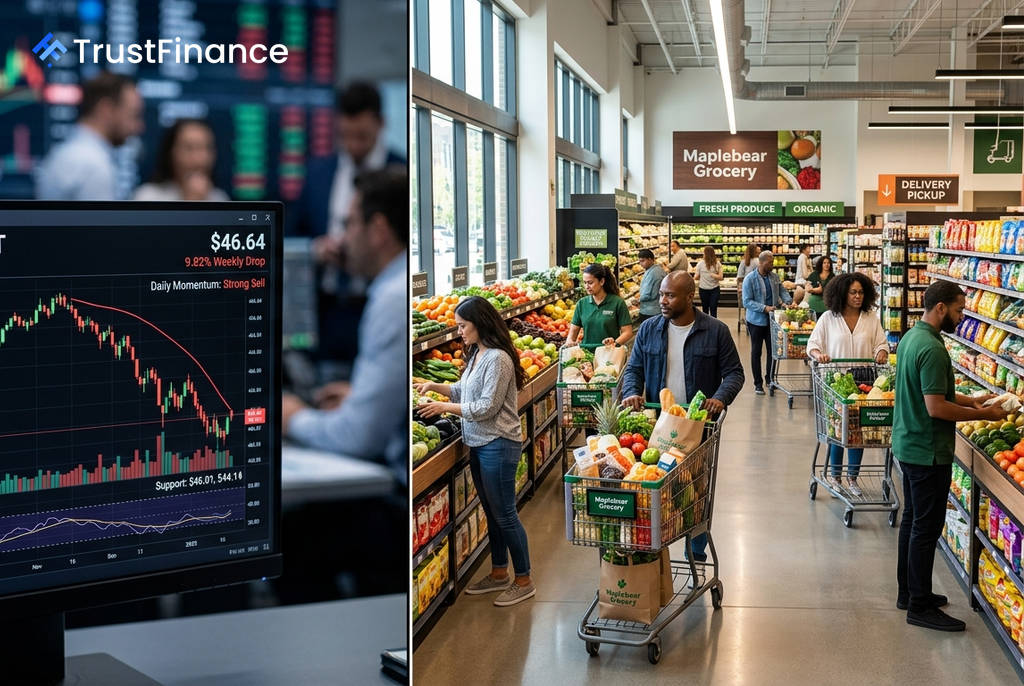
Saham Instacart (nama syarikat induk Maplebear, didagangkan sebagai CART) menunjukkan gambaran yang bercampur-campur, di mana asas kewangan syarikat yang kukuh berdepan dengan isyarat teknikal jangka pendek yang lemah. Walaupun model penilaian mencadangkan potensi kenaikan yang signifikan, momentum jualan harian yang berterusan memerlukan pendekatan yang berhemah daripada pelabur.
Gambaran Teknikal Bercampur
Analisis teknikal saham CART mendedahkan pertembungan antara trend jangka pendek dan jangka panjang. Pada 9 September, saham ditutup pada $46.64, turun 9.82% dalam tempoh seminggu, menandakan tekanan jualan yang jelas dalam jangka masa terdekat.
- Momentum Harian: Dikelaskan sebagai Jualan Kukuh, dengan RSI pada 39.97. Ini menunjukkan tekanan jualan semasa adalah nyata tetapi belum mencapai tahap *oversold* (terlebih jual) yang ekstrem.
- Momentum Mingguan & Bulanan: Kedua-duanya menunjukkan isyarat Beli dan Beli Kukuh, menandakan trend menaik jangka panjang masih belum terjejas.
- Paras Utama: Paras sokongan kritikal dikenal pasti pada $46.01 dan $44.14. Kejatuhan di bawah $44.14 boleh menandakan pembetulan yang lebih mendalam. Sebaliknya, paras rintangan berada pada $49.86 dan $51.73.
Asas Kewangan Kekal Sihat
Di sebalik kelemahan teknikal jangka pendek, asas perniagaan Instacart kekal utuh, disokong oleh pertumbuhan hasil yang memberangsangkan dan keuntungan yang kukuh. Data sehingga 30 Jun 2026 menunjukkan margin kasar 72.6%, margin bersih 12.0%, dan aliran tunai bebas berleveraj sebanyak $1.18 bilion.
 Ad
Pada suku tahunan terkini, syarikat melaporkan keputusan yang mengatasi jangkaan penganalisis:
- Perolehan Sesaham (EPS): $0.45, mengatasi jangkaan $0.31 sebanyak 45.16%.
- Hasil: Mencapai $1.04 bilion.
- Pertumbuhan Lain: Syarikat turut melaporkan pertumbuhan Nilai Dagangan Kasar (GTV) sebanyak 14% dan pertumbuhan hasil pengiklanan sebanyak 16%.
Risiko dan Prospek Pelabur
Risiko utama bagi saham ini bukanlah kelemahan asas perniagaan, tetapi lebih kepada 'risiko jangkaan'. Anggaran EPS konsensus telah menurun sebanyak 2.43% dalam tempoh 30 hari yang lalu. Selain itu, firma penganalisis Rosenblatt memulakan liputan dengan penarafan 'Neutral' dan sasaran harga $55, dengan menyebut kebimbangan terhadap persaingan dan kedudukan kepimpinan pasaran yang mungkin melunak.
Bagi pelabur, keadaan ini memerlukan keseimbangan. Kekuatan jangka panjang syarikat disokong oleh pertumbuhan dan penjanaan tunai, manakala kelemahan jangka pendek didorong oleh momentum jualan. Pendekatan yang berdisiplin mungkin memerlukan pengesahan kestabilan harga berhampiran paras sokongan sebelum mempertimbangkan sebarang tindakan.