
Story
Saham Zumiez Merosot 14% Akibat Laporan Pendapatan dan Unjuran Lemah
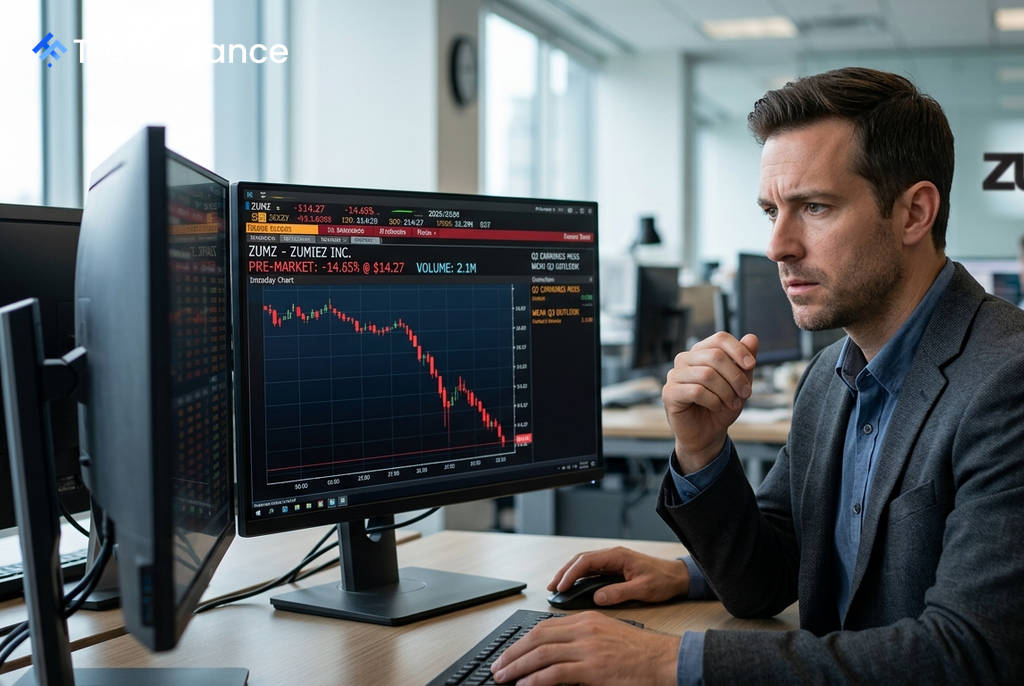
Saham Zumiez Inc. (ZUMZ) merosot dengan ketara dalam dagangan pra-pembukaan, susut lebih 14% selepas peruncit itu mengumumkan keputusan suku kedua fiskal yang terlepas daripada jangkaan dan memberikan unjuran suku ketiga yang sangat mengecewakan pasaran.
Penjualan besar-besaran ini didorong sepenuhnya oleh prestasi syarikat yang lemah, kerana pasaran ekuiti A.S. yang lebih luas menunjukkan prestasi positif, menandakan masalah ini adalah khusus kepada Zumiez.
Prestasi Suku Kedua Terlepas Sasaran
Bagi suku yang berakhir pada 1 Ogos 2026, Zumiez melaporkan keputusan yang gagal memenuhi ramalan penganalisis dari segi pendapatan dan keuntungan.
- Kerugian Bersih Sesaham (EPS): Kerugian sebanyak $0.17, lebih besar daripada anggaran konsensus antara $0.11 hingga $0.14.
- Jualan Bersih: Menurun 2.5% tahun-ke-tahun kepada $209 juta, di bawah ramalan penganalisis sekitar $213 juta.
Menurut CEO Rick Brooks, "keputusan suku kedua berada di bawah paras tahun lalu didorong oleh prestasi yang lebih lemah di A.S., yang sebahagian besarnya disebabkan oleh kelembutan berterusan dalam segmen kasut serta tahap trafik pelanggan yang lebih rendah."
Unjuran Lemah Tambah Kebimbangan Pelabur
 Ad
Prospek masa depan yang dibentangkan oleh pihak pengurusan menambahkan lagi tekanan jualan ke atas saham tersebut. Unjuran bagi suku ketiga fiskal jauh meleset daripada jangkaan pasaran.
Syarikat mengunjurkan EPS suku ketiga hanya antara $0.00–$0.10, jauh lebih rendah daripada anggaran konsensus sebanyak $0.59. Unjuran hasil bagi suku ketiga ditetapkan antara $222–$226 juta, manakala penganalisis menjangkakan $238 juta.
Memburukkan lagi kebimbangan pelabur, syarikat mendedahkan bahawa jualan bersih setakat suku ketiga (sehingga 7 September 2026) telah pun merosot 4.3% berbanding tempoh yang sama tahun sebelumnya. Zumiez juga merancang untuk menutup kira-kira 16 buah kedai sepanjang tahun fiskal 2026.
Konteks dan Impak kepada Pelabur
Gabungan keputusan suku kedua yang lemah, unjuran yang dipotong secara drastik, dan aliran jualan awal suku ketiga yang negatif melukiskan gambaran sebuah peruncit yang menghadapi cabaran operasi yang ketara tanpa pemangkin pemulihan yang jelas dalam masa terdekat.
Kelemahan ini nampaknya berpunca daripada masalah struktur dengan penawaran produk kasutnya di pasaran A.S., satu kategori yang telah membebankan keputusan syarikat untuk beberapa suku berturut-turut. Dengan saham kini menghampiri paras terendah 52 minggu, pelabur menilai syarikat ini akan melalui tempoh kesukaran yang berpanjangan.