
Story
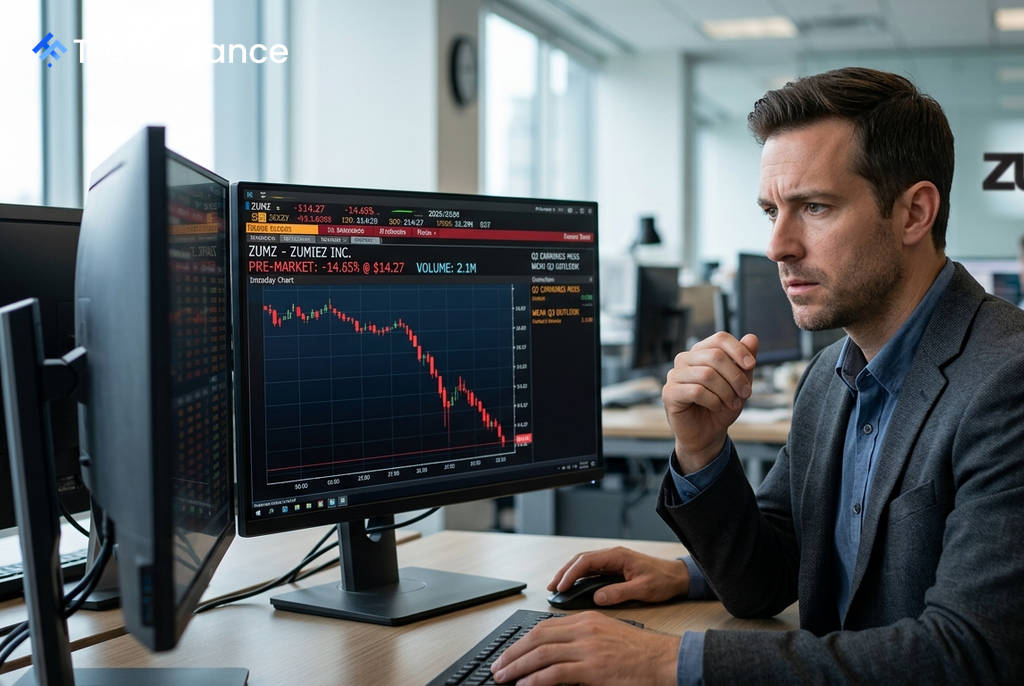
ズミーズ株が急落、冴えない決算と弱い業績見通しを嫌気
Text size
Background
アクションスポーツ用品小売のズミーズ(ZUMZ)の株価は、第2四半期決算と第3四半期の業績見通しがともに市場予想を大幅に下回ったことを受け、時間外取引で14%以上急落しました。投資家は、特に米国事業の不振と回復の兆しが見えないことに懸念を強めています。
第2四半期決算、売上・利益ともに予想未達
同社が発表した2026年度第2四半期(8月1日終了)の決算は、売上高と利益の両方でアナリスト予想を下回りました。
- 一株当たり純損失: 0.17ドル。市場予想コンセンサス(約0.11〜0.14ドルの損失)を上回る赤字幅となりました。
- 純売上高: 2億900万ドル。前年同期比2.5%減少し、市場予想の約2億1300万ドルに届きませんでした。
リック・ブルックス最高経営責任者(CEO)は、「第2四半期の結果は前年を下回った。これは主に、フットウェアの継続的な不振と客足の減少に起因する米国事業の業績悪化によるものだ」と述べ、米国市場での苦戦を認めました。
衝撃的な第3四半期見通し
決算内容以上に市場に衝撃を与えたのは、今後の見通しでした。同社が示した第3四半期のガイダンスは、市場予想を大きく裏切る内容となっています。
 Ad
- 一株当たり利益(EPS)見通し: 0.00〜0.10ドル。市場予想コンセンサスの0.59ドルを大幅に下回りました。
- 売上高見通し: 2億2200万〜2億2600万ドル。市場予想の2億3800万ドルに対し、中央値で約6%の未達となる見込みです。
さらに、9月7日までの第3四半期累計売上高がすでに前年同期比で4.3%減少していることや、2026年度中に約16店舗を閉鎖する計画も明らかにされ、投資家心理を冷え込ませました。
市場への影響と背景
この株価の急落は、ズミーズ固有の問題に起因するものであり、同日のS&P 500など主要株価指数が堅調に推移していたことからも明らかです。複数四半期にわたり業績の足を引っ張っている米国でのフットウェア事業の不振という構造的な課題が浮き彫りになりました。
決算の未達、大幅なガイダンス下方修正、そして店舗閉鎖計画といった複合的な悪材料は、短期的な回復材料の欠如を投資家に印象付けました。市場は、同社が特に米国市場において長期的な経営難に直面する可能性を株価に織り込み始めています。