
Story
Papa John's Tolak Tawaran Ambil Alih, Saham Dijangka Merosot
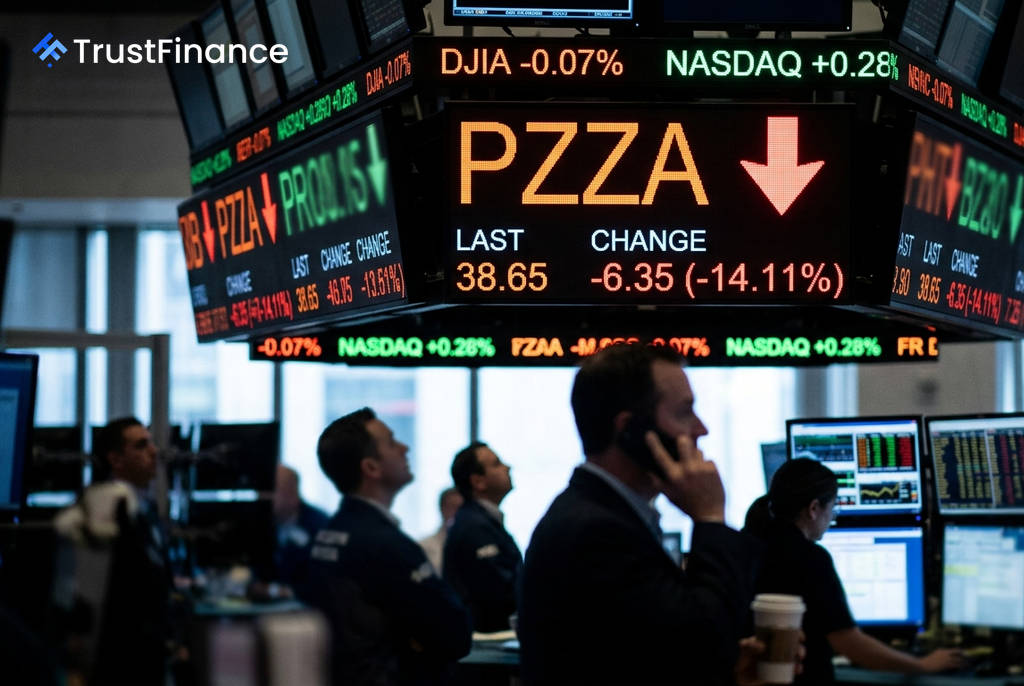
Papa John's telah mengakhiri spekulasi mengenai kemungkinan penjualan syarikat dalam masa terdekat, dengan mengumumkan bahawa semakan strategik selama 18 bulan telah membuat kesimpulan bahawa pelan transformasi dalaman menawarkan laluan terbaik untuk pemegang saham. Berikutan pengumuman itu, saham Papa John's (NASDAQ: PZZA) dijangka dibuka 12% lebih rendah.
Keputusan dan Prestasi Kewangan
Semasa panggilan pendapatan Suku Kedua (S2) 2026, pihak pengurusan secara langsung menangani spekulasi penjualan. Menurut syarikat itu, lembaga pengarah dan pasukan pengurusan telah menjalankan semakan komprehensif, termasuk meneroka alternatif seperti penjualan perniagaan, tetapi memutuskan bahawa "peluang penciptaan nilai adalah pelaksanaan pelan transformasi kami."
Keputusan ini dibuat di tengah-tengah prestasi kewangan yang mencabar:
- Jumlah hasil jatuh 8.8% tahun ke tahun kepada $482.4 juta.
- Jualan setanding Amerika Utara merosot sebanyak 8.3%.
- EBITDA diselaraskan kekal tidak berubah pada $52.7 juta.
- Pendapatan sesaham (EPS) tercair susut kepada $0.24 daripada $0.28 setahun sebelumnya.
Bagi menyokong pelan pemulihan dan mengekalkan fleksibiliti kunci kira-kira, lembaga pengarah juga telah meluluskan penggantungan dividen suku tahunan bermula S3 2026.
Latar Belakang Tawaran Ambil Alih
 Ad
Pengumuman ini menamatkan usaha pengambilalihan yang berpanjangan oleh Irth Capital Management, sebuah firma yang disokong oleh Qatar dan memegang kira-kira 10% kepentingan dalam Papa John's. The Wall Street Journal sebelum ini melaporkan pada Mac 2026 bahawa Irth telah mengemukakan tawaran $47 sesaham, mewakili premium kira-kira 44% pada masa itu.
Reuters juga melaporkan pada Mei 2026 bahawa Irth sedang bekerjasama dengan pemegang francais terbesar Papa John's di A.S. untuk cadangan baharu. Walau bagaimanapun, lembaga pengarah telah menyemak usaha ini tanpa mencapai sebarang perjanjian.
Prospek dan Impak kepada Pelabur
Ketua Pegawai Eksekutif, Todd Penegor, mengakui bahawa proses transformasi mengambil masa lebih lama daripada yang dijangkakan tetapi menekankan terdapat kemajuan yang menggalakkan, seperti pertumbuhan keahlian Papa Rewards dan penambahbaikan dipacu AI. Satu-satunya titik cerah dalam laporan pendapatan adalah jualan setanding antarabangsa yang meningkat 1.5%, menandakan pertumbuhan untuk suku ketujuh berturut-turut.
Bagi tahun penuh 2026, syarikat mengunjurkan EBITDA diselaraskan antara $180 juta hingga $190 juta. Titik tengah unjuran ini, iaitu $185 juta, adalah di bawah jangkaan konsensus penganalisis sekitar $200 juta, menurut laporan StockStory. Gabungan antara panduan yang lemah, penggantungan dividen, dan penamatan rundingan penjualan meletakkan pelabur dalam dilema sama ada pelan transformasi syarikat mampu menandingi nilai premium yang pernah ditawarkan oleh Irth Capital.