
Story
파파존스, 매각설 일축 후 주가 급락…자체 턴어라운드 선택
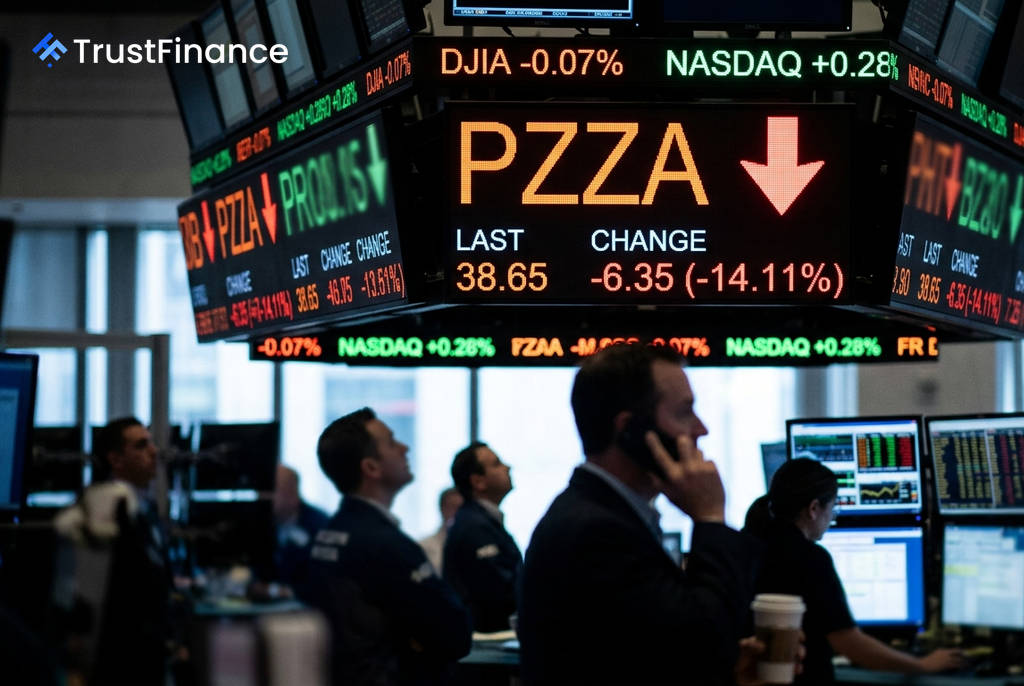
미국의 피자 체인 파파존스(NASDAQ: PZZA)가 18개월에 걸친 전략적 검토 끝에 단기적인 회사 매각 가능성을 일축하고 내부 쇄신을 통한 성장 전략을 택했습니다. 이 같은 소식이 부진한 2분기 실적과 맞물리면서 회사 주가는 목요일 개장 전 거래에서 12% 하락할 것으로 예상됩니다.
매각 대신 내부 쇄신 선택
파파존스는 2026년 2분기 실적 발표 컨퍼런스콜을 통해, 주주 가치 극대화를 위한 최선의 방안은 회사 매각이 아닌 자체적인 경영 정상화 계획(transformation plan) 실행이라는 결론을 내렸다고 밝혔습니다. 회사는 이사회 결의에 따라 턴어라운드 계획에 자본을 집중하고 재무 유연성을 확보하기 위해 2026년 3분기부터 분기 배당금 지급을 중단하기로 결정했습니다.
경영진은 컨퍼런스콜에서 "이사회와 경영진은 주주 가치 극대화를 위해 지난 18개월간 전략을 포괄적으로 검토했다"며 "회사 매각을 포함한 대안적 기회를 철저히 탐색한 결과, 우리의 자문역들은 파파존스의 가치 창출 기회가 바로 변혁 계획의 실행에 있음을 분명히 했다"고 설명했습니다.
부진한 실적과 실망스러운 가이던스
매각 중단 결정의 배경에는 부진한 실적이 자리하고 있습니다. 회사 실적 발표에 따르면 2026년 2분기 실적은 다음과 같습니다.
 Ad
- 총매출: 4억 8,240만 달러 (전년 동기 대비 8.8% 감소)
- 북미 지역 동일 매장 매출: 8.3% 감소
- 조정 EBITDA(상각전영업이익): 5,270만 달러 (전년 동기와 비슷한 수준)
- 희석 주당순이익(EPS): 0.24달러 (전년 동기 0.28달러에서 감소)
다만 해외 시장에서는 긍정적인 신호도 있었습니다. 해외 동일 매장 매출은 1.5% 증가하며 7분기 연속 성장세를 이어갔습니다. 하지만 회사가 제시한 2026년 연간 조정 EBITDA 가이던스는 1억 8,000만 달러에서 1억 9,000만 달러 사이로, 중간값인 1억 8,500만 달러는 스톡스토리(StockStory)가 집계한 시장 전망치 약 2억 달러에 미치지 못했습니다.
어스 캐피털 인수 시도 무산
이번 발표는 파파존스 지분 약 10%를 보유한 카타르계 투자사 어스 캐피털 매니지먼트(Irth Capital Management)의 오랜 인수 시도에 종지부를 찍은 것입니다. 월스트리트저널은 지난 2026년 3월, 어스 캐피털이 당시 주가에 약 44%의 프리미엄을 붙인 주당 47달러의 비공개 전환 인수 제안을 제출했다고 보도한 바 있습니다. 로이터 통신 또한 지난 5월 어스 캐피털이 미국 내 최대 가맹점주와 손잡고 새로운 인수안을 준비 중이라고 보도했으나, 이사회는 결국 이를 받아들이지 않았습니다.
배당 중단, 시장 기대에 못 미치는 가이던스, 그리고 매각 옵션 소멸이라는 삼중고에 직면한 투자자들은 이제 파파존스의 자체 턴어라운드 계획이 어스 캐피털이 제시했던 프리미엄의 가치를 창출할 수 있을지 주목하고 있습니다. 이사회는 "가치 극대화를 위한 다른 대안에 열려 있다"는 여지를 남겼지만, 당분간 시장의 관심은 파파존스의 경영 정상화 실행 능력에 집중될 전망입니다.