
Story
Saham Kion Merosot Selepas Unjuran Tahunan Diturunkan Walaupun Keputusan S2 Kukuh
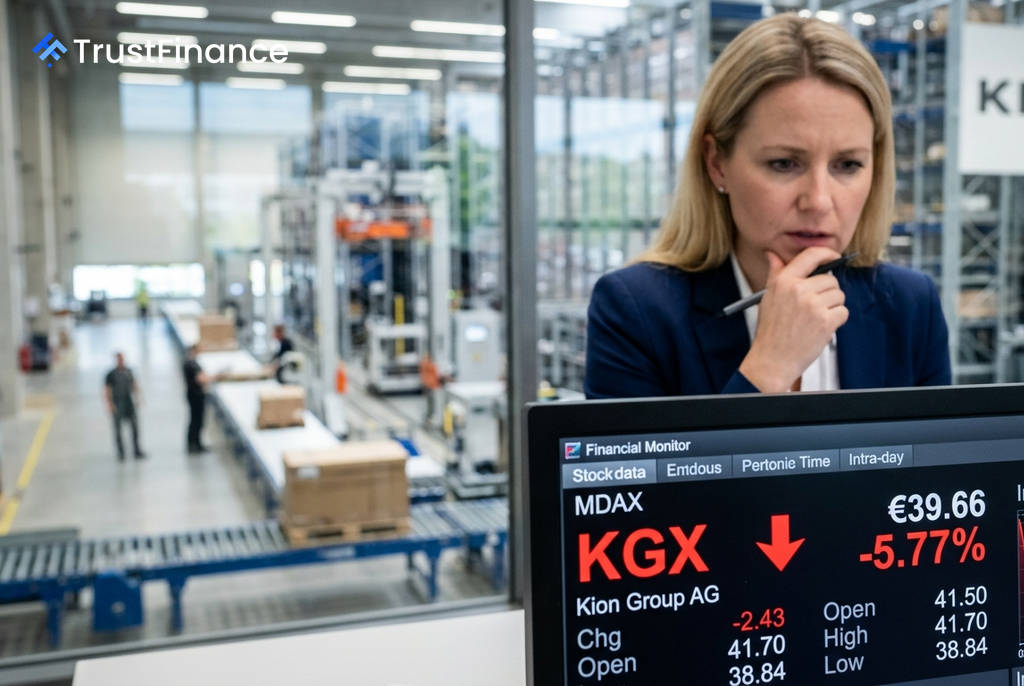
Saham Kion Group AG, pembuat forklift dan automasi gudang, merosot sebanyak 5.8% kepada €39.66 selepas syarikat itu mengumumkan keputusan separuh tahun suku kedua (S2) 2026. Walaupun prestasi sukuan melepasi jangkaan, pelabur bertindak balas negatif terhadap keputusan syarikat untuk menurunkan unjuran kewangan setahun penuh.
Unjuran Tahunan Menjadi Punca Kebimbangan
Reaksi negatif pasaran berpusat pada keputusan Kion untuk mengecilkan julat unjurannya bagi tahun 2026, yang secara efektif mengurangkan had atas bagi setiap metrik utama. Langkah ini menandakan pandangan yang lebih berhati-hati untuk baki tahun ini, mengatasi prestasi S2 yang positif.
Perubahan unjuran adalah seperti berikut:
- Hasil: Disemak kepada €11.525 bilion – €12.03 bilion, berbanding julat sebelumnya €11.4 bilion – €12.3 bilion.
- EBIT Terlaras: Diubah suai kepada €880 juta – €980 juta, daripada €850 juta – €1.04 bilion sebelum ini.
- Aliran Tunai Bebas: Dikurangkan kepada €420 juta – €540 juta, daripada €430 juta – €570 juta.
Menambah kebimbangan, pengambilan pesanan dalam segmen Penyelesaian Rantaian Bekalan (Supply Chain Solutions) jatuh kira-kira 40% tahun-ke-tahun pada S2, menimbulkan persoalan mengenai kadar pemulihan permintaan dalam bahagian perniagaan yang penting ini.
 Ad
Prestasi S2 Melebihi Jangkaan Penganalisis
Di sebalik prospek yang lemah, keputusan S2 Kion sebenarnya menunjukkan prestasi yang kukuh. Hasil sebanyak €2.916 bilion dan EBIT terlaras sebanyak €224 juta kedua-duanya berada sedikit di atas konsensus penganalisis. Selain itu, pendapatan bersih yang boleh diagihkan kepada pemegang saham meningkat dengan ketara berbanding tempoh yang sama tahun sebelumnya.
Konteks Pasaran dan Pandangan Penganalisis
Penjualan saham ini berlaku walaupun pasaran yang lebih luas menunjukkan prestasi positif. Saham Kion telah pun berada di bawah tekanan, setelah jatuh kira-kira 43% sejak awal tahun dan kini berada berhampiran paras terendah dalam indeks MDAX.
Berikutan pengumuman keputusan itu, penganalisis di Jefferies mengekalkan penarafan "Pegang" (Hold) dengan sasaran harga €43, menunjukkan kekurangan pemangkin positif yang baharu. Gabungan unjuran yang lebih rendah, kejatuhan pesanan yang curam, dan pendirian penganalisis yang berhati-hati terbukti lebih berpengaruh daripada prestasi pendapatan S2 yang kukuh, menekan harga saham ke paras yang lebih rendah.