
Story
Syarikat Mineral Kritikal Jadi Tumpuan Susulan Peralihan Rantaian Bekalan AS
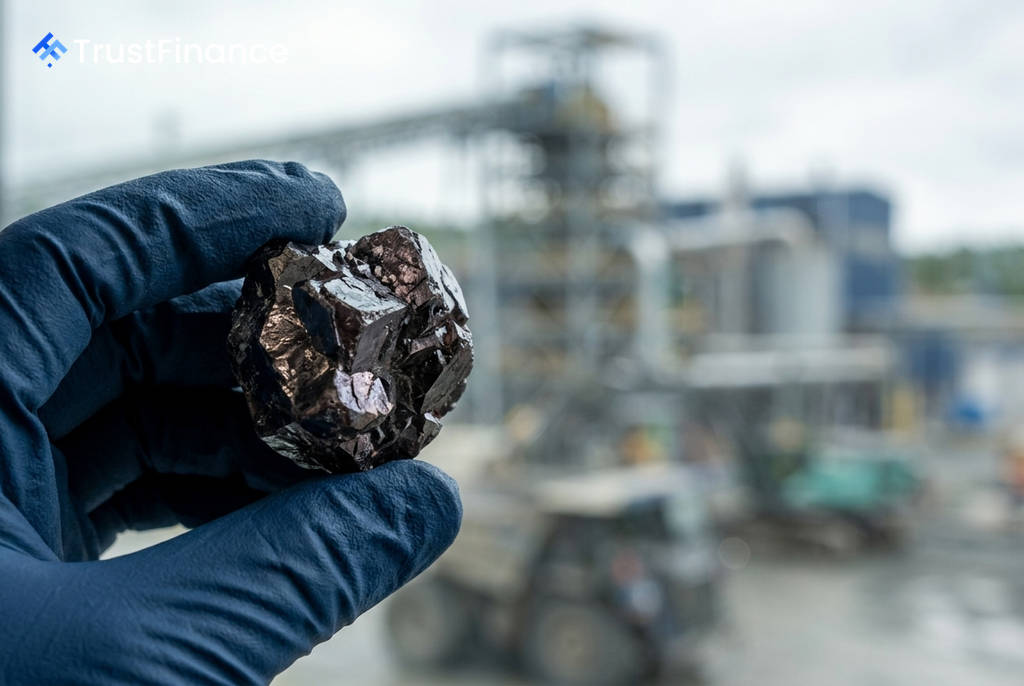
Satu tarikh akhir penting pada 1 Januari 2027 sedang memacu perubahan struktur dalam rantaian bekalan mineral kritikal global, apabila kontraktor pertahanan Amerika Syarikat (AS) akan dilarang mendapatkan logam nadir bumi, magnet, tungsten dan beberapa bahan lain dari China, Rusia, Iran dan Korea Utara. Jurang antara mandat dasar ini dengan realiti pasaran adalah besar, mewujudkan tesis pelaburan jangka panjang dalam sektor ini.
Pemacu Dasar dan Realiti Pasaran
Menurut data industri, permintaan AS untuk magnet nadir bumi yang paling lazim adalah sekitar 48,000 tan metrik setahun. Namun, bekalan domestik pada tahun 2025 hanyalah 300 tan metrik, dengan kapasiti diunjur hanya akan mencapai 5,000 tan metrik menjelang akhir tahun. Jurang bekalan yang ketara ini disokong oleh beberapa inisiatif dasar AS yang direka untuk merangsang pengeluaran domestik dan sekutu:
- Project Vault: Inisiatif simpanan stok persekutuan bernilai $12 bilion yang bertindak sebagai harga lantai jaminan kerajaan untuk pengeluar awal.
- Inisiatif FORGE: Rangka kerja perdagangan "friend-shoring" yang memformalkan perjanjian bekalan dengan sekutu seperti Australia, Kanada dan Jepun.
- Perintah Eksekutif: Sekatan yang lebih ketat ke atas pengecualian perolehan pertahanan untuk mineral dari China, mengurangkan kebergantungan kepada negara tersebut.
Kombinasi jaminan pembelian oleh kerajaan, pinjaman modal dan proses permit yang dipercepat ini mengurangkan risiko ekonomi bagi syarikat pemprosesan peringkat awal, satu senario yang jarang berlaku dalam sejarah industri perlombongan.
Syarikat Tumpuan Mengikut Sektor
Sektor mineral kritikal boleh dibahagikan kepada dua lapisan utama, masing-masing dengan profil risiko dan pulangan yang berbeza.
Pengeluar Tulen Logam Nadir Bumi
Syarikat-syarikat ini terlibat secara langsung dalam perlombongan dan pemprosesan awal logam nadir bumi.
 Ad
- MP Materials (MP): Satu-satunya syarikat bersepadu sepenuhnya dari lombong ke magnet di AS. Walaupun sahamnya merosot 31.6% sepanjang tahun lalu disebabkan kelemahan harga pasaran NdPr, kontrak penanda arasnya dengan Jabatan Pertahanan (DoD) pada $110/kg melindunginya daripada turun naik harga pasaran. Penganalisis melihat potensi kenaikan sebanyak 82.5%.
- Energy Fuels (UUUU): Sedang melaksanakan rancangan pengembangan bercita-cita tinggi di loji White Mesa, Utah, satu-satunya kemudahan di AS yang dilesenkan untuk memproses uranium dan unsur nadir bumi. Syarikat ini menyasarkan pengeluaran oksida nadir bumi berat seperti terbium dan disprosium, yang mana China mengawal hampir 100% bekalan semasa. Unjuran penganalisis menunjukkan potensi kenaikan tertinggi dalam sektor ini, iaitu +130.5%.
- Lynas Rare Earths (LYC): Pengeluar logam nadir bumi terbesar di dunia di luar China dan pilihan utama UBS. Syarikat ini mendapat manfaat langsung daripada dasar "friend-shoring" AS-Australia dan kenaikan harga NdPr daripada $50/kg kepada $95/kg dari tahun ke tahun.
Pengeluar Aloi Khusus
Syarikat-syarikat ini merupakan pemproses hiliran yang menukar mineral mentah kepada komponen gred pertahanan.
- Carpenter Technology (CRS): Mencatatkan pertumbuhan margin selama 18 suku berturut-turut, dengan pendapatan operasi suku keempat FY2026 sebanyak $206.9 juta (+37% tahun ke tahun). Walau bagaimanapun, sahamnya telah meningkat 110% dalam setahun, dan penilaiannya dianggap tinggi.
- ATI Inc (ATI): Pembekal utama aloi titanium dan nikel untuk sektor aeroangkasa dan pertahanan. Pertumbuhan pendapatan adalah kukuh, namun marginnya lebih rendah berbanding CRS. Penganalisis melihat potensi kenaikan yang lebih sederhana sebanyak +8.7%, mencerminkan penilaian yang lebih matang.
Implikasi dan Prospek Pelabur
Dasar kerajaan AS telah mewujudkan 'parit perlindungan' yang luar biasa untuk syarikat-syarikat ini, mengurangkan risiko pada peringkat awal yang lazimnya tidak menguntungkan. Kenaikan harga NdPr yang mendadak menunjukkan pasaran Barat mula terpisah daripada pasaran China.
Namun, risiko tetap wujud. Terdapat kemungkinan tarikh akhir 2027 akan dilonggarkan jika jurang bekalan tidak dapat diatasi. Selain itu, penilaian bagi syarikat hiliran seperti CRS dan ATI sudahpun tinggi, dengan model nilai saksama menunjukkan potensi penurunan. Bagi syarikat seperti MP Materials, aliran tunai bebas negatif yang besar ( -$313.8 juta ) bermakna ia memerlukan akses berterusan kepada pasaran modal untuk membiayai perbelanjaan modalnya yang tinggi.