
Story
Tinjauan Penganalisis AI: Sasaran Tinggi untuk SpaceX, Jualan Saham Samsung Dianggap Berlebihan
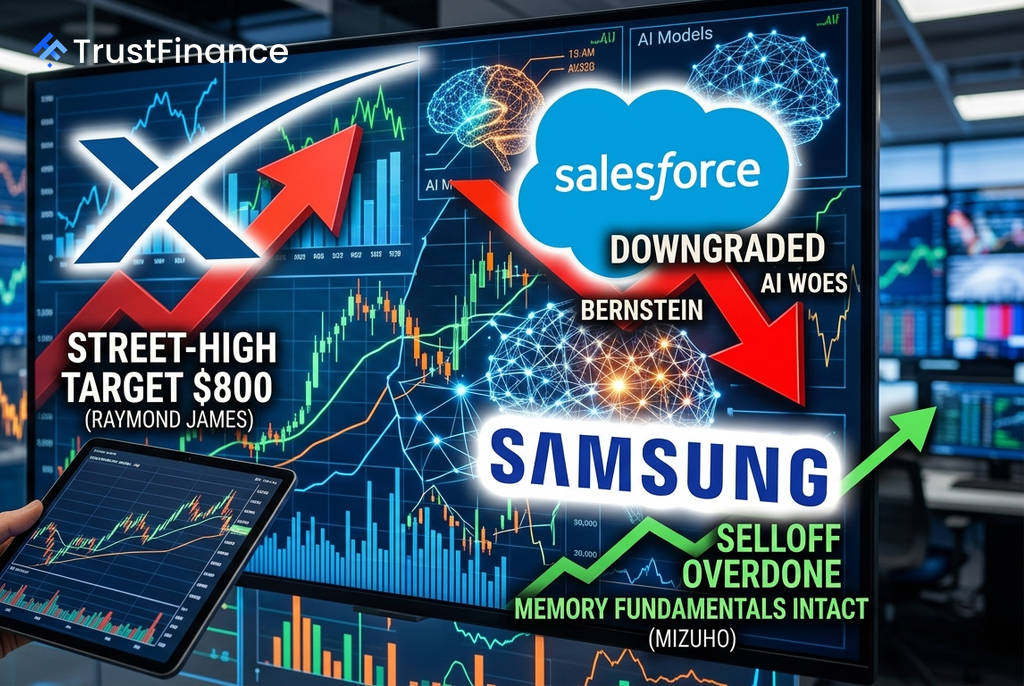
Penganalisis membuat beberapa penilaian penting terhadap syarikat-syarikat utama dalam sektor kecerdasan buatan (AI) minggu ini. Antara yang paling menonjol ialah permulaan liputan yang sangat optimis terhadap SpaceX dan pandangan bahawa penjualan besar-besaran saham Samsung baru-baru ini adalah satu reaksi yang keterlaluan.
Pandangan Optimis Terhadap SpaceX dan Alibaba
Raymond James telah memulakan liputan ke atas SpaceX dengan penarafan Saranan Beli Kukuh dan harga sasaran tertinggi di pasaran sebanyak $800. Penganalisis Brian Gesuale berhujah bahawa akses industri ke orbit dan AI sedang memacu "penumpuan infrastruktur paling signifikan sejak kemunculan Internet." Firma itu mengunjurkan pasaran boleh alamat SpaceX mendekati $30 trilion.
Firma itu menekankan peranan Starship, yang dijangka mengurangkan kos pengangkutan ke orbit lebih daripada 99% sambil meningkatkan kapasiti muatan secara mendadak. Raymond James mengunjurkan hasil SpaceX akan berkembang daripada kira-kira $38.5 bilion hari ini kepada lebih $837 bilion menjelang 2031.
Sementara itu, Bank of America mengulangi penarafan Beli ke atas Alibaba, menggelarnya sebagai "salah satu saham AI yang paling menarik di China." Penganalisis menjangkakan permintaan yang dipacu oleh AI akan melonjakkan pertumbuhan hasil awan kepada 45% tahun ke tahun pada suku Jun, berbanding 38% pada suku sebelumnya.
Penjualan Saham Samsung Dianggap Keterlaluan
 Ad
Pakar TMT Mizuho, Jordan Klein, berpendapat bahawa para pelabur telah bertindak secara berlebihan terhadap keputusan awal suku kedua Samsung. Beliau menegaskan bahawa penjualan saham semikonduktor lebih mencerminkan pembubaran momentum pasaran berbanding kemerosotan asas perniagaan.
Walaupun hasil Samsung tidak mencapai jangkaan, Klein menyatakan bahawa keuntungan operasi (OP) adalah "satu pencapaian yang kukuh jika tidak termasuk perbelanjaan bonus sekali sahaja," dengan menganggarkan margin operasi perniagaan memori tersirat melebihi 80%. Beliau berhujah bahawa kegagalan mencapai sasaran hasil adalah disebabkan oleh segmen peranti mudah alih dan TV, bukannya perniagaan memori yang menjadi teras.
Penilaian Berbeza untuk Salesforce dan Shopify
Bernstein telah menurunkan taraf Salesforce kepada Wajaran Sektor daripada Berprestasi Lebih Baik, memetik maklum balas pelanggan yang lemah terhadap produk AI syarikat itu, Agentforce. Penganalisis Jackson Ader menyatakan bahawa perbualan dengan pelanggan menunjukkan data mereka belum cukup teratur untuk penggunaan AI yang bermakna dan produk itu sendiri "masih belum matang."
Sebaliknya, Stifel telah menaik taraf Shopify kepada Beli dan menaikkan harga sasarannya kepada $150 daripada $110. Penganalisis J. Parker Lane berkata penurunan mendadak saham sejak awal tahun telah mewujudkan titik masuk yang menarik. Stifel melihat "laluan realistik ke arah pertumbuhan hasil 30% ke atas pada 2026" berdasarkan tinjauan dan penguasaan pasaran yang semakin meningkat dalam segmen perusahaan, B2B dan antarabangsa.