
Story
쥐트주커, 1분기 영업이익 41% 급증…연간 매출 전망 상향
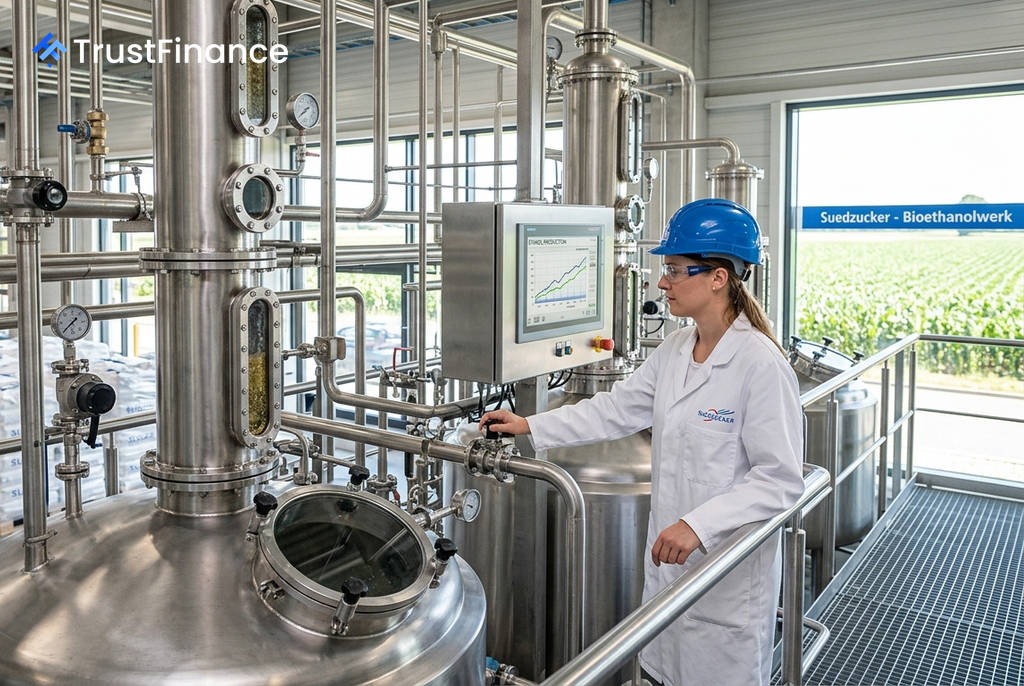
독일의 설탕 및 식품 원료 대기업 쥐트주커(Suedzucker)가 2026/27 회계연도 1분기 실적 발표에서 영업이익이 크게 증가했다고 밝히며 연간 매출 전망치를 상향 조정했다. 비용 절감 노력과 에너지 자회사의 실적 개선이 핵심 사업의 부진을 상쇄하며 투자자들의 주목을 받고 있다.
1분기 실적 상세
6월 말로 마감된 1분기 실적에 따르면, 쥐트주커의 영업 EBITDA(감가상각전 영업이익)는 전년 동기 대비 약 41% 급증한 1억 3,500만 유로를 기록했다. 이러한 실적 호조는 주로 설탕 사업부의 비용 감소와 자회사 크롭에너지스(CropEnergies)가 생산하는 에탄올의 가격 상승에 기인한 것으로 분석된다.
반면, 1분기 매출은 약 21억 유로로 전년 동기 대비 약 4% 감소했다. 이는 핵심 사업인 설탕 부문에서 판매량 감소와 가격 약세가 나타난 결과다.
연간 전망 및 시장 영향
쥐트주커는 긍정적인 1분기 실적을 바탕으로 연간 매출 전망치를 상향 조정했다. 회사는 기존의 80억~84억 유로에서 81억~85억 유로로 연간 매출 목표를 높여 잡았다. 다만, 연간 EBITDA 전망치는 4억 8,000만~6억 8,000만 유로로 기존 범위를 유지했다.
 Ad
매출 감소에도 불구하고 수익성이 개선되고 가이던스가 상향 조정된 점은 긍정적인 신호로 해석된다. 이는 회사의 비용 관리 능력과 사업 다각화(에탄올) 전략이 설탕 부문의 약점을 효과적으로 보완하고 있음을 시사한다. 투자자들은 이를 통해 회사의 펀더멘털 회복 가능성에 주목하고 있다.
배경 및 전망
회사는 대부분의 재배 지역에서 6월 초까지 사탕무의 발육 상태가 양호하다고 보고하며, 이는 향후 수확량에 대한 긍정적인 전망을 뒷받침한다.
그러나 쥐트주커는 지정학적, 거시경제적 불확실성이 여전히 연간 실적 전망의 가시성을 복잡하게 만들고 있다고 언급하며 신중한 입장을 유지했다. 이러한 불확실성은 향후 수익성에 변수로 작용할 수 있다.