
Story
시즐, 2분기 호실적에도 하반기 성장 둔화 전망에 주가 급락
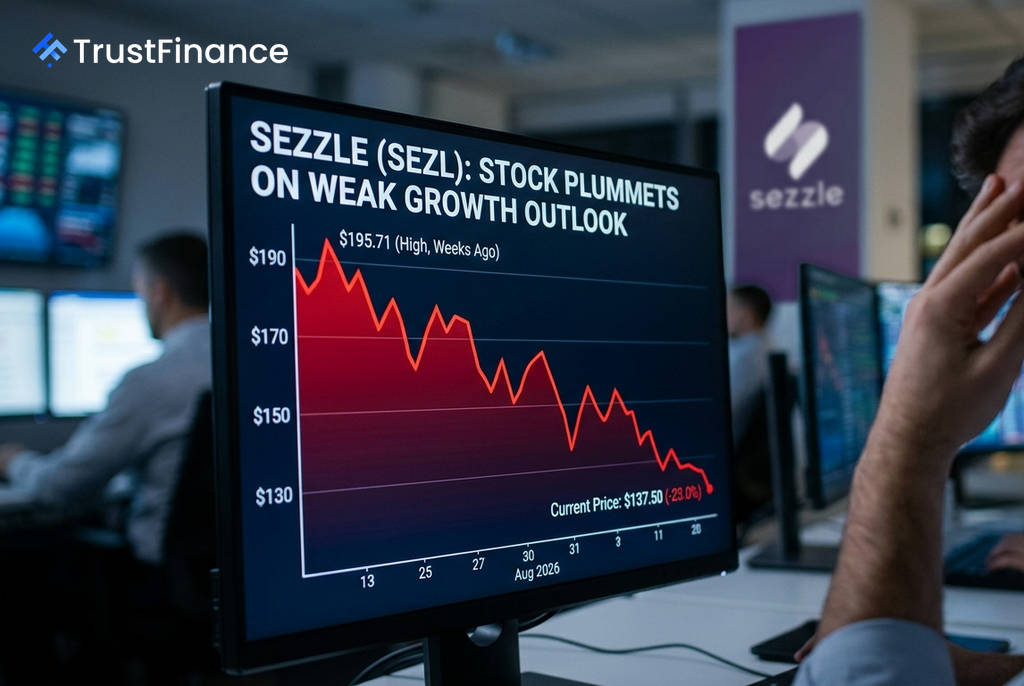
미국의 선구매 후결제(BNPL) 기업 시즐(Sezzle)의 주가가 2분기 호실적 발표에도 불구하고 향후 성장세 둔화 우려로 인해 개장 전 거래에서 23.0% 급락했다. 이는 시장 예상을 상회하는 실적을 기록했음에도 불구하고, 회사가 제시한 하반기 가이던스가 투자자들의 기대에 미치지 못한 전형적인 '비트 앤 로워(beat-and-lower)' 사례로 분석된다.
양호한 실적과 어두운 전망의 교차
시즐은 지난 목요일 장 마감 후 2026년 2분기 실적을 발표했다. 실적 자체는 시장의 기대를 크게 웃돌았다.
- 2분기 매출: 1억 4,970만 달러로 전년 동기 대비 51.7% 증가했으며, 이는 시장 예상치였던 약 1억 3,600만 달러를 상회하는 수치다.
- 총 상품 거래액(GMV): 전년 동기 대비 37.9% 증가한 12억 8,000만 달러로 사상 최고치를 경신했다.
하지만 이러한 긍정적인 실적에도 불구하고, 경영진은 2026년 하반기 매출 성장률이 약 30% 수준으로 둔화될 것이라고 예고했다. 또한 2분기에 높았던 매출 수익률(revenue yield)도 약 11.4% 수준으로 정상화될 것이라고 밝히면서 투자 심리가 급격히 위축되었다.
 Ad
시장의 반응과 배경
시장은 2분기의 성공적인 실적보다는 미래 성장 동력의 약화에 더 민감하게 반응했다. 회사가 연간 가이던스를 상향 조정했음에도 주가 하락을 막지 못했다. 시즐은 2026년 전체 매출 성장률을 35%, 조정 순이익 1억 8,500만 달러, 주당 순이익(EPS) 5.25달러로 제시했으나, 이는 성장률 둔화에 대한 우려를 상쇄하기에 역부족이었다.
이번 주가 급락은 최근 주가가 52주 최고가인 195.71달러에 근접하며 밸류에이션 부담이 높아진 상황에서 발생했다. 오펜하이머(Oppenheimer)와 키프, 브루옛 앤 우즈(Keefe Bruyette) 등 일부 투자은행이 실적 발표 수 주 전부터 높은 밸류에이션을 이유로 투자의견을 하향 조정한 점도 주가 하방 압력을 가중시킨 요인으로 꼽힌다. 결국 이번 매도세는 시장이 시즐의 단기 성장 궤도에 대한 눈높이를 공격적으로 재조정하고 있음을 시사한다.