
Story
Sezzle株が急落、好決算も成長鈍化見通しを嫌気
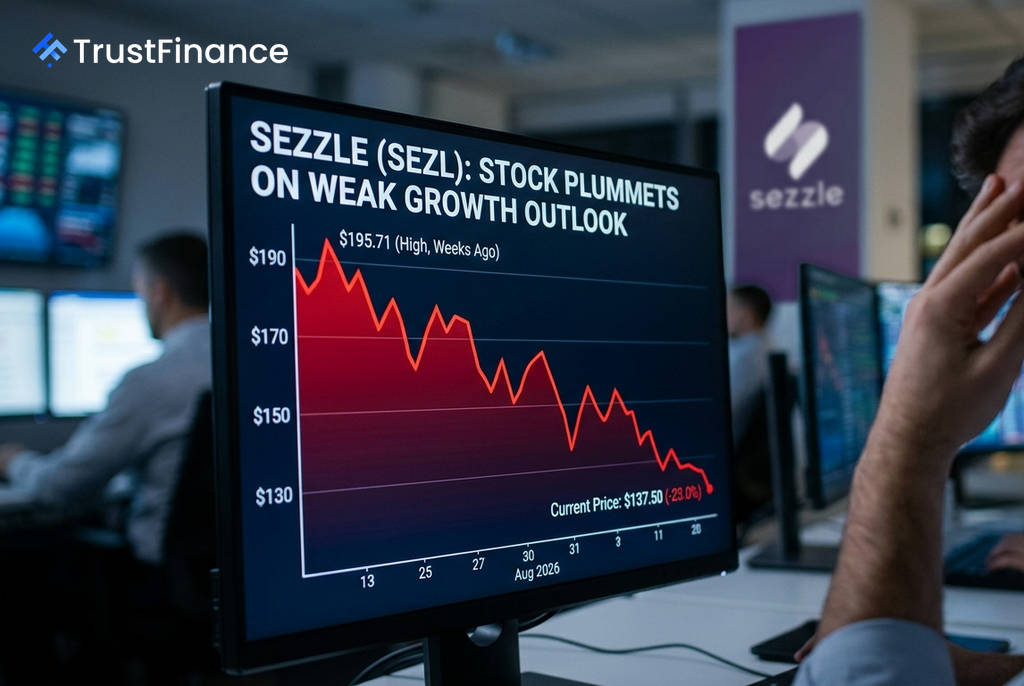
後払い決済(BNPL)大手のSezzle(SEZL)の株価が7日の時間外取引で急落している。市場予想を上回る好調な第2四半期決算を発表したものの、同時に年後半の成長が大幅に鈍化するとの見通しを示したことが嫌気された。株価は一時、23.0%安の137.50ドルまで下落した。
第2四半期は好決算も成長見通しが失望誘う
Sezzleが木曜日の市場取引終了後に発表した2026年第2四半期決算は、売上高が前年同期比51.7%増の1億4970万ドルとなり、アナリスト予想の約1億3600万ドルを上回った。また、総取扱高(GMV)も同37.9%増の過去最高となる12億8000万ドルに達した。
しかし、これらの好調な実績にもかかわらず、経営陣は2026年下半期の売上高成長率が約30%に鈍化するとの見通しを示した。また、第2四半期に上昇していた収益率(revenue yield)も約11.4%に正常化するとしたため、投資家は同社の成長性に対する評価を急速に修正し、売りが殺到した。
通期見通しの上方修正は支援材料にならず
Sezzleは通期の業績見通しを上方修正し、2026年通年の売上高成長率を35%、調整後純利益を1億8500万ドル、1株当たり利益(EPS)を5.25ドルと予測した。しかし、市場の関心は通年の数字よりも成長の勢いが鈍化する点に集中したため、この上方修正は株価の支援材料にはならなかった。
 Ad
同社は第3四半期に予定している国法銀行免許の申請や、新商品「SezzleCash」「Sezzle Send」の投入といった戦略的取り組みも明らかにしたが、これらが短期的な業績に大きく貢献することはないと経営陣は認めている。
市場の反応と背景
この日の米国市場はS&P 500が0.1%、ナスダック総合指数が0.5%上昇するなど堅調に推移しており、Sezzleの株価急落は完全に同社固有の要因によるものであることが示されている。決算発表前の数週間で、同社株は52週高値の195.71ドルに迫っており、バリュエーションの高さが成長期待の後退に対する脆弱性を高めていた。
さらに、決算発表前にはOppenheimerやKeefe Bruyetteといった証券会社が、割高なバリュエーションを理由に投資判断を引き下げていた。こうした背景から、決算後の売り圧力を吸収する機関投資家の買いが入りにくかった側面もある。第2四半期の実績は良好だったものの、将来のガイダンスが市場を失望させるという典型的な「ビート・アンド・ロワー」の展開が、今回の株価急落を招いた形だ。