
Story
룰루레몬, 2분기 실적 선방에도 암울한 가이던스에 주가 15% 급락
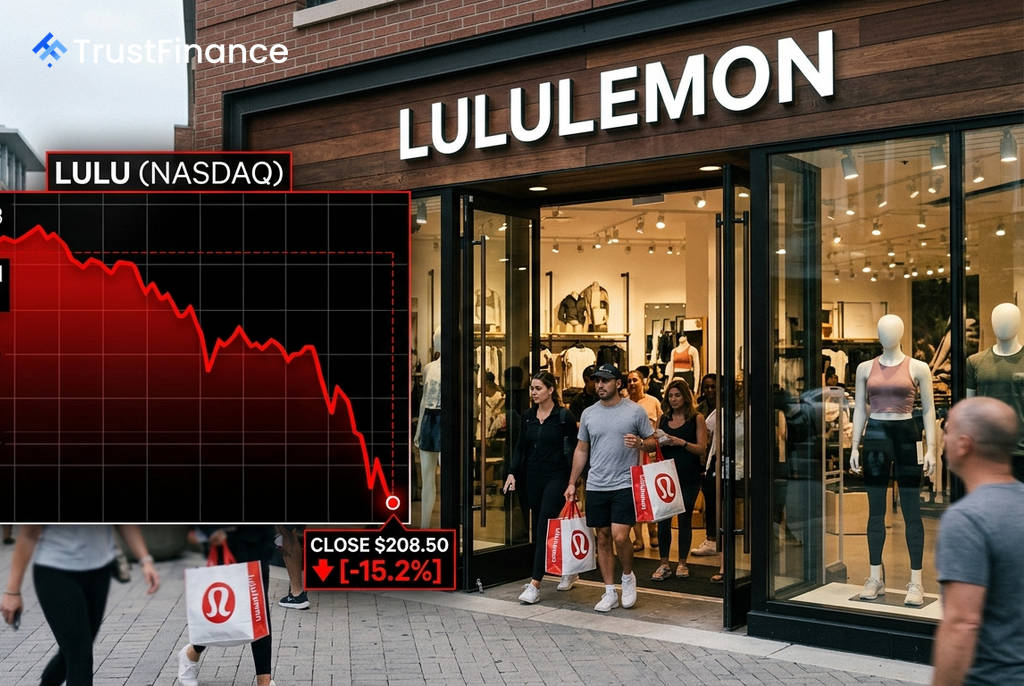
애슬레저 브랜드 룰루레몬 애슬레티카(NASDAQ: LULU)의 주가가 2분기 실적 발표 이후 15% 급락했다. 예상치를 상회한 주당순이익(EPS)에도 불구하고, 시장의 기대를 크게 밑도는 향후 실적 전망이 투자 심리를 급격히 위축시켰다.
예상을 웃돈 2분기 실적, 그러나 세부 내용은 부진
룰루레몬이 발표한 2026 회계연도 2분기 조정 주당순이익(EPS)은 2.92달러로, 월가 컨센서스인 1.82달러를 크게 상회했다. 그러나 이는 관세 환급 및 관련 이자로 인한 일회성 이익 0.86달러가 포함된 수치다. 이를 제외한 EPS는 2.06달러다.
반면, 2분기 매출은 전년 동기 대비 4% 감소한 24억 달러를 기록하며 시장 전망치인 24억 6천만 달러에 미치지 못했다. 동일 매장 매출은 9% 감소했으며(고정 환율 기준 10% 감소), 특히 미주 지역 매출이 12% 줄어들며 부진한 모습을 보였다. 국제 매출은 3% 감소했다.
시장을 실망시킨 실적 가이던스
주가 급락의 직접적인 원인은 회사가 제시한 암울한 향후 실적 전망이다. 룰루레몬은 3분기 실적 가이던스를 월가 컨센서스를 대폭 하회하는 수준으로 제시했다.
 Ad
- 3분기 전망: 매출 22억 9천만 달러 ~ 23억 2천만 달러(컨센서스 25억 3천만 달러), EPS 0.93달러 ~ 0.98달러(컨센서스 2.41달러)로 예상했다.
- 2026 회계연도 전체 전망: 매출 103억 5천만 달러 ~ 105억 달러(컨센서스 110억 3천만 달러), EPS 9.48달러 ~ 9.73달러(컨센서스 10.84달러)로 하향 조정했다.
배경 및 시장 분석
메건 프랭크 임시 공동 CEO 겸 최고재무책임자(CFO)는 "어려운 영업 환경이 지속됨에 따라 연간 전망에 대해 신중한 접근 방식을 취하고 있다"고 밝혔다. 그는 "제품 라인업 강화, 마케팅 투자 증대, 비용 관리 등을 통해 성장 가속화에 집중할 것"이라고 덧붙였다.
2분기 총이익률은 관세 환급 영향으로 200bp 상승한 60.5%를 기록했지만, 영업이익률은 190bp 하락한 18.8%에 그쳤다. 이번 실적 발표는 일회성 이익으로 부풀려진 EPS에도 불구하고, 핵심적인 매출 성장 둔화와 크게 낮아진 미래 수익성 전망이 투자자들에게 더 큰 충격을 주었음을 보여준다.