
Story
ルルレモン株が15%急落、第2四半期は増益も弱い通期見通しを嫌気
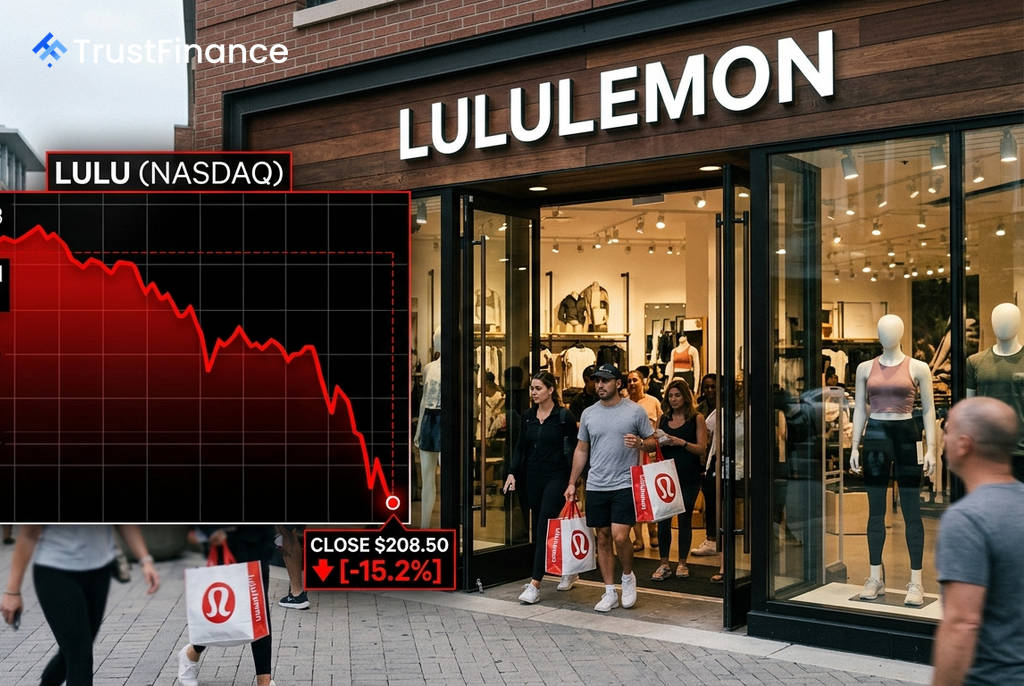
アスレチックウェア大手のルルレモン・アスレティカ(NASDAQ: LULU)が発表した第2四半期決算は、利益が市場予想を上回ったものの、売上高は予想に届かなかった。同時に公表された第3四半期および通期の業績見通しが市場コンセンサスを大幅に下回ったことが嫌気され、同社株は15%急落した。
第2四半期決算は予想を上回る利益
同社の第2四半期調整後1株当たり利益(EPS)は2.92ドルとなり、市場予想の1.82ドルを1.10ドル上回った。このEPSには、関税の還付金および関連利息による1株当たり0.86ドルの押し上げ効果が含まれている。この一時的要因を除いた場合でも、EPSは2.06ドルとなり、依然として市場予想を上回る結果となった。
一方で、売上高は前年同期比4%減の24億ドルとなり、市場予想の24億6000万ドルには届かなかった。既存店売上高は9%減(恒常為替レートベースでは10%減)となり、特に米州では12%減と落ち込みが目立った。国際部門の既存店売上高も3%の減少となった。
弱い業績見通しが株価を圧迫
投資家が最も懸念したのは、同社が示した今後の見通しだった。会社側は、2026年度第3四半期の見通しについて以下のように発表した。
 Ad
- 売上高: 22億9000万ドル~23億2000万ドル。中間値は市場予想の25億3000万ドルを大幅に下回る。
- EPS: 0.93ドル~0.98ドル。市場予想の2.41ドルを大きく下回る水準。
さらに、2026年度通期の見通しも下方修正された。売上高は103億5000万ドル~105億ドル(前年比5%~7%減)、EPSは9.48ドル~9.73ドルと、いずれも市場コンセンサス(売上高110億3000万ドル、EPS10.84ドル)に届かない見込みだ。
経営陣のコメントと今後の課題
暫定共同CEO兼CFOのメーガン・フランク氏は、「厳しい事業環境が続いているが、修正した通期見通しでは慎重なアプローチを取っている」と述べた。同氏は、今後「製品ラインナップの強化、マーケティング投資の拡大、厳格な経費管理の維持」によって成長を加速させることに注力する方針を示した。
利益率を見ると、第2四半期の売上総利益率は、関税還付金が5.60パーセントポイント寄与したこともあり、2.00パーセントポイント上昇して60.5%となった。しかし、営業利益率は1.90パーセントポイント低下し18.8%となり、収益性の課題も浮き彫りになった。