
Story
레나, 3분기 실적 발표 임박... 주가 52주 신저가 근접 속 EPS 35% 감소 전망
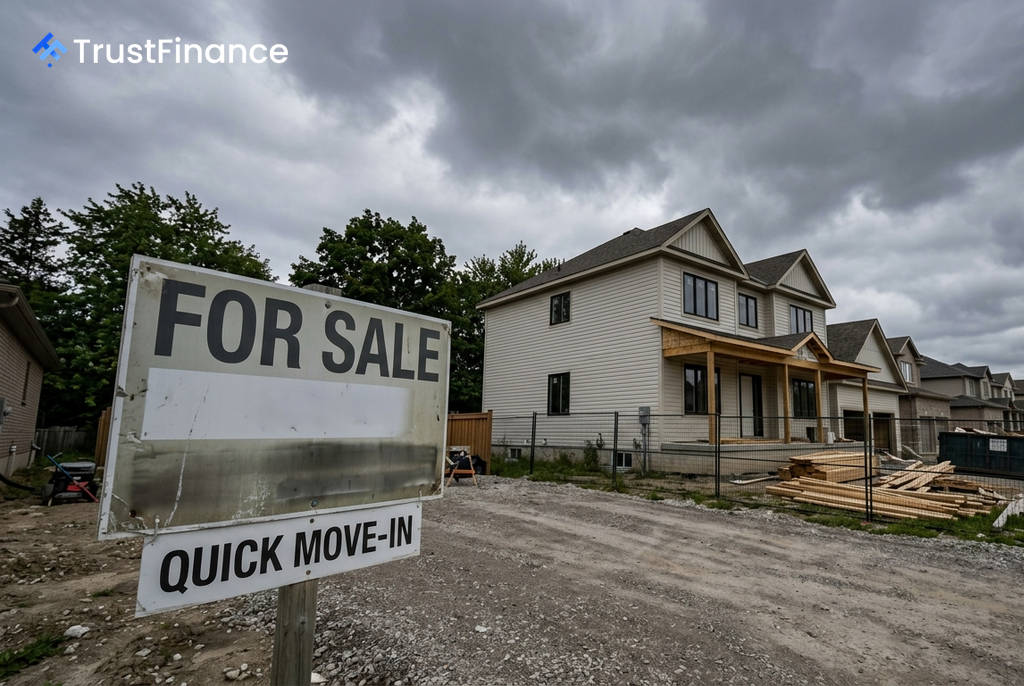
미국의 주요 주택건설업체인 레나(Lennar, NYSE: LEN)가 현지 시간 16일 장 마감 후 2026 회계연도 3분기 실적을 발표합니다. 월스트리트에서는 주택 시장의 지속적인 압박으로 인해 실적이 크게 악화될 것으로 예상하고 있으며, 주가는 52주 신저가에 근접해 있어 투자자들의 경계감이 높은 상황입니다.
월가의 어두운 전망
Investing.com이 집계한 월가 컨센서스에 따르면 레나의 3분기 실적은 전년 동기 대비 큰 폭으로 감소할 것으로 보입니다. 특히 수익성 악화가 두드러질 것이라는 전망이 지배적입니다.
- 주당순이익(EPS): 1.29달러로 예상되며, 이는 전년 동기의 2.00달러 대비 35.5% 급감한 수치입니다.
- 매출: 83억 1,000만 달러로, 전년 동기 88억 달러에서 5.6% 감소할 것으로 전망됩니다.
- 매출 총이익률: 약 16%로, 이전의 18%대에서 하락할 것으로 예상됩니다.
다만 직전 분기와 비교하면 EPS는 4%, 매출은 5.2% 증가할 것으로 보여 소폭의 연속성 개선은 기대됩니다. 앞서 레나는 3분기 가이던스로 주택 인도량 20,500~21,500채, 평균 판매가 37만 5,000~38만 달러, 매출 총이익률 약 16%를 제시한 바 있습니다.
지속되는 악재와 실적 부진
레나는 최근 4분기 연속으로 월가의 EPS 예상치를 밑도는 실적을 기록하며 투자자들의 신뢰를 잃고 있습니다. 높은 주택 가격과 상승한 모기지 금리로 인한 구매 여력 악화가 핵심 수요층인 생애 첫 주택 구매자들에게 큰 부담으로 작용하고 있습니다.
 Ad
이러한 우려를 반영해 BofA, 웰스파고, UBS, RBC 캐피털 등 다수의 투자은행들은 실적 발표를 앞두고 레나의 목표주가를 하향 조정했습니다. 분석가들은 마진 압박과 수요 둔화를 주요 하향 조정의 이유로 꼽았습니다.
투자자 주목할 점과 '안도 랠리' 가능성
주가가 52주 최저치인 76.63달러에 불과 4.9% 높은 수준에서 거래되고 있어, 시장이 이미 상당 부분의 악재를 가격에 반영했다는 분석도 나옵니다. 실제로 지난 2분기에는 소폭의 EPS 미스에도 불구하고 주가가 0.5% 반등하는 '안도 랠리'가 나타나기도 했습니다.
따라서 이번 실적 발표에서 투자자들은 다음 지표들을 주목해야 합니다.
- 매출 총이익률: 회사가 제시한 16% 선을 방어할 수 있을지 여부가 관건입니다.
- 신규 수주: 2027년 수요를 가늠할 수 있는 선행 지표입니다.
- 연간 전망치: 연간 주택 인도량 가이던스가 추가로 하향 조정될 경우 주가에 상당한 부담이 될 수 있습니다.
- 인센티브 관련 언급: 판매 촉진을 위해 가격 결정력을 얼마나 희생하고 있는지 확인할 필요가 있습니다.
만약 레나가 시장의 낮은 기대치를 충족시키거나 소폭 상회하는 '선방한' 실적을 내놓을 경우, 단기적인 주가 반등을 촉발할 가능성도 배제할 수 없습니다.