
Story
모건스탠리, 투자의견 '비중확대' 상향에 글로벌 페이먼츠 주가 강세
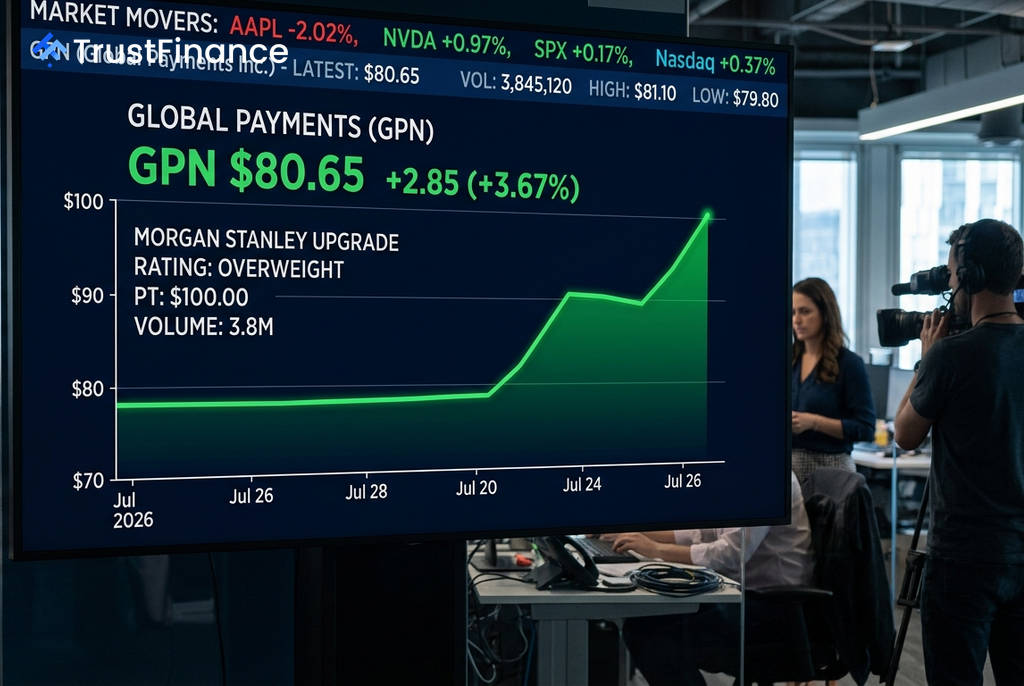
결제 기술 기업 글로벌 페이먼츠(GPN)의 주가가 모건스탠리의 긍정적인 투자 보고서에 힘입어 개장 전 거래에서 3.6% 상승했다. 모건스탠리는 글로벌 페이먼츠에 대한 투자의견을 기존 '동일비중(Equal-Weight)'에서 '비중확대(Overweight)'로 상향 조정하고, 목표주가를 65달러에서 100달러로 대폭 인상했다.
모건스탠리의 투자의견 상향 배경
모건스탠리의 제임스 포셋 애널리스트는 이번 등급 상향의 근거로 글로벌 페이먼츠의 핵심 제품군에 대한 긍정적인 현장 조사를 꼽았다. 특히 두 주력 제품이 긍정적인 평가를 받았다.
- 지니어스(Genius) POS 플랫폼: 중소기업(SMB) 및 대기업 고객 사이에서 채택이 확대되고 있는 것으로 나타났다.
- 월드페이(Worldpay) 제품군: 최근 인수한 월드페이 역시 시장 견인력이 강화되고 있는 것으로 분석됐다.
모건스탠리는 이러한 성장세를 바탕으로 글로벌 페이먼츠가 지속 가능한 한 자릿수 중반의 매출 성장을 이룰 것으로 전망했다. 또한, 회사의 자사주 매입 프로그램 확대 전망치도 상향 조정하며 이것이 주당순이익(EPS) 증가의 중요한 동력이 될 것이라고 덧붙였다.
 Ad
시장 영향 및 전망
이번 투자의견 상향은 모건스탠리가 불과 몇 주 전 중립적인 시각으로 커버리지를 재개한 직후에 나온 급격한 입장 변화라는 점에서 시장에 더 큰 영향을 미쳤다. 투자자들은 이를 주가 전망에 대한 강한 확신으로 해석하는 분위기다.
이러한 긍정적인 평가는 오는 8월 3일로 예정된 글로벌 페이먼츠의 2026년 2분기 실적 발표를 앞두고 나왔다. 시장 분석가들은 대체로 조정 주당순이익이 두 자릿수 비율로 증가할 것으로 예상하고 있어, 이번 보고서는 실적 발표 전 기대감을 더욱 증폭시키는 요인으로 작용하고 있다. 주가는 개장 전 거래에서 80.65달러에 거래되었으며, 이는 모건스탠리의 새 목표주가인 100달러와 52주 최고가인 90.64달러에는 여전히 미치지 못하는 수준이다.