
Story
G-III 어패럴, 매출 부진 및 암울한 전망에 주가 급락
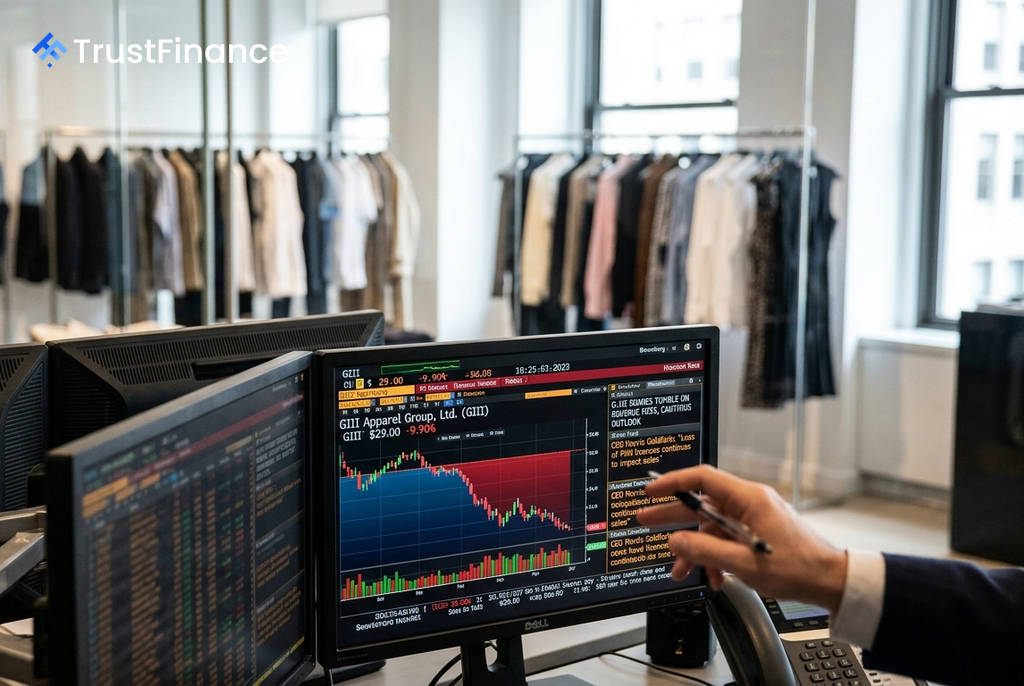
미국의 패션 기업 G-III 어패럴(G-III Apparel)의 주가가 2027 회계연도 2분기 실적 발표 이후 급락했습니다. 시장 예상치를 하회하는 매출과 신중한 단기 전망이 주당 순이익 호조라는 긍정적 요소를 상쇄하며 투자 심리를 위축시켰습니다.
예상치 밑돈 매출과 가이던스
G-III 어패럴은 실적 발표에서 2분기 매출이 5억 5,410만 달러로 전년 동기 대비 약 9.6% 감소했다고 밝혔습니다. 이는 시장의 컨센서스를 밑도는 수치입니다. 회사가 제시한 다음 분기 매출 가이던스 역시 8억 7,000만 달러로, 애널리스트 추정치보다 약 3.2% 낮아 실망감을 더했습니다.
이러한 실적 발표 후 G-III의 주가는 개장 전 거래에서 9.9% 가까이 하락한 29.00달러를 기록했으며, 주요 기술적 지지선으로 여겨지는 200일 이동평균선 아래에서 거래를 시작할 것으로 예상됩니다.
엇갈린 수익성 지표
매출 부진에도 불구하고 수익성 측면에서는 일부 긍정적인 신호가 있었습니다. 비일반회계기준(Non-GAAP) 주당 순이익은 0.26달러로 시장 예상치를 11.4% 상회했습니다. 가격 인상과 고마진 자체 브랜드로의 전환에 힘입어 매출 총이익률은 440bp(4.4%p) 개선된 45.2%를 기록했습니다.
 Ad
하지만 조정 EBITDA(상각 전 영업이익)는 2,023만 달러로 시장 예상치인 2,310만 달러를 약 12.4% 밑돌았습니다. 투자자들은 주당 순이익 개선보다 구조적인 매출 감소에 더 큰 우려를 표하고 있습니다.
구조적 역풍과 시장의 평가
시장이 가장 우려하는 부분은 PVH 코퍼레이션(PVH Corp.) 소유의 캘빈 클라인(Calvin Klein) 및 타미 힐피거(Tommy Hilfiger) 브랜드 라이선스가 단계적으로 만료되면서 발생하는 구조적인 매출 공백입니다. 회사는 2027 회계연도 전체 순매출이 27억 1,000만 달러에 그칠 것으로 예상했는데, 이는 해당 라이선스 계약 만료로 인한 매출 감소액 4억 7,000만 달러가 반영된 수치입니다.
모리스 골드파브(Morris Goldfarb) CEO는 "강력한 실행력"을 강조하고 마크 제이콥스(Marc Jacobs) 인수를 긍정적으로 평가했지만, 시장의 초점은 라이선스 만료에 따른 매출 궤도에 맞춰져 있습니다. 결국 매출 부진, 보수적인 가이던스, 핵심 라이선스 이탈이라는 삼중고가 주가 하락의 주된 요인으로 작용했습니다.