
Story
G-IIIアパレル株が急落、売上高未達と弱い見通しを嫌気
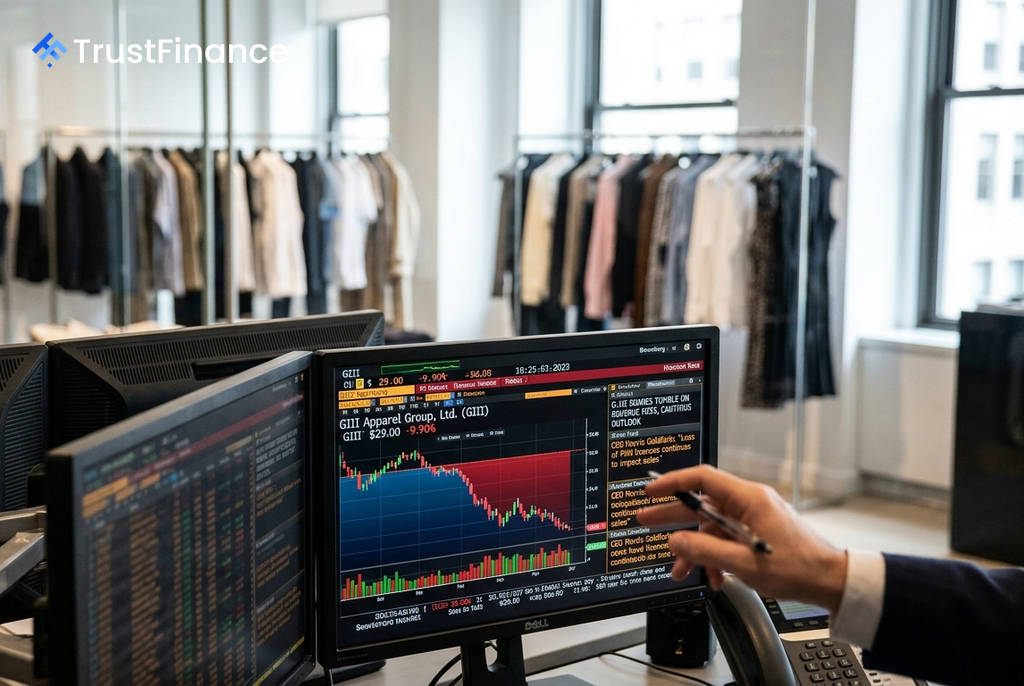
米アパレル複合企業G-IIIアパレル・グループ(GIII)の株価が、取引開始前の時間外取引で約9.9%急落し29.00ドルを付けた。同社が発表した2027年度第2四半期決算において、売上高が市場予想を大幅に下回り、短期的な見通しも慎重な内容だったことが投資家心理を冷え込ませた。
決算内容は強弱混在
同社の第2四半期の売上高は、前年同期比9.6%減の5億5410万ドルとなり、市場予想に届かなかった。一方で、調整後の一株当たり利益(EPS)は0.26ドルと、アナリストのコンセンサスを11.4%上回った。また、価格引き上げや利益率の高い自社ブランドへのシフトが奏功し、売上総利益率は440ベーシスポイント拡大して45.2%に達した。
しかし、調整後EBITDA(利払い・税引き・減価償却・償却前利益)は2023万ドルにとどまり、アナリスト予想の2310万ドルを約12.4%下回った。この結果を受け、株価は市場で注目されるテクニカル指標である200日移動平均線を下回って取引を開始する見込みとなっている。
弱い見通しと構造的な課題
投資家が最も懸念しているのは、今後の収益見通しだ。同社が示した第3四半期の売上高見通しは8億7000万ドルで、これはアナリスト予想を約3.2%下回る水準だった。
 Ad
さらに、PVHコープ傘下の「カルバン・クライン」および「トミー・ヒルフィガー」ブランドのライセンス契約が段階的に終了することによる、構造的な売上減少が重荷となっている。同社は、このライセンス契約の終了により、2027年度通期の売上高が4億7000万ドル押し下げられると予想している。
市場の反応と今後の焦点
同日の株式市場は、主要指数がほぼ横ばいであったことから、今回のG-III株の急落は市場全体ではなく、同社固有の要因によるものであることが示唆されている。一株当たり利益が予想を上回り、利益率が改善したにもかかわらず、投資家は売上高の未達、弱い見通し、そして主要ライセンス契約終了という構造的な課題をより重く見ている。
モリス・ゴールドファーブCEOは「力強い事業遂行」を強調し、「マーク・ジェイコブス」の買収が戦略的な前進であるとの楽観的な見方を示したが、市場の関心は当面の収益軌道とその規模に集中しているようだ。