
Story
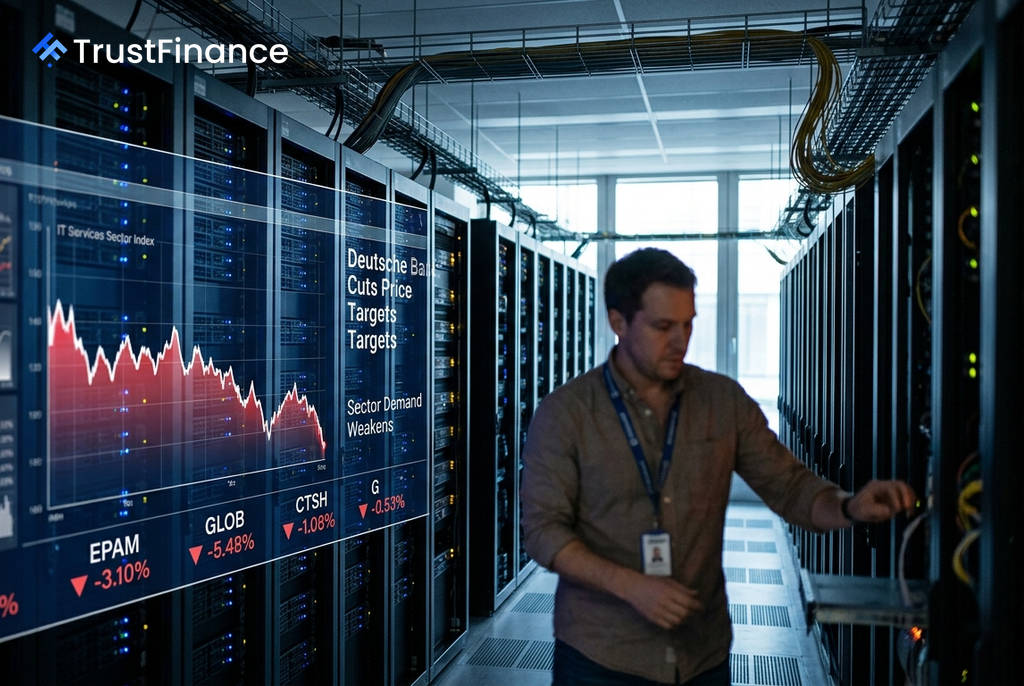
도이치뱅크, IT 서비스 업종 실적 발표 앞두고 '먹구름' 전망…목표주가 하향
Summary
도이치뱅크가 거시 경제 불확실성과 인공지능(AI)의 위협을 이유로 IT 서비스 부문 주요 기업들의 목표주가를 일제히 하향 조정했습니다. 젠팩트(Genpact)가 가장 유망한 반면, 디지털 엔지니어링 기업들은 높은 위험에 직면한 것으로 평가됐습니다.
Text size
Background
도이치뱅크가 2026년 2분기 실적 발표 시즌을 앞두고 IT 서비스 부문에 대한 전망을 하향 조정하며 주요 기업들의 목표주가를 일제히 내렸습니다. 지정학적 불확실성, 금리 인상 기대감, 거시 경제 환경 악화로 인해 기업들의 IT 지출이 위축되고 있다는 분석입니다.
거시경제 불확실성 심화…IT 지출 '빨간불'
도이치뱅크의 네이트 스벤손 애널리스트는 보고서를 통해 2분기 내내 IT 서비스 수요가 악화되었다고 지적했습니다. 그는 중동 분쟁과 같은 지정학적 문제가 해결되더라도 기업들은 특히 소규모 재량 프로젝트에 대한 IT 지출에 신중한 태도를 유지할 가능성이 높다고 전망했습니다.
또한, 인공지능(AI)이 생산성 향상 요구와 잠재적인 중개 리스크를 통해 전통적인 IT 서비스 비즈니스 모델을 위협하고 있다는 점도 주요 우려 사항으로 꼽혔습니다. 최근 액센츄어(Accenture)가 지역 분쟁으로 인해 대규모 계약이 연기되고 매출에 타격을 입고 있다고 밝힌 점은 업계 전반에 어두운 그림자를 드리우고 있습니다.
 Ad
기업별 전망 '희비 교차'
도이치뱅크는 IT 서비스 기업들에 대해 각기 다른 전망을 제시하며, 일부 기업은 상대적으로 양호한 반면 일부는 상당한 위험에 노출되어 있다고 평가했습니다.
- 젠팩트 (G): 분석 대상 중 가장 좋은 위치에 있는 것으로 평가됐습니다. 비즈니스 프로세스 아웃소싱(BPO) 수요가 예상보다 견고하며, 자동화 및 기술 서비스로의 전환이 단기 성장을 방어할 것으로 기대됩니다. 목표주가는 35달러에서 31달러로 하향 조정되었습니다.
- 액센츄어 (ACN): 지정학적 불확실성을 반영해 2026 회계연도 4분기 성장률이 가이던스 중간값을 밑돌 것으로 예상됩니다. 2027 회계연도 초기 가이던스는 0%~3% 수준의 유기적 성장을 제시할 것으로 보이며, 인수합병(M&A)을 통한 성장 기여가 예상됩니다. 목표주가는 140달러에서 136달러로 소폭 조정되었습니다.
- 코그니전트 (CTSH): '매수' 등급은 유지했으나, 인수 지연을 반영해 2분기 매출 전망치를 낮췄습니다. 하반기 수요 개선이 없다면 연간 가이던스 달성이 어려울 수 있지만, 대규모 계약 파이프라인은 견고한 것으로 평가됩니다. 목표주가는 70달러에서 55달러로 비교적 큰 폭으로 하향되었습니다.
- 이팜 시스템즈 (EPAM) & 글로반트 (GLOB): 디지털 엔지니어링 기업들이 가장 큰 위험에 직면해 있으며, 가이던스 하향 조정 가능성이 가장 높다고 분석됐습니다. 특히 글로반트는 중동 지역 프로젝트 노출도가 높아 분쟁의 영향을 가장 많이 받을 것으로 보입니다. 이팜의 목표주가는 110달러에서 85달러로, 글로반트는 50달러에서 33달러로 대폭 하향 조정되었습니다.