
Story
지난주 월가 주요 투자의견: 헌팅턴은행 하향, AXT 상향
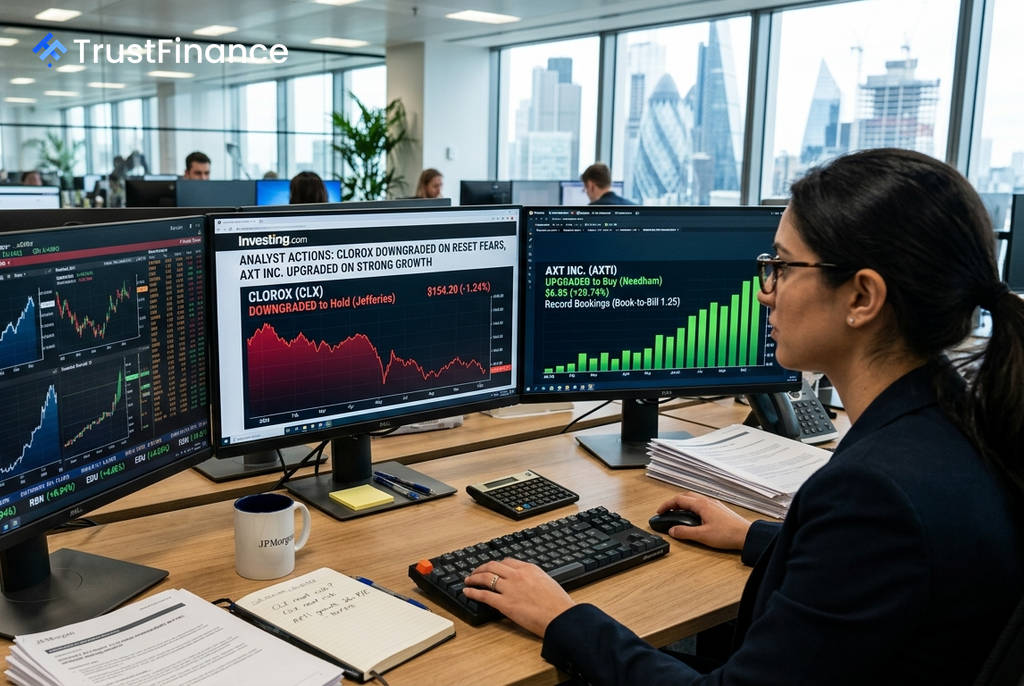
지난 한 주간 월가 애널리스트들은 일부 기업의 실적 전망에 대한 우려로 투자의견을 하향 조정한 반면, 다른 기업에 대해서는 기대치 재조정과 성장 잠재력을 근거로 긍정적인 평가를 내놓았습니다. 은행주의 순이자이익 둔화와 소비재 기업의 경영진 교체에 따른 불확실성이 투자의견 하향의 주요 원인으로 작용했습니다.
실적 우려에 투자의견 하향 조정
뱅크오브아메리카(BofA)는 헌팅턴 뱅크셰어스(HBAN)에 대한 투자의견을 '매수'에서 '중립'으로 하향 조정하고, 목표주가를 18.50달러로 낮췄습니다. BofA는 회사가 제시한 2027년 주당순이익(EPS) 목표치(1.90~1.93달러) 달성 가능성에 대한 신뢰를 잃었다고 밝혔습니다. 핵심 수익원인 순이자이익(NII)이 약화되고 있는 점이 주된 이유입니다.
- 근거: 지난 분기 순이자이익이 예상치를 2% 하회했으며, 이에 따라 경영진은 2026 회계연도 매출이 목표 범위를 밑돌 가능성을 인정했습니다.
- BofA 전망: BofA는 헌팅턴의 2026년과 2027년 EPS 추정치를 각각 1.58달러와 1.85달러로 하향 조정했습니다.
제프리스는 클로락스(CLX)에 대한 투자의견을 '보유'로 강등했습니다. 제프리스는 당초 2027 회계연도 주당순이익이 7.00달러를 상회할 것이라는 긍정적 전망이 잘못되었다고 인정했습니다. 부진한 시장 점유율 추세와 신임 CEO 부임에 따른 사업 재편 가능성이 투자의견 하향의 배경이 되었습니다. 이는 재투자 비용 증가와 이익 감소로 이어질 수 있습니다.
기대치 재조정 및 성장성에 주목한 상향 조정
 Ad
B. 라일리는 리본 커뮤니케이션즈(RBBN)의 투자의견을 '중립'에서 '매수'로 상향하고 목표주가를 3.30달러로 제시했습니다. 이번 상향 조정은 역설적으로 회사가 2026년 연간 실적 전망치를 대폭 하향 조정한 직후에 이루어졌습니다. B. 라일리는 경영진이 비현실적인 목표를 포기하고 달성 가능한 수준으로 눈높이를 낮춘 점을 긍정적으로 평가하며, 이로 인해 실행 리스크가 크게 감소했다고 분석했습니다.
- 긍정적 요인: IP/광학 부문의 기록적인 수주로 수주-매출 비율(book-to-bill ratio)이 1.25를 기록했습니다.
- 평가: 시장의 기대치가 현실화됨에 따라 향후 실적 개선을 위한 발판이 마련되었다고 판단했습니다.
맥쿼리는 신동방교육과기(EDU)의 투자의견을 '중립'으로 상향 조정했습니다. 핵심 교육 사업의 실적은 정체 상태이나, 대규모 자본 환원 정책이 이를 상쇄할 것으로 기대됩니다. 회사는 총 5억 달러 규모(현금 배당 3억 달러, 자사주 매입 2억 달러)의 주주 환원 계획을 발표했으며, 이는 약 6%의 총수익률에 해당합니다.
한편, 니덤은 AXT(AXTI)에 대한 투자의견을 '보유'에서 '매수'로 상향하고 목표주가로 90달러를 설정했습니다. AXT는 최근 분기에서 매출, 주당순이익, 향후 가이던스 모두 시장 컨센서스를 크게 상회하는 실적을 기록하며 흑자 전환에 성공했습니다.
- 성장 동력: 내년까지 인화인듐(InP) 기판 생산 능력을 두 배로 늘릴 계획이며, 글로벌 레이저 기업 두 곳과의 신규 계약을 체결했습니다. 데이터센터 관련 수요가 실제 시장 점유율 확대로 이어지고 있다는 평가입니다.