
Story
SaaS 주식, 조정 후 가치주로 부상…어도비·인튜이트 주목
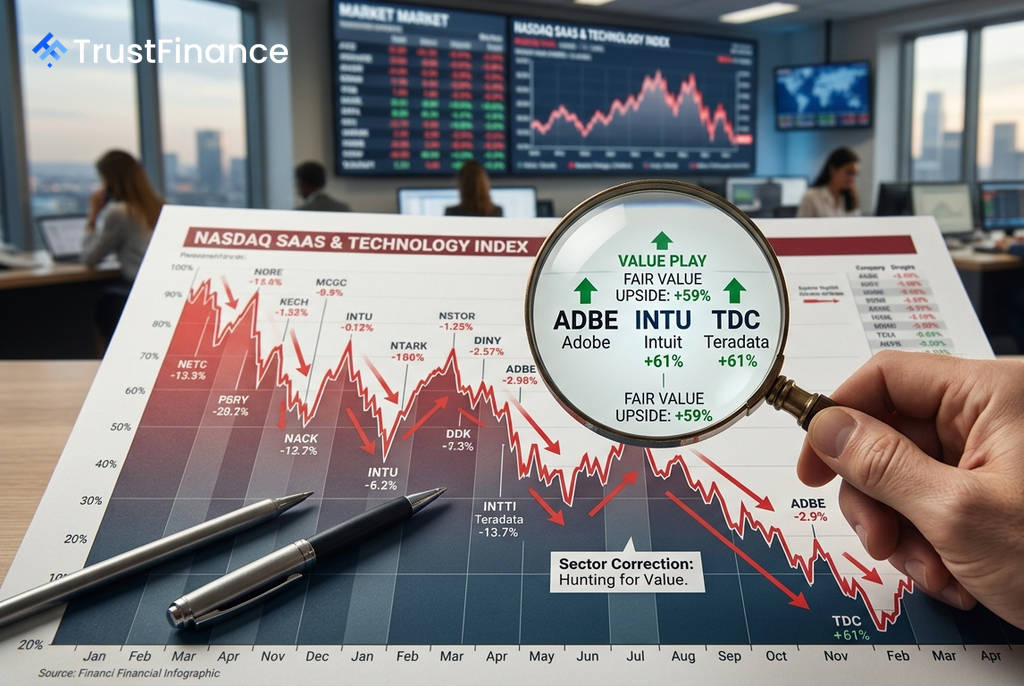
최근 1년간 이어진 서비스형 소프트웨어(SaaS) 섹터의 급격한 조정 국면이 마무리되면서, 어도비(Adobe)와 인튜이트(Intuit) 등 견고한 펀더멘털을 갖춘 기업들이 매력적인 가치주로 부상하고 있다. Investing.com 분석에 따르면 이들 기업은 현재 주가 대비 60% 안팎의 높은 공정가치 상승 여력을 보유한 것으로 나타났다.
조정 국면 속 옥석 가리기
지난 한 해 동안 대부분의 주요 SaaS 기업 주가는 20%에서 60% 가량 하락하며 혹독한 시기를 보냈다. 시장은 더 이상 '성장'이라는 명분만으로 높은 밸류에이션을 부여하지 않게 되었다. CLSA 등 분석 기관들은 이제 투자자들이 성장률뿐만 아니라 실질적인 현금 창출 능력과 인공지능(AI) 기술 도입 여부를 핵심 평가 기준으로 삼고 있다고 지적한다.
이러한 시장 분위기 변화는 무분별한 성장을 추구하던 기업과 내실 있는 기업 간의 차이를 명확히 드러내고 있다. 견고한 현금 흐름과 지속 가능한 비즈니스 모델을 갖춘 기업들이 재평가받는 시기가 도래한 것이다.
공정가치로 본 유망 기업
공정가치 상승 여력과 선행 주가이익성장비율(PEG) 등 핵심 지표를 통해 저평가된 SaaS 기업을 분석한 결과, 몇몇 기업이 두각을 나타냈다. 특히 어도비와 인튜이트는 높은 상승 잠재력과 우량한 사업 구조를 겸비한 것으로 평가된다.
 Ad
- 인튜이트 (Intuit): 공정가치 상승 여력이 61.9%에 달하며, 선행 PEG 비율은 0.19에 불과해 성장성 대비 저평가된 상태로 분석된다.
- 어도비 (Adobe): 59.3%의 공정가치 상승 여력을 보였으며, 잉여현금흐름(FCF) 수익률이 7.2%에 달해 강력한 현금 창출 능력을 입증했다.
- 테라데이타 (Teradata): 지난 1년간 주가가 70% 상승하고 공정가치 상승 여력도 61.2%에 달하는 이례적인 모습을 보였다. 그러나 매출 성장이 마이너스(-5.0%)를 기록하고 있어, 순수한 '딥 밸류' 투자처이지만 그만큼 위험 부담이 큰 역발상 투자 대상으로 꼽힌다.
시장 전망: 현금 흐름이 왕이다
SaaS 섹터의 패러다임이 전환점을 맞았다. 과거의 성장 기대감만으로는 더 이상 시장의 신뢰를 얻기 어려워졌다. 투자자들은 이제 강력한 현금 흐름과 AI 기술 경쟁력을 갖춘 기업에 주목하고 있다.
이러한 관점에서 어도비와 인튜이트는 검증된 비즈니스 모델을 바탕으로 한 '우량 가치주'의 특성을 보여준다. 반면 테라데이타와 같은 사례는 높은 잠재 수익률 이면에 성장성 둔화라는 명확한 리스크가 존재함을 시사한다. 따라서 향후 SaaS 섹터 투자에서는 기업의 재무 건전성과 현금 창출 능력을 면밀히 살펴보는 것이 중요해졌다.