
Story
リビアン、本日引け後に決算発表へ 市場の注目は納車台数と粗利益率
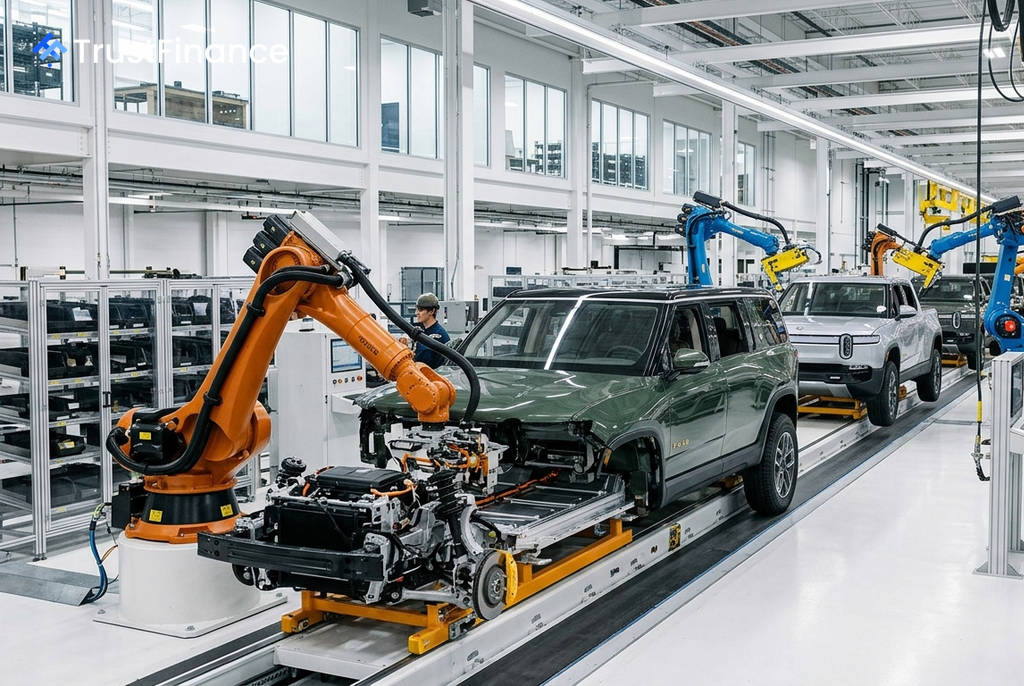
電気自動車(EV)メーカーのリビアン・オートモーティブ(RIVN)が、本日取引終了後に第2四半期決算を発表する。オプション市場が織り込む株価の予想変動率は±9.2%だが、過去8回の決算発表のうち5回で実際の変動がこれを上回っており、投資家はサプライズを警戒している。
納車台数と売上高が焦点
市場コンセンサスでは、1株当たり利益(EPS)が-0.66ドル、売上高が15.1億ドルと予想されている。しかし、リビアンが好調な納車実績を報告したことを受け、カンター・フィッツジェラルドなど一部のアナリストは売上高予想を約15.9億ドルに引き上げており、トップラインが市場予想を上回る可能性が指摘されている。
投資家が注目するのは、以下の点である。
- 第2四半期の実際の納車台数と、それに基づく通期見通しの進捗
- 将来の成長を担う新型SUV「R2」の生産立ち上げに関する最新情報
- 既に引き上げられた2026年通期の納車台数ガイダンスの再確認、または更なる引き上げ
収益性の試金石となる粗利益率
 Ad
今回の決算で最も注目される指標の一つが粗利益率だ。リビアンはユニットエコノミクスの改善を急いでおり、収益性への道筋を示すことが市場の信頼を得る上で不可欠となっている。
カンター・フィッツジェラルドの分析によると、現在の粗利益率は約1%と非常に低い水準にある。この利益率が拡大すれば、コスト削減策が奏功している証左と見なされるだろう。併せて、通期の調整後EBITDA(利払い・税・償却前利益)ガイダンスにおける赤字幅の縮小も、ポジティブな材料として受け止められる可能性が高い。
財務状況とアナリストの評価
リビアンの財務基盤も重要な焦点となる。特に、フォルクスワーゲンとの50億ドル規模の提携を含む資金調達の状況や、手元資金で事業を継続できる期間(キャッシュ・ランウェイ)に関する経営陣の説明が待たれる。また、R2の生産規模拡大に伴う設備投資(CAPEX)計画の更新も注目される。
アナリストの投資判断は分かれており、パイパー・サンドラーは目標株価を20ドルとする「オーバーウェイト」を維持する一方、バークレイズは14ドルの「イコールウェイト」としている。決算内容と今後の見通しが、株価の方向性を大きく左右することになりそうだ。