
Story
Jelang Rilis Kinerja Rivian, Investor Fokus pada Angka Pengiriman dan Margin Laba
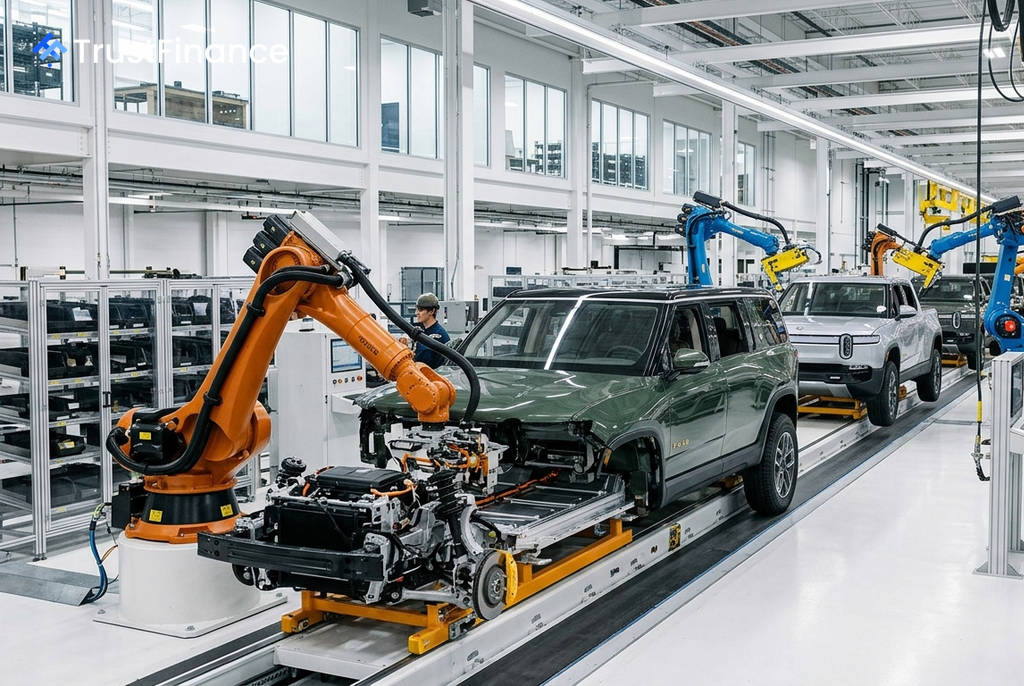
Produsen kendaraan listrik Rivian Automotive (RIVN) dijadwalkan merilis laporan keuangan kuartal kedua setelah penutupan pasar hari ini, di tengah ekspektasi volatilitas yang signifikan. Pasar opsi mengimplikasikan potensi pergerakan harga saham sebesar ±9,2%, sebuah angka yang secara historis telah dilampaui dalam lima dari delapan laporan terakhir.
Sorotan Utama: Pengiriman dan Prospek R2
Metrik yang paling diawasi ketat oleh investor adalah jumlah pengiriman unit. Rivian sebelumnya telah menaikkan proyeksi pengiriman untuk tahun fiskal 2026, yang mendorong firma analis Cantor Fitzgerald untuk merevisi estimasinya menjadi 67.511 unit untuk setahun penuh, naik dari 65.000 unit.
Investor akan mencermati beberapa poin penting:
- Realisasi pengiriman unit pada kuartal kedua dibandingkan dengan laju yang diharapkan.
- Pembaruan mengenai percepatan produksi SUV R2 yang akan datang. Peluncuran R2 yang lancar menjadi alasan utama Piper Sandler menaikkan peringkat saham RIVN menjadi *Overweight* baru-baru ini.
- Konfirmasi atau kenaikan lebih lanjut atas proyeksi pengiriman setahun penuh.
Potensi Kejutan pada Pendapatan dan Margin
 Ad
Konsensus pasar memperkirakan laba per saham (EPS) sebesar -$0,66 dengan pendapatan mencapai $1,51 miliar. Namun, ada potensi kejutan positif pada pos pendapatan, mengingat Cantor Fitzgerald telah merevisi estimasinya lebih tinggi menjadi sekitar $1,59 miliar. Revisi ke atas dari para analis dalam 30 hari terakhir mencapai +10,67%, menandakan sentimen yang membaik.
Di luar angka pendapatan, margin laba kotor menjadi metrik krusial untuk membuktikan kelayakan ekonomi unit perusahaan. Menurut Cantor, margin laba kotor Rivian saat ini masih sangat tipis, sekitar 1%. Setiap ekspansi pada margin ini akan menjadi sinyal kuat bahwa strategi pengurangan biaya perusahaan berjalan efektif dan jalur menuju profitabilitas semakin jelas.
Reaksi Pasar dan Kondisi Keuangan
Sejarah menunjukkan bahwa reaksi pasar tidak hanya bergantung pada pencapaian target. Pada kuartal pertama 2026, meskipun Rivian berhasil melampaui ekspektasi EPS sebesar 47,6%, harga sahamnya justru turun 6,5%, kemungkinan besar karena kekhawatiran terkait proyeksi ke depan. Hal ini menggarisbawahi pentingnya narasi panduan perusahaan.
Kondisi neraca keuangan juga akan menjadi fokus. Investor akan mencari pembaruan mengenai posisi kas, kemajuan kemitraan usaha patungan senilai $5 miliar dengan Volkswagen, serta panduan belanja modal (capex) yang terkait dengan peningkatan produksi R2. Kisaran target harga dari para analis berada antara $13 hingga $25, menunjukkan potensi kenaikan yang signifikan jika Rivian dapat meyakinkan pasar mengenai prospek pertumbuhannya.