
Story
Navan、第2四半期は増収増益も株価急落 ガイダンスが期待に届かず
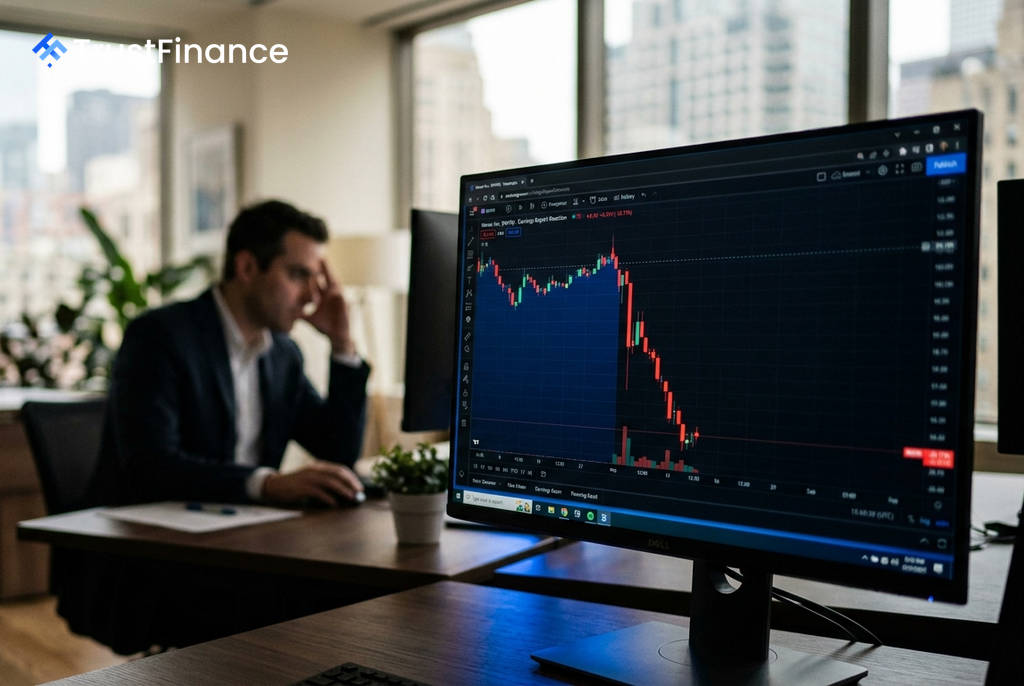
出張・経費管理プラットフォームを手掛けるNavan(NAVN)が発表した第2四半期決算は、売上高と利益が市場予想を上回ったにもかかわらず、投資家の高い期待に応えられず、同社株は9月10日の市場で20.71%安の20.53ドルまで売り込まれた。好調な業績と成長見通しを示した一方で、市場はより大幅なガイダンスの引き上げを求めていたことが示唆される。
市場予想を上回るも期待には届かず
同社の第2四半期(Q2)の売上高は、前年同期比35%増の2億3280万ドルとなり、コンセンサス予想の2億2050万ドルを上回った。総予約額(GBV)は同45%増の30億ドル超に達し、事業の力強い拡大を示している。また、過去12ヶ月間の新規契約GBVは40億ドルに上り、新たにS&P 500構成企業5社を顧客に加え、合計で50社となった。
しかし、決算発表後の株価の反応は厳しかった。第3四半期の売上高見通しは2億5300万~2億5500万ドル(約30%増)、2027年度通期の売上高見通しは9億2700万~9億3300万ドルへと引き上げられたが、この上方修正の幅が、決算発表前の株価上昇で織り込まれていた市場の期待値には及ばなかったとみられる。
AI活用で利益率は改善、一方コスト増が課題
収益性の面では、AIの活用が成果を上げている。AIアシスタント「Ava」が処理する顧客とのやり取りの割合は、前四半期の30%から約60%に倍増した。これが寄与し、非GAAPベースの売上総利益率は75%(200ベーシスポイント改善)、営業利益率は7%へと改善した。
 Ad
一方で、コスト管理には課題も残る。営業費用は同46%増と、売上高の伸び(35%増)を上回った。AIへの投資が続いていることが背景にあるとみられ、調整後利益の改善にもかかわらず、費用増加ペースが投資家の懸念を招いた。ただし、過去12ヶ月のフリーキャッシュフローは2800万ドルの黒字となり、前年の3300万ドルの赤字から好転している。
今後の注目点
今回の決算は、Navanが成長と利益率改善を両立できることを示したが、市場の高い評価を正当化するほどの加速感は見られなかった。今後の株価の動向を見る上で、以下の点が注目される。
- GBVの収益化: 新規契約した40億ドル分のGBVが、持続的な売上成長に繋がるか。
- AIによる効率化: AIの応答解決率向上などを通じ、さらなる利益率改善が実現できるか。
- コスト管理: 収益成長を上回る費用増のトレンドを抑制できるか。
- 大企業顧客の開拓: S&P 500企業など、大規模な顧客獲得の勢いを維持できるか。