
Story
ジェーシードゥコー株が急騰、予想上回る上半期決算とデジタル事業の好調を好感
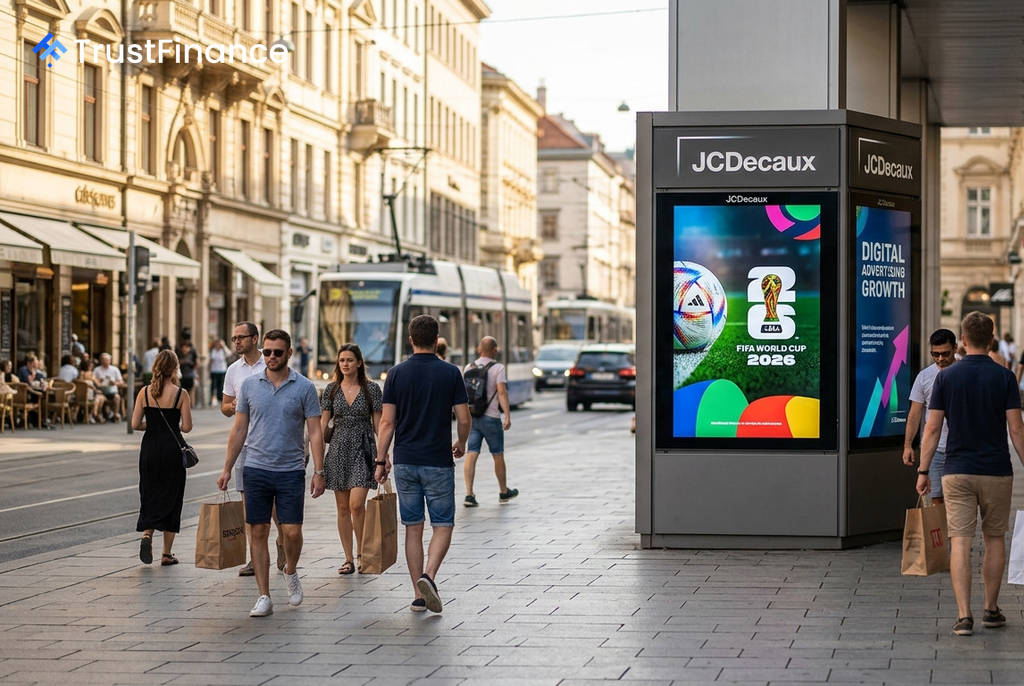
屋外広告世界最大手のジェーシードゥコー(JCDecaux)が30日の取引で急騰し、株価は一時4.5%高の23.42ユーロに達し、52週高値を23.68ユーロに更新した。同日市場開場前に発表された2026年上半期決算が、市場予想を大幅に上回る好調な内容であったことが買い材料となった。
予想を上回る上半期決算
同社が発表した2026年上半期決算は、全部門で市場コンセンサスを上回る結果となった。主要な財務指標は以下の通り。
- 売上高: 19億5,390万ユーロ(報告ベースで前年同期比4.6%増、オーガニックベースで5.7%増)
- 調整後EBIT(金利・税引前利益): 1億3,620万ユーロ(同53.5%増)
- 純利益(グループ帰属分): 1億4,010万ユーロ(同84.7%増)
特に注目されるのは、財務体質の改善だ。フリーキャッシュフローは前年同期の赤字から9,100万ユーロ以上改善し、2,620万ユーロの黒字に転換。純負債も2025年6月末の水準から大幅に減少した。
デジタル事業の成長が加速
 Ad
決算内容の中でも、デジタル分野の力強い成長が際立っている。デジタル屋外広告(DOOH)の売上はオーガニックベースで14.5%増加し、今やグループ総売上高の42.8%を占めるに至った。より成長速度の速いプログラマティック広告部門は、同30.9%増とさらに高い伸びを示している。
また、2026年FIFAワールドカップの開催が追い風となり、3,000万ユーロ以上の増収効果があったことも報告された。
今後の見通しと市場の評価
同社は第3四半期のオーガニック成長率について約5%との見通しを示した。一方で、下半期についてはバルセロナやストックホルムでの新規契約に関連する立ち上げ費用や、中国市場の軟調が継続することから、利益率への圧力がかかる可能性を指摘している。
今回の決算発表に先立ち、JPモルガンは同社を「ポジティブ・カタリスト・ウォッチ」リストに加え、目標株価を30ユーロに引き上げていた。市場では、ジェーシードゥコーのオペレーショナル・レバレッジがアナリストの予想を上回るペースで具現化しているとの認識が広まっており、今回の株価上昇は、このポジティブな評価を裏付ける形となった。