
Story
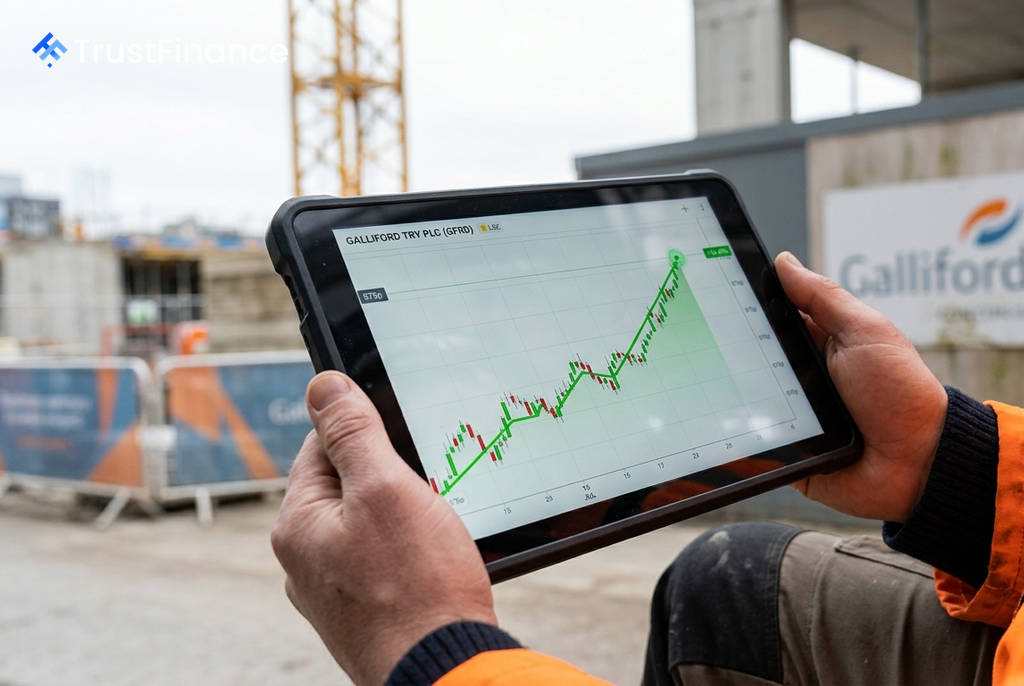
ガリフォード・トライ株が急騰、通期利益見通しの上方修正を好感
Summary
英国の建設大手ガリフォード・トライの株価が、2026年通期の税引前利益が市場予想の上限に達するとの見通しを発表したことを受け急騰。複数の好材料が重なり、52週高値に迫っている。
Text size
Background
英国の建設・インフラ大手ガリフォード・トライ(Galliford Try)の株価が15日の取引で急騰した。同社が発表した通期業績見通しで、2026年会計年度の調整後税引前利益が市場予想の上限に達する見込みであることが示され、買い材料となった。
好調な業績見通しが株価を押し上げ
ガリフォード・トライが発表した最新のトレーディング・アップデートによると、2026年会計年度の調整後税引前利益は、市場コンセンサス予想の上限に達する見通し。これは、発表前に多くの投資家が抱いていた慎重な見方を大幅に上回る内容だった。
この発表を受け、同社の株価は一時6.5%高の575.2ペンスまで上昇し、52週高値である585ペンスに迫った。着実な利益率改善と規律ある受注管理という同社の戦略が市場に再評価される形となった。
複数の好材料が買いを後押し
 Ad
今回の株価上昇の背景には、好調な業績見通し以外にも複数の好材料が重なっている。
- 投資家向けイベントの成功: 発表前日には、サザン・ウォーター社の施設でアナリストや投資家向けの現地視察会を開催。英国の水道事業における大型投資サイクル(AMP7からAMP8への移行)に伴う大きな収益機会を直接的に示す機会となった。
- 機関投資家による買い増し: 7月6日には、JPモルガン・アセット・マネジメントが同社株式の保有比率を大幅に引き上げたことが開示された。これは、今回の発表に先立ち、機関投資家の間で同社への信頼感が高まっていたことを示唆している。
- 大型契約の獲得: 最近では、総額15億ポンド規模の公共事業フレームワーク「YORbuild Major Works 2」の事業者に選定された。これにより、将来の収益の安定性につながる受注残がさらに積み増しされた。
市場の評価
今回の株価急騰は、好調な業績見通し、投資家への効果的なアピール、機関投資家の買い、そして堅調な新規契約獲得といった要因が複合的に作用した結果と言える。市場は、ガリフォード・トライが掲げる利益率改善と成長戦略を一貫して実行していることを高く評価しており、それが株価を52週高値圏内へと押し上げる原動力となっている。