
Story
エナジードリンク株、安定のモンスターか成長のセルシウスか、投資価値を比較
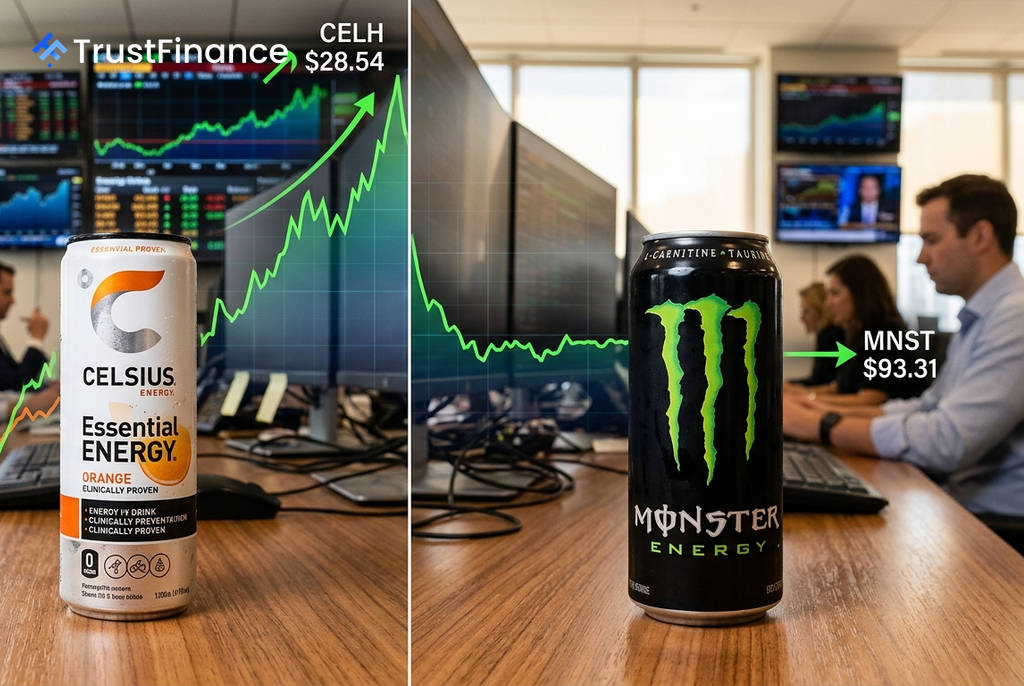
エナジードリンク市場を代表するモンスター・ビバレッジ(MNST)とセルシウス・ホールディングス(CELH)の株価が、投資家に対して全く異なる選択肢を提示している。実績ある安定企業だが株価は割高圏にあるモンスターと、急成長の星から転落し、割安感が出ているもののリスクを内包するセルシウス。両社の財務状況と市場評価を比較分析する。
盤石な財務基盤を持つ「モンスター」
モンスターは、時価総額942.6億ドルを誇る業界の巨人であり、その財務内容は盤石だ。特筆すべきは23.1%という高い純利益率で、これはセルシウスの約4倍に相当する。自己資本利益率(ROIC)も26.7%と高く、実質的に無借金経営に近い強固なバランスシートを持つ。
しかし、この品質は既に株価に織り込み済みだ。過去1年で株価は65%上昇し、現在ではフェアバリュー(適正価値)を13.4%上回る水準で取引されている。アナリストが示す目標株価の上昇余地も0.6%と限定的で、予想株価収益率(PER)は41.5倍と割高感が否めない。ドイツ銀行が「ホールド」に格下げするなど、市場は完璧な業績遂行を前提としており、わずかなつまずきも株価の調整を引き起こす可能性がある。
急成長の代償を払う「セルシウス」
一方のセルシウスは、驚異的な成長ストーリーを持つ。直近12ヶ月(LTM)の売上高成長率は+123.3%に達し、過去5年間で売上高を約10倍に拡大させた。しかし、その株価は過去1年間で37%下落しており、市場の評価は厳しい。
 Ad
投資家が注目するのは、予想PERが17.8倍である点だ。実績PER(64.6倍)から大幅に低いこの数値は、アナリストが将来的な大幅な利益改善を期待していることを示唆しており、これが実現すれば大きな株価上昇の機会となり得る。しかし、純利益率は5.9%とモンスターに大きく見劣りし、複数のアナリストが業績予想を下方修正するなど、実行リスクが株価の重しとなっている。フェアバリューからは41.3%割安と評価されており、潜在的な上昇余地は大きい。
投資戦略による選択
両銘柄の評価は、投資家のリスク許容度と投資戦略によって大きく分かれるだろう。
- モンスター(MNST): 高い収益性、強固な財務基盤、低いボラティリティ(ベータ値0.53)を求める、安定志向の投資家に適している。ただし、現在の株価は既にその優秀さを反映している。
- セルシウス(CELH): 成長ストーリーの継続を信じ、高いリスクを取ってでも大きなリターンを狙う投資家にとって魅力的な選択肢。現在の株価は悲観的なシナリオを織り込んでいると言える。
結論として、現時点での事業の質ではモンスターが優れているが、株式としての価値(バリュエーション)ではセルシウスに妙味がある。安定性を取るか、成長の可能性に賭けるか、投資家は明確な判断を迫られている。