
Story
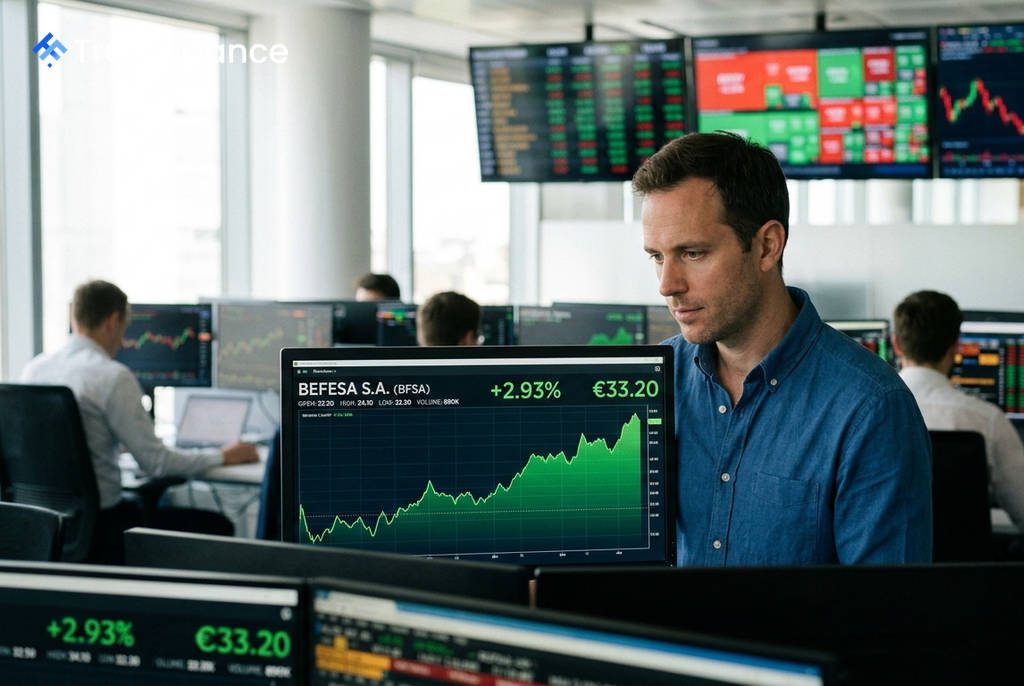
ベフェサ株が逆行高、モルガン・スタンレーの強気評価を好感
Summary
産業廃棄物リサイクルを手がけるベフェサの株価が大幅上昇。モルガン・スタンレーが魅力的なバリュエーションを理由に投資判断「オーバーウエート」を再表明したことが好感された。世界的な株安基調にもかかわらず、投資家は間近に迫った決算発表にも期待を寄せている。
産業廃棄物リサイクルを手がけるベフェサ(Befesa)の株価が14日の取引で2.3%上昇し、33.20ユーロに達した。世界的な株式市場がリスクオフ地合いとなる中、モルガン・スタンレーが同社の投資判断と目標株価を再表明したことが主な買い材料となった。
モルガン・スタンレー、買いの好機と指摘
モルガン・スタンレーは、ベフェサの投資判断を「オーバーウエート」で再表明し、目標株価を37.00ユーロに据え置いた。同行はレポートの中で、現在の株価水準を「買いの好機」と評価している。
その根拠として、コンセンサスによるEBITDA(利払い・税引き・減価償却前利益)見通しに変化がないにもかかわらず、同社のEV/EBITDA倍率が同業他社に比べて著しく低い水準にあることを指摘。さらに、セクター内でトップクラスとなる約11%のフリーキャッシュフロー利回りも、投資ケースを支える強力な材料であると強調した。
決算への期待と良好なファンダメンタルズ
7月29日に予定されている2026年第2四半期決算の発表を前に、投資家がポジションを構築する動きも株価を押し上げている。市場の期待感は、好調だった第1四半期決算が背景にある。
 Ad
ベフェサの第1四半期決算では、1株当たり利益(EPS)が0.52ユーロとアナリスト予想を大幅に上回り、純利益は前年同期比で11%増加した。経営陣は通期の調整後EBITDAガイダンス(2億5000万~2億7000万ユーロ)を再確認しており、業績見通しへの信頼感が投資家心理を支えている。
市場環境と需給要因
この日のベフェサ株の上昇は、米国のS&P 500が0.8%、ナスダック総合指数が1.6%下落するなど、主要市場が軟調に推移した中で際立つ動きとなった。
需給面では、6月を通じて空売り残高が大幅に減少したことで売り圧力が後退したことも、株価の回復を後押しした要因と考えられる。モルガン・スタンレーの評価、良好なファンダメンタルズ、需給の改善が重なり、ベフェサ株は一時34.10ユーロの高値を付けた。