
円の反発は持続可能か?市場は介入観測より日銀の金融引き締めを注視
最近の円高は政府の市場介入観測よりも、日本銀行の金融引き締め期待が主因である可能性が高い。しかし、英調査会社キャピタル・エコノミクスは、その持続性には疑問を呈しており、本格的な円高回復はまだ先になると分析している。
最近の円高は政府の市場介入観測よりも、日本銀行の金融引き締め期待が主因である可能性が高い。しかし、英調査会社キャピタル・エコノミクスは、その持続性には疑問を呈しており、本格的な円高回復はまだ先になると分析している。
最近の円の急反発は、政府による為替介入ではなく、日銀の金融政策引き締め期待が主因とみられる。専門家は、介入よりも持続的な円高要因になり得るとしつつも、先行きの不透明感を指摘している。
円が日米協調介入後で最大の上昇を記録したことを受け、JPモルガンはドル円が155円を割り込むと大規模な円ショートポジションの解消が連鎖し、142円台まで下落する可能性があると警告した。

カナダの8月雇用者数が予想外に減少した一方、米国の非農業部門雇用者数は堅調な伸びを示した。この対照的な結果を受け、為替市場ではカナダドルが対米ドルで急落し、両国の金融政策の方向性の違いが浮き彫りとなった。

インド準備銀行の発表によると、8月28日時点の外貨準備高が過去最高の7408億ドルに達した。ドル預金誘致策による大幅な資金流入が主な要因とみられる。
カナダ銀行(中央銀行)は政策金利を据え置いたものの、インフレの上振れリスクを警告した。これを受け、将来的な利上げ観測からカナダドルは対米ドルで1週間超ぶりの高値まで上昇した。
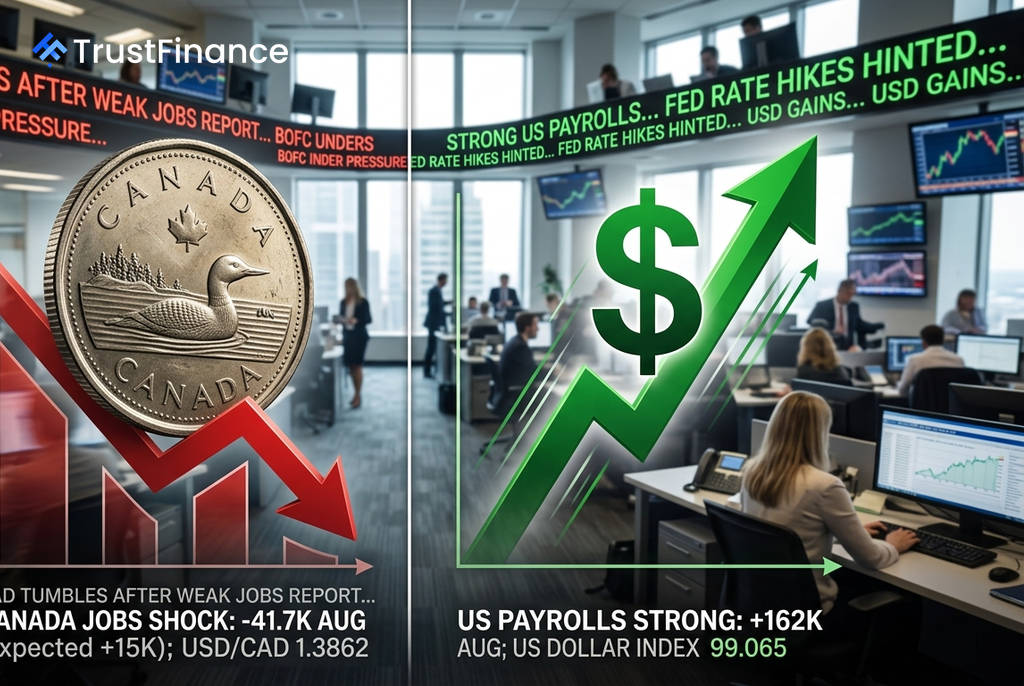
カナダの8月雇用統計が予想外の悪化となった一方、米国の雇用は堅調だったことを受け、カナダドルが急落した。両国の経済指標の乖離は、カナダ銀行と米連邦準備制度理事会(FRB)の金融政策の方向性の違いを巡る観測を強めている。
インド準備銀行(RBI)によると、8月28日終了週の外貨準備高が過去最高の7408億ドルに達した。海外からのドル預金を誘致する特別プログラムによる大規模な資金流入が主な要因。
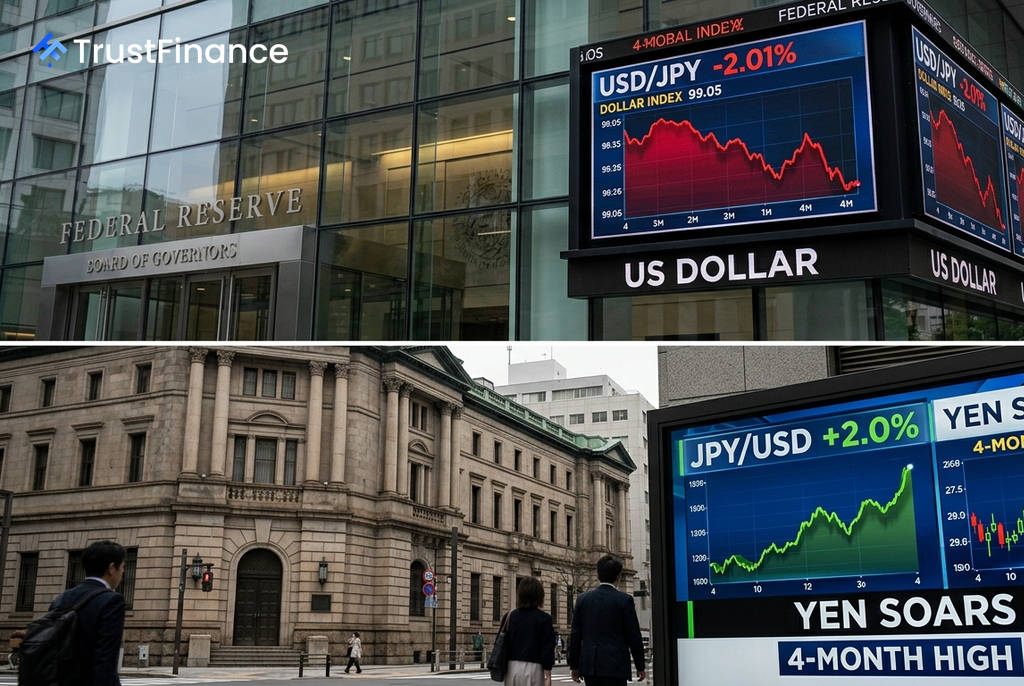
米連邦準備制度理事会(FRB)のウォラー理事がインフレ鈍化の可能性を示唆したことを受け、9月の利上げ観測が後退。ドルは5月以来の安値に下落し、一方で日本銀行の利上げ期待から円が対ドルで約2%急騰した。