
Story
固安捷財報優於預期,股價為何反向重挫?毛利率與高層變動成隱憂
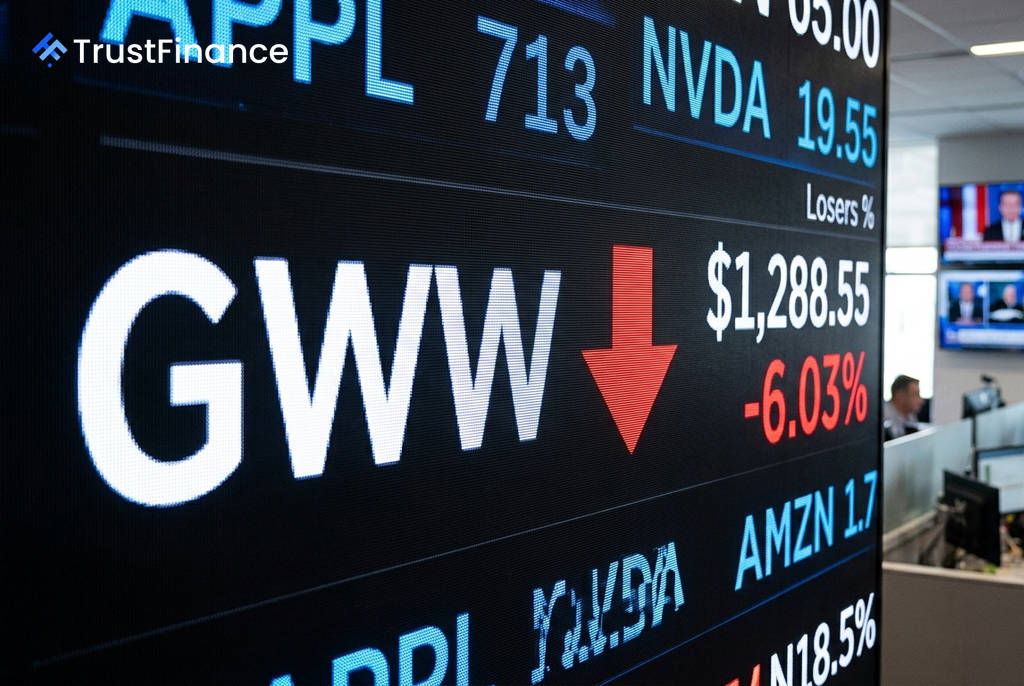
工業供應分銷商固安捷 (WW Grainger, GWW) 儘管公布了優於預期的 2026 年第二季財報,但其股價在早盤交易中仍重挫近 5.9%,來到約 1,290 美元。市場的負面反應主要源於對其利潤品質的擔憂、高層人事變動以及未能提供驚喜的全年財測。
財報優於預期但細節引發擔憂
根據財報,固安捷第二季的表現從表面上看相當穩健:
- 稀釋後每股盈餘 (EPS):達到 $12.01,高於分析師共識的 $11.28。
- 營收:為 $50.2 億美元,同樣超越市場預期的 $4.95 億美元,較去年同期增長 10.3%。
然而,投資者的拋售壓力來自於毛利率的細節。雖然公司報告的毛利率為 39.5%,實現了年增長,但該數字包含了一筆來自 IEEPA 關稅退款的 4,300 萬美元一次性收益。若排除此項目,其潛在的毛利率實則低於分析師的預期,引發了市場對其核心獲利能力的質疑。
高層異動與財測平淡加劇賣壓
 Ad
除了毛利率的隱憂外,公司高層的人事不確定性也對市場情緒造成了壓力。固安捷財務長 Deidra C. Merriwether 已於 7 月 31 日宣布辭職,並在 8 月 3 日的美國證券交易委員會 (SEC) 文件中正式生效。董事會已任命副總裁兼主計長 Laurie R. Thomson 為臨時財務長。
此外,公司提供的 2026 全年財測未能提振投資人信心。其預估的全年 EPS 區間為 $45.50 至 $47.25,營收預計在 $194.0 億至 $197.0 億美元之間。這些數字大致符合市場共識,但未能提供任何足以抵銷毛利率擔憂的利多驚喜。
市場反應與背景
固安捷股價的下跌在當日強勁的大盤背景下顯得尤為突出。同日,標普 500 指數上漲約 1.0%,道瓊工業指數上漲約 1.2%,顯示 GWW 的賣壓完全是公司自身因素所致,而非宏觀或行業性的逆風。
該股在財報發布前已接近其 52 週高點 1,419.91 美元,處於較高的估值水平,這使得投資者對任何失望的空間都非常有限。綜合來看,潛在毛利率未達標、財務長領導層變動,以及缺乏亮點的財測,共同導致了這次即使在財報數據亮麗情況下的股價大幅回調。