
Story
聯合利華分拆食品業務 押注「少即是多」策略能否縮小估值差距?
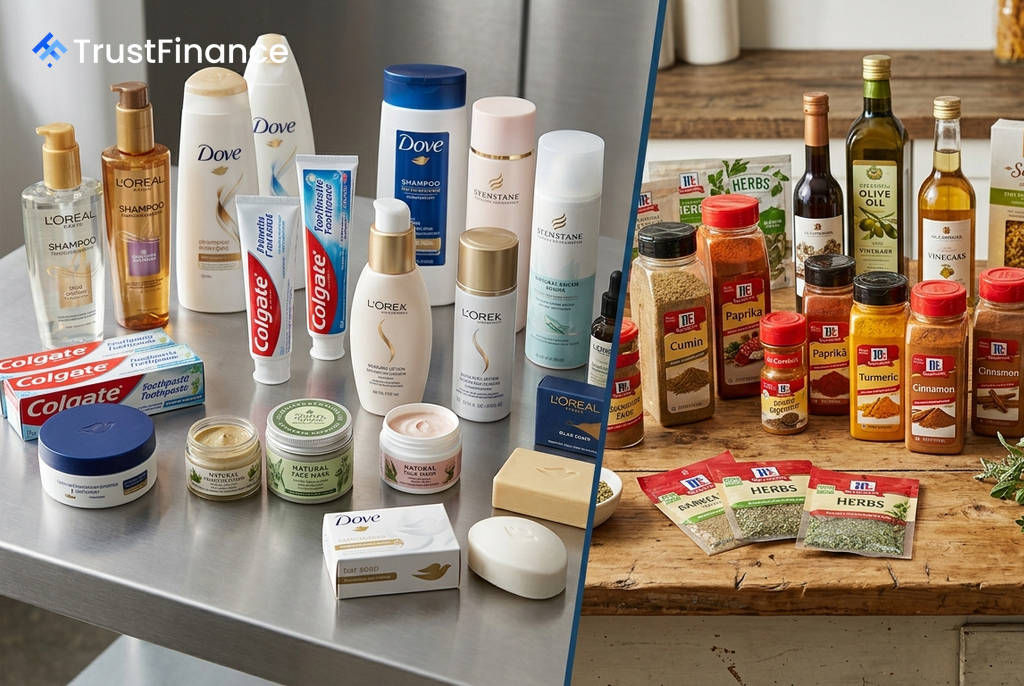
英國消費品巨擘聯合利華 (Unilever) 正押注一項「少即是多」的策略,透過剝離食品資產,將重心轉向成長更快速的美妝、個人護理與家用品,企圖藉此解決其長期存在的估值折價問題。然而,要說服投資人,一個更精簡的公司能帶來更高的回報,仍是管理層面臨的重大挑戰。
估值落後,投資人審慎觀望
根據倫敦證交所集團 (LSEG) 的數據,這家擁有德芙 (Dove) 香皂和 Axe 體香劑的企業,其企業價值與核心獲利比 (EV/EBITDA) 僅 11.5 倍。相較之下,其專注型競爭對手的估值明顯更高,寶僑 (Procter & Gamble) 為 14.8 倍,萊雅 (L’Oreal) 為 17.5 倍,可口可樂 (Coca-Cola) 則達到 22.7 倍。這些數據顯示,市場傾向於給予業務更聚焦的消費品公司更高的估值溢價。
儘管策略方向明確,投資人仍有兩大疑慮。首先,聯合利華在三月將其食品業務與美國香料大廠味好美 (McCormick) 合併,但此交易將使聯合利華持有合併後新公司近 10% 的股份,其股東則持有約 55%,這意味著對成長較緩慢的食品類別仍有曝險。其次,該交易減少了公司來自相對高利潤業務的貢獻,使管理層面臨更大壓力,必須證明美妝、個人護理等部門能彌補這一差距。
資產管理公司 Ninety One 的投資組合經理 Dan Hanbury 指出,市場對於企業轉型的「假性曙光」抱持警惕。他認為,聯合利華可能需要「連續三到四季的強勁銷量增長」,才能真正贏得質疑者的信任。
效法寶僑模式,聚焦核心業務
從奇異 (General Electric) 到西門子 (Siemens),大型工業集團多年來致力於簡化結構,以消除投資人所謂的「集團折價」(conglomerate discount),即因公司過於複雜而導致效率與成長受累的估值懲罰。如今,這股趨勢已擴散至消費品產業。
 Ad
過去,多元化被視為分散風險的優勢,但現在投資人愈來愈青睞能夠將投資、創新和行銷資源集中在少數產品線的品類領導者。羅斯柴爾德公司 (Rothschild & Co) 全球消費品主管 Akeel Sachak 表示:「專注於單一品類,能讓企業更具成本效益和創新能力。」
許多投資人將寶僑視為成功典範。這家汰漬 (Tide) 洗衣精的製造商在退出食品業務並簡化品牌組合後,實現了更強勁的成長,並在隨後近十年中享有較高的估值溢價。
執行力成關鍵,業績初見成效
分析師與投資人表示,現在市場的焦點已從資產組合的調整轉向公司的執行力。健力士全球投資者 (Guinness Global Investors) 的投資組合經理 Will James 稱,如果聯合利華能持續執行其策略,其估值將有望獲得「一定程度的重新評級」。
聯合利華近幾季的業績確實有所改善,並在今年 7 月表示其銷售量已達到十多年來的最高水平。儘管營運好轉,巴克萊銀行 (Barclays) 分析師 Warren Ackerman 指出,部分投資人仍對透過味好美交易而間接持有的食品業務感到擔憂。
對此,聯合利華執行長 Fernando Fernandez 在六月的一場行業活動中表示:「我相信,隨著我們每一季交出亮眼的成績,並逐步完成與味好美的交易,聯合利華的價值將會被市場看見。」