
Story
Tomra 第二季營收增長 25%,回收收集業務表現亮眼
Summary
挪威自動回收系統商 Tomra 公布第二季財報,受惠於多國推行新的押金回收系統,回收收集業務營收飆升 45%,帶動集團整體營收年增 25%。然而,公司毛利率有所下滑,並對貿易緊張局勢等市場不確定性提出警示。
Text size
Background
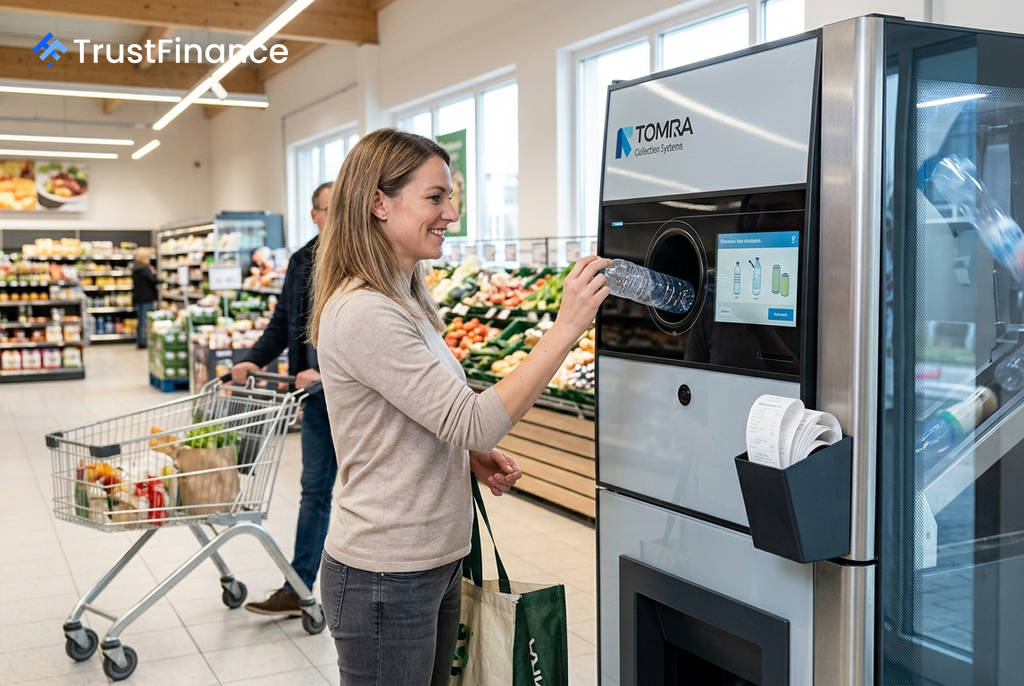
挪威自動回收系統商 Tomra Systems (OL:TOM) 公布第二季強勁財報,主要受其回收收集業務(Collection)的卓越增長所驅動。該部門因應波蘭、葡萄牙、新加坡和羅馬尼亞等地新推出的押金回收系統,設備交付量大幅增加,推升公司整體業績。
回收收集業務帶動營收增長
根據財報,Tomra 在今年四月至六月的第二季中,實現了顯著的財務增長:
- 集團營收:達到 4.05 億歐元,較去年同期增長 25%。
- 調整後 EBITA(稅前息前折舊攤銷前利潤):增長 30% 至 5,700 萬歐元。
- 調整後每股盈餘:從去年同期的 0.08 歐元上升至 0.10 歐元。
此番增長的核心動力來自回收收集部門,其營收飆升了 45%,充分反映了全球日益普及的環保回收政策所帶來的商機。
各部門表現分歧,毛利率承壓
 Ad
儘管整體表現強勁,但公司各業務部門的增長步伐並不一致。食品部門(Food)營收溫和增長 5%,而回收分類部門(Recycling)則因亞洲市場需求疲軟,營收下滑了 11%。
此外,公司的整體毛利率從去年同期的 44.3% 下降至 41.3%。公司將此歸因於「不利的產品與業務組合」,顯示出高增長的回收收集設備業務可能利潤率較低,或產品組合變化影響了整體盈利能力。
展望與潛在風險
展望未來,Tomra 預計 2026 年下半年的回收收集業務營收將介於 4 億至 4.4 億歐元之間,略低於上半年的 4.54 億歐元。公司同時預測回收分類部門全年營收為 2 億至 2.15 億歐元,食品部門全年營收則為 3.4 億至 3.6 億歐元。
Tomra 也向投資者示警,當前的市場不確定性、貿易緊張局勢及關稅問題,可能會延遲客戶的投資決策。公司指出,集團約有 15% 的營收來自美國市場,而其中超過 90% 的產品由歐洲供應,這使其面臨潛在的關稅風險。