
Story
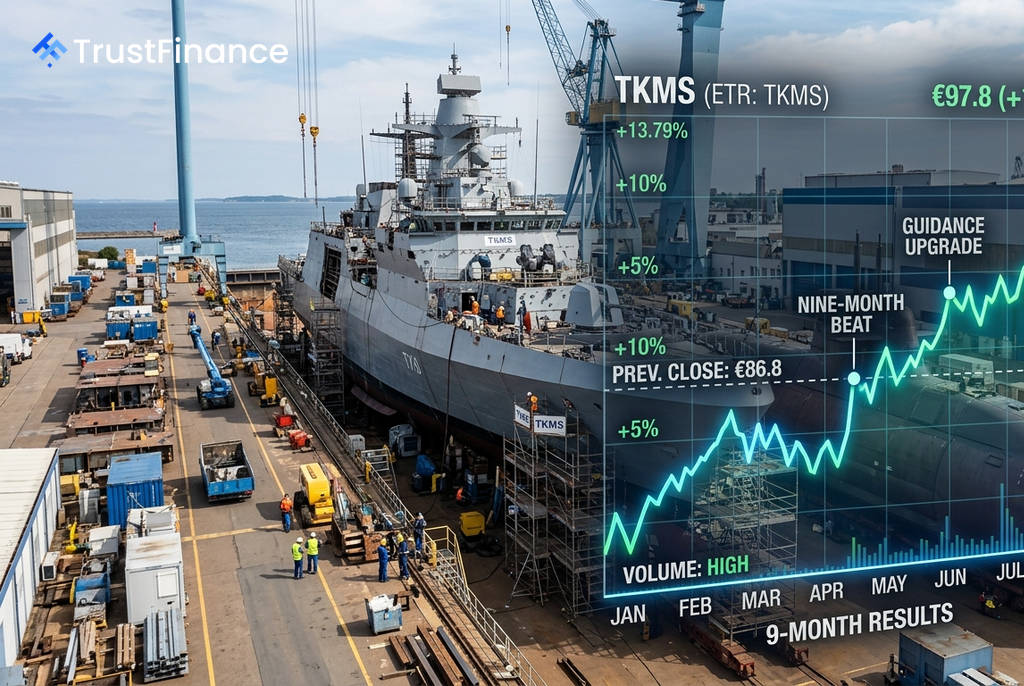
TKMS財報、財測雙優 股價應聲飆漲近13%
Text size
Background
德國海軍造船商TKMS因其截至2026年6月30日的九個月業績遠超市場預期,並再次上調全年財務預測,激勵其股價週二飆升12.7%。多重利多因素匯集,促使先前看法分歧的分析師社群對該股進行重新評級。
財報表現遠超預期
根據公司發布的財報,TKMS的最新業績成為股價上漲的主要催化劑。財報顯示,多項關鍵指標表現亮眼:
- 調整後息稅前利潤 (Adjusted EBIT):年增13%,達到1.1億歐元。
- 營收:年增19%,達到18.9億歐元。
- 在手訂單:在潛艦部門的強勁表現以及巡防艦等水面船艦的需求推動下,截至六月底的在手訂單總額達到創紀錄的201.1億歐元。
二度上修財測與市場反應
除了亮眼的季度業績,TKMS今年第二次上調全年財測,此舉直接回應了先前市場部分投資人的悲觀看法。在財報公布前,市場分析師對其估值存在顯著分歧,例如德意志銀行研究部給予「買入」評級,目標價為110歐元,而伯恩斯坦則給予「中立」評級,目標價為76歐元。
 Ad
明確優於預期的業績與樂觀的展望,迫使先前持懷疑態度的市場參與者迅速調整其部位。今日股價的大幅波動主要由公司自身的基本面消息驅動,而非受大盤指數影響,泛歐STOXX 600指數當日基本持平。
宏觀環境與競爭格局
當前的宏觀環境也為TKMS帶來利多。歐洲各國國防預算加速增長,為公司的長期發展提供了穩固的基礎。此外,中東地區的地緣政治緊張局勢,也使整個歐洲的國防類股情緒保持正面。
從競爭角度看,競爭對手萊茵金屬 (Rheinmetall) 此前因F126巡防艦計畫取消而下調其海事部門營收預測,這反而凸顯了TKMS在德國海軍造船領域相對強化的競爭地位。綜合來看,強勁的財報、上修的財測、創紀錄的訂單以及有利的國防支出環境,共同推動其股價從前一日收盤價86.8歐元,盤中一度觸及97.8歐元。