
Story
TKMS, 실적 호조 및 가이던스 상향에 주가 13% 급등
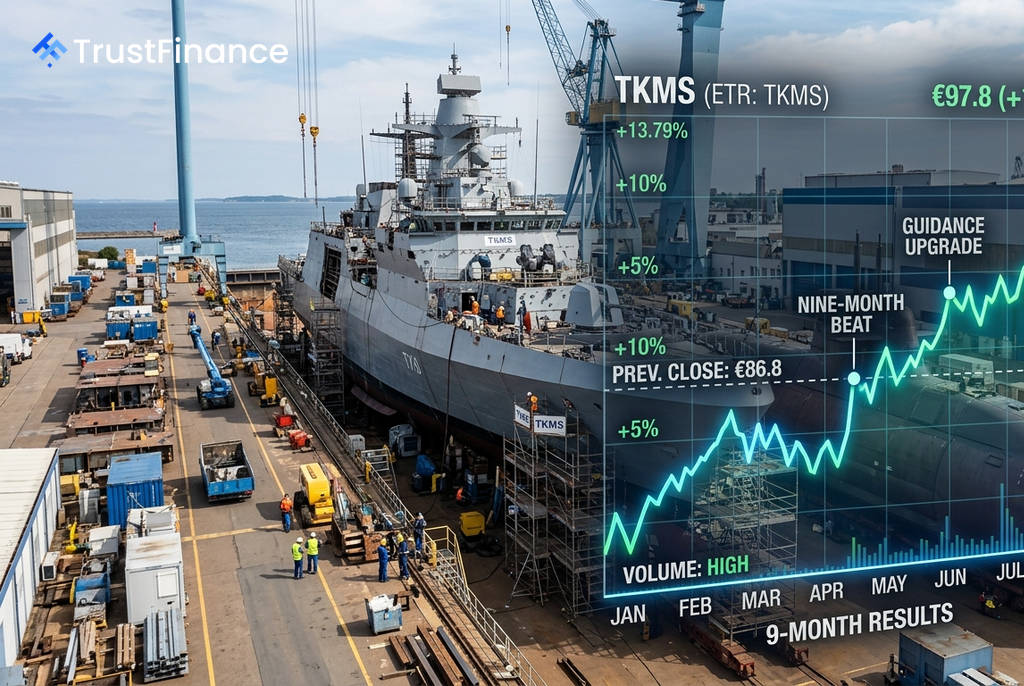
독일의 해군 조선업체 TKMS의 주가가 2026년 6월 30일 마감 기준 9개월 실적 발표 이후 12.7% 급등했다. 회사는 시장 예상을 크게 웃도는 실적을 기록했으며, 올해 들어 두 번째로 연간 실적 전망(가이던스)을 상향 조정하며 투자 심리를 자극했다.
예상 뛰어넘은 실적
TKMS가 발표한 실적 보고서는 이번 주가 급등의 핵심 동력이었다. 주요 실적은 다음과 같다.
- 조정 EBIT(세전영업이익): 전년 동기 대비 13% 증가한 1억 1,000만 유로
- 매출: 19% 증가한 18억 9,000만 유로
- 수주 잔고: 6월 말 기준 사상 최대치인 201억 유로
특히 잠수함 부문이 강력한 실적을 기록했으며, 프리깃함 등 수상함에 대한 수요 증가가 사상 최대 수주 잔고로 이어졌다. 이는 유럽의 국방 예산 증액 추세와 맞물려 회사의 성장세가 지속될 것이라는 기대를 높였다.
가이던스 상향과 시장 반응
 Ad
이번 실적 발표와 함께 공개된 두 번째 연간 가이던스 상향 조정은 회사에 대한 시장의 비관론을 직접적으로 해소하는 계기가 되었다. 발표 이전, 도이체방크 리서치는 매수 등급과 목표주가 110유로를 제시한 반면, 번스타인은 시장수익률 등급과 76유로의 목표주가를 제시하며 애널리스트 간 의견이 엇갈리는 상황이었다.
그러나 명확한 실적 호조와 가이던스 상향은 회의적이던 투자자들의 포지션 재조정을 촉발했다. 범유럽 STOXX 600 지수가 보합세를 보인 점을 감안할 때, 이번 TKMS의 주가 급등은 시장 전반의 영향이 아닌 개별 기업의 호재에 따른 것임이 확인되었다.
배경 및 전망
중동 지역의 지정학적 긴장 고조와 같은 외부 환경은 유럽 방산주에 대한 긍정적인 투자 심리를 유지하는 데 기여했다. 또한, 경쟁사인 라인메탈이 최근 F126 프리깃함 프로그램 취소 이후 해양 부문 매출 가이던스를 하향 조정한 점은 상대적으로 TKMS의 경쟁력이 강화되었음을 부각시켰다.
결론적으로, 예상치를 상회하는 실적, 두 번째 가이던스 상향, 사상 최대 수주 잔고, 그리고 우호적인 지정학적 환경 등 여러 호재가 한날에 집중되면서 주가를 끌어올렸다. 주가는 전일 종가인 86.8유로에서 장중 97.8유로까지 치솟으며 52주 최고가인 107유로에 근접했다.